Có được đưa vào trích khấu hao tài sản cố định đối với tài sản bảo đảm khoản vay của bên đối tác không?
Có được đưa vào trích khấu hao tài sản cố định đối với tài sản bảo đảm khoản vay của bên đối tác không, thì căn cứ theo Điều 9 Thông tư 45/2013/TT-BTC, được bổ sung bởi khoản 4 Điều 1 Thông tư 147/2016/TT-BTC như sau:
Nguyên tắc trích khấu hao TSCĐ:
1. Tất cả TSCĐ hiện có của doanh nghiệp đều phải trích khấu hao, trừ những TSCĐ sau đây:
- TSCĐ đã khấu hao hết giá trị nhưng vẫn đang sử dụng vào hoạt động sản xuất kinh doanh.
- TSCĐ khấu hao chưa hết bị mất.
- TSCĐ khác do doanh nghiệp quản lý mà không thuộc quyền sở hữu của doanh nghiệp (trừ TSCĐ thuê tài chính).
- TSCĐ không được quản lý, theo dõi, hạch toán trong sổ sách kế toán của doanh nghiệp.
- TSCĐ sử dụng trong các hoạt động phúc lợi phục vụ người lao động của doanh nghiệp (trừ các TSCĐ phục vụ cho người lao động làm việc tại doanh nghiệp như: nhà nghỉ giữa ca, nhà ăn giữa ca, nhà thay quần áo, nhà vệ sinh, bể chứa nước sạch, nhà để xe, phòng hoặc trạm y tế để khám chữa bệnh, xe đưa đón người lao động, cơ sở đào tạo, dạy nghề, nhà ở cho người lao động do doanh nghiệp đầu tư xây dựng).
- TSCĐ từ nguồn viện trợ không hoàn lại sau khi được cơ quan có thẩm quyền bàn giao cho doanh nghiệp để phục vụ công tác nghiên cứu khoa học.
- TSCĐ vô hình là quyền sử dụng đất lâu dài có thu tiền sử dụng đất hoặc nhận chuyển nhượng quyền sử dụng đất lâu dài hợp pháp.
- Các tài sản cố định loại 6 được quy định tại Khoản 2 Điều 1 Thông tư này không phải trích khấu hao, chỉ mở sổ chi tiết theo dõi giá trị hao mòn hàng năm của từng tài sản và không được ghi giảm nguồn vốn hình thành tài sản.
...
Do đó, một trong những trường hợp không trích khấu hao là tài sản cố định khác do doanh nghiệp quản lý mà không thuộc quyền sở hữu của doanh nghiệp (trừ tài sản cố định thuê tài chính).
Cho nên, bản chất quyền sở hữu vẫn thuộc về bên đối tác vì trong giai đoạn này vẫn là giai đoạn thanh toán nợ, nên công ty anh chưa trích khấu hao đối với loại tài sản này.
Trích khấu hao tài sản cố định (Hình từ Internet)
Thời gian trích khấu hao của tài sản cố định hữu hình được xác định như thế nào?
Thời gian trích khấu hao của tài sản cố định hữu hình được xác định theo khoản 1, khoản 2 Điều 10 Thông tư 45/2013/TT-BTC như sau:
- Đối với tài sản cố định còn mới (chưa qua sử dụng), doanh nghiệp phải căn cứ vào khung thời gian trích khấu hao tài sản cố định quy định tại Phụ lục 1 ban hành kèm theo Thông tư này để xác định thời gian trích khấu hao của tài sản cố định.
- Đối với tài sản cố định đã qua sử dụng, thời gian trích khấu hao của tài sản cố định được xác định như sau:
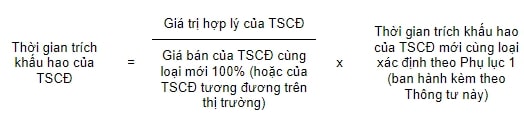
Trong đó: Giá trị hợp lý của tài sản cố định là giá mua hoặc trao đổi thực tế (trong trường hợp mua bán, trao đổi), giá trị còn lại của tài sản cố định hoặc giá trị theo đánh giá của tổ chức có chức năng thẩm định giá (trong trường hợp được cho, được biếu, được tặng, được cấp, được điều chuyển đến ) và các trường hợp khác.
Trường hợp có các yếu tố tác động (như việc nâng cấp hay tháo dỡ một hay một số bộ phận của tài sản cố định) nhằm kéo dài hoặc rút ngắn thời gian sử dụng đã xác định trước đó của tài sản cố định, doanh nghiệp tiến hành xác định lại thời gian trích khấu hao của tài sản cố định theo ba tiêu chuẩn nêu trên tại thời điểm hoàn thành nghiệp vụ phát sinh, đồng thời phải lập biên bản nêu rõ các căn cứ làm thay đổi thời gian trích khấu hao, trình cấp có thẩm quyền quyết định theo quy định tại tiết b khoản 3 Điều này.
Thời gian trích khấu hao của tài sản cố định vô hình được xác định như thế nào?
Thời gian trích khấu hao của tài sản cố định vô hình được xác định theo Điều 11 Thông tư 45/2013/TT-BTC như sau:
Xác định thời gian trích khấu hao của tài sản cố định vô hình:
1. Doanh nghiệp tự xác định thời gian trích khấu hao của tài sản cố định vô hình nhưng tối đa không quá 20 năm.
2. Đối với TSCĐ vô hình là giá trị quyền sử dụng đất có thời hạn, quyền sử dụng đất thuê, thời gian trích khấu hao là thời gian được phép sử dụng đất của doanh nghiệp.
3. Đối với TSCĐ vô hình là quyền tác giả, quyền sở hữu trí tuệ, quyền đối với giống cây trồng, thì thời gian trích khấu hao là thời hạn bảo hộ được ghi trên văn bằng bảo hộ theo quy định (không được tính thời hạn bảo hộ được gia hạn thêm).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];