
Hồ sơ quyết toán thuế thu nhập cá nhân
Quyết toán thuế thu nhập cá nhân | Hồ sơ quyết toán thuế thu nhập cá nhân
Cá nhân trực tiếp quyết toán thuế thu nhập cá nhân với cơ quan Thuế bao gồm:
- Cá nhân cư trú có thu nhập từ tiền lương, tiền công từ hai nơi trở lên mà không đáp ứng điều kiện được ủy quyền quyết toán theo quy định thì phải trực tiếp khai quyết toán thuế TNCN với cơ quan thuế nếu có số thuế phải nộp thêm hoặc có số thuế nộp thừa đề nghị hoàn hoặc bù trừ vào kỳ khai thuế tiếp theo.
- Cá nhân có mặt tại Việt Nam tính trong năm dương lịch đầu tiên dưới 183 ngày, nhưng tính trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam là từ 183 ngày trở lên thì năm quyết toán đầu tiên là 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam.
- Cá nhân là người nước ngoài kết thúc hợp đồng làm việc tại Việt Nam khai quyết toán thuế với cơ quan thuế trước khi xuất cảnh. Trường hợp cá nhân chưa làm thủ tục quyết toán thuế với cơ quan thuế thì thực hiện ủy quyền cho tổ chức trả thu nhập hoặc tổ chức, cá nhân khác quyết toán thuế theo quy định về quyết toán thuế đối với cá nhân. Trường hợp tổ chức trả thu nhập hoặc tổ chức, cá nhân khác nhận ủy quyền quyết toán thì phải chịu trách nhiệm về số thuế TNCN phải nộp thêm hoặc được hoàn trả số thuế nộp thừa của cá nhân.
- Cá nhân cư trú có thu nhập từ tiền lương, tiền công được trả từ nước ngoài và cá nhân cư trú có thu nhập từ tiền lương, tiền công được trả từ các tổ chức Quốc tế, Đại sứ quán, Lãnh sự quán chưa khấu trừ thuế trong năm thì cá nhân phải quyết toán trực tiếp với cơ quan thuế, nếu có số thuế phải nộp thêm hoặc có số thuế nộp thừa đề nghị hoàn hoặc bù trừ vào kỳ khai thuế tiếp theo.
- Cá nhân cư trú có thu nhập từ tiền lương, tiền công đồng thời thuộc diện xét giảm thuế do thiên tai, hỏa hoạn, tai nạn, bệnh hiểm nghèo ảnh hưởng đến khả năng nộp thuế thì không ủy quyền cho tổ chức, cá nhân trả thu nhập quyết toán thuế thay mà phải trực tiếp khai quyết toán với cơ quan thuế theo quy định.
Đối với ủy quyền quyết toán thuế thu nhập cá nhân được quy định tại Tiểu mục 3 Mục 1 Công văn 883/TCT-DNNCN 2022.
(Theo Tiểu mục 1 Mục I Công văn 883/TCT-DNNCN 2022)
Quyết toán thuế thu nhập cá nhân | Hồ sơ quyết toán thuế thu nhập cá nhân
Quyết toán thuế thu nhập cá nhân | Bổ sung hồ sơ quyết toán thuế thu nhập cá nhân
Quyết toán thuế thu nhập cá nhân | Thủ tục quyết toán thuế thu nhập cá nhân
Cá nhân thuộc trường hợp trực tiếp quyết toán thuế TNCN 2025 với cơ quan thuế nhưng mà không có chứng từ khấu trừ thuế. Vậy, trường hợp này cá nhân có được quyết toán thuế 2025 theo quy định hiện nay không?
Ông A và bà B có chung người con gái là C, trong kỳ tính thuế năm 2025 ông A đã đăng ký người phụ thuộc để tính giảm trừ gia cảnh với C. Vậy trước khi quyết toán thuế TNCN 2025 thì có thay đổi người phụ thuộc được không?
Hướng dẫn tra cứu và đối chiếu dữ liệu quyết toán thuế TNCN 2025 do CQT tổng hợp với dữ liệu mà NNT đã kê khai? Thời hạn nộp hồ sơ quyết toán thuế TNCN 2025 của cá nhân trực tiếp là khi nào? 05 hành vi bị cấm trong quản lý thuế từ tháng 7/2026?
Hướng dẫn Rà soát thực hiện Quyết toán thuế TNCN để kịp thời phòng ngừa, ngăn chặn thất thu ngân sách nhà nước theo Công văn 1296/CT-NVT năm 2026? Trách nhiệm của cơ quan thuế đối với hành vi sử dụng thông tin cá nhân kê khai thu nhập trong khi không phát sinh trả thu nhập thực tế theo Công văn 1296/CT-NVT năm 2026?
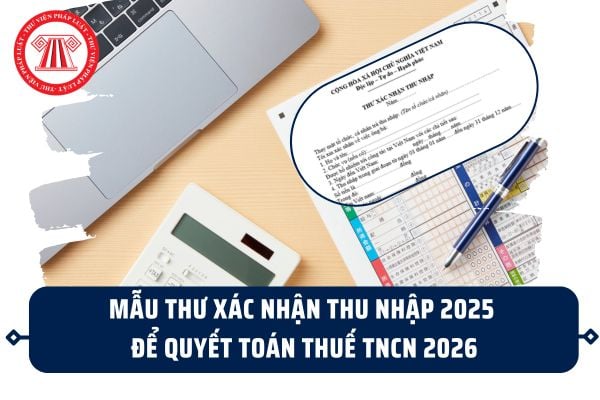
Mẫu thư xác nhận thu nhập 2025 để quyết toán thuế TNCN 2026 ra sao? Chứng từ khấu trừ thuế TNCN mới nhất là mẫu nào?

Hạn chót cá nhân tự Quyết toán thuế TNCN 2025 trên Etax Mobile trong năm 2026 là khi nào theo quy định? Một số nội dung cá nhân trực tiếp quyết toán thuế cần chuẩn bị để đảm bảo hồ sơ hoàn thuế TNCN được xử lý tự động?
Hướng dẫn gửi hồ sơ quyết toán thuế TNCN bổ sung gắn với số thông báo, ngày thông báo đến CQT 2026? Cụ thể ra sao? Hình thức nộp hồ sơ quyết toán thuế TNCN 2026? Hạn quyết toán thuế TNCN 2026 đối với cá nhân tự quyết toán là ngày mấy?
Cách nộp tờ khai quyết toán thuế TNCN bổ sung trên Dịch vụ công 2026 chi tiết? Hướng dẫn QQT TNCN?
Hướng dẫn quyết toán thuế TNCN 2025 khi làm 2 công ty trong 1 năm trên eTax Mobile chi tiết?
Nộp tờ khai quyết toán thuế TNCN 2025 chậm 1 tháng doanh nghiệp bị phạt bao nhiêu? Thời hạn nộp hồ sơ quyết toán thuế TNCN 2025 của cá nhân trực tiếp là khi nào? Cơ quan có thẩm quyền tiếp nhận hồ sơ khai thuế của người nộp thuế qua các hình thức nào?
Lỗi không nộp được tờ khai quyết toán thuế TNCN 2025 trên eTax Mobile chi tiết? Cách xử lý ra sao?
Hướng dẫn tự quyết toán thuế TNCN 2026 có 2 nguồn thu nhập trên eTax Mobile chi tiết? Cách tự quyết toán thuế TNCN?
Thời gian, địa điểm hỗ trợ quyết toán thuế thu nhập cá nhân 2025 của Thuế TPHCM cụ thể thế nào?
Danh sách ngân hàng ủy nhiệm thu quyết toán thuế TNDN, TNCN năm 2025 theo Thuế thành phố Hà Nội ra sao?
Lý do Etax Mobile chưa hiện dữ liệu thuế TNCN 2025 là gì? Thời hạn quyết toán thuế TNCN 2025?
Tải ngay mẫu đơn ủy quyền quyết toán thuế TNCN cho người lao động năm 2026? Hướng dẫn viết mẫu đơn ủy quyền quyết toán thuế TNCN cho người lao động năm 2026 chi tiết? Biểu thuế lũy tiến từng phần hiện nay áp dụng cho cá nhân cư trú khi tính thuế TNCN từ tiền lương tiền công gồm mấy bậc thuế?
Đã ủy quyền quyết toán thuế nhưng phát hiện thiếu thu nhập ở nơi khác phải xử lý như thế nào?
Những trường hợp nào được ủy quyền cho tổ chức trả thu nhập quyết toán thuế thay theo Nghị định 126?
Cá nhân không ủy quyền quyết toán thuế TNCN được không? Các trường hợp không được ủy quyền quyết toán thuế?
Hồ sơ quyết toán thuế TNCN gồm những gì? Hạn quyết toán thuế TNCN 2026 đối với cá nhân tự quyết toán là ngày mấy?

