Công văn 2023/CT-CS về đăng ký giảm trừ gia cảnh người phụ thuộc khi nộp hồ sơ quyết toán thuế TNCN để hoàn thuế?
>> Hạn chót cá nhân tự Quyết toán thuế TNCN 2025 trên Etax Mobile trong năm 2026
Ngày 6/4/2026, Cục Thuế đã có Công văn 2023/CT-CS năm 2026 về chính sách thuế thu nhập cá nhân, trong đó có nội dung đăng ký giảm trừ gia cảnh người phụ thuộc khi nộp hồ sơ quyết toán thuế TNCN để hoàn thuế
>>> TẢI VỀ Công văn 2023/CT-CS năm 2026
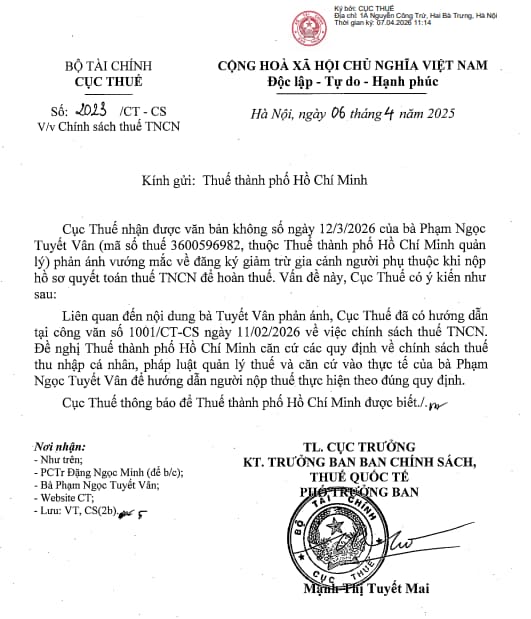
Theo đó, Cục Thuế nhận được văn bản không số ngày 12/3/2026 của bà Phạm Ngọc Tuyết Vân (mã số thuế 3600596982, thuộc Thuế thành phố Hồ Chí Minh quản lý) phản ánh vướng mắc về đăng ký giảm trừ gia cảnh người phụ thuộc khi nộp hồ sơ quyết toán thuế TNCN để hoàn thuế.
Vấn đề này, Cục Thuế có ý kiến như sau:
Liên quan đến nội dung bà Tuyết Vân phản ánh, Cục Thuế đã có hướng dẫn tại Công văn 1001/CT-CS năm 2026 về việc chính sách thuế TNCN.
Đề nghị Thuế thành phố Hồ Chí Minh căn cứ các quy định về chính sách thuế thu nhập cá nhân, pháp luật quản lý thuế và căn cứ vào thực tế của bà Phạm Ngọc Tuyết Vân để hướng dẫn người nộp thuế thực hiện theo đúng quy định.
Theo đó, dẫn chiếu nội dung Công văn 1001/CT-CS năm 2026 về chính sách thuế TNCN như sau:
Cục Thuế nhận được Văn bản số 01122025 ngày 11/12/2025 của bà Phạm Ngọc Tuyết Vân phản ánh vướng mắc về đăng ký giảm trừ gia cảnh người phụ thuộc khi nộp hồ sơ quyết toán thuế TNCN.
Vấn đề này, Cục Thuế có ý kiến như sau:
Tại tiết c.2 điểm c, tiết h.2.1 điểm h, khoản 1 Điều 9 Thông tư 111/2013/TT-BTC quy định:
c.2) Giàm trừ gia cảnh cho người phụ thuộc
c.2.1) Người nộp thuế được tỉnh giảm trừ gia cảnh cho người phụ thuộc nếu người nộp thuế đã đăng ký thuế và được cấp mã số thuế
c.2.2) Khi người nộp thuế đăng ký giảm trừ gia cảnh cho người phụ thuộc sẽ được cơ quan thuế cấp mã số thuế cho người phụ thuộc và được tạm tính giảm trừ gia cảnh trong năm kể từ khi đăng ký.
c.2.3) Trường hợp người nộp thuế chưa tính giảm trừ gia cảnh cho người phụ thuộc trong năm tính thuế thì được tính giảm trừ cho người phụ thuộc kể từ tháng phát sinh nghĩa vụ nuôi dưỡng khi người nộp thuế thực hiện quyết toán thuế và có đăng ký giảm trừ gia cảnh cho người phụ thuộc. Riêng đối với người phụ thuộc khác theo hướng dẫn tại tiết d.4, điểm d, khoản 1, Điều này thời hạn đăng ký giảm trừ gia cảnh chậm nhất là ngày 31 tháng 12 của năm tính thue, quá thời hạn nêu trên thì không được tính giảm trừ gia cảnh cho năm tính thuế đó".
h.2.1) Đối với người nộp thuế có thu nhập từ tiền lương, tiền công
h.2.1.1) Đăng ký người phụ thuộc
h.2.1.1.1) Đăng ký người phụ thuộc lần đầu:
Người nộp thuế có thu.nhập từ tiền lương, tiền công đăng ký người phụ thuộc theo mẫu ban hành kèm theo văn bản hướng dân về quản lý thuế và nộp hai (02) bản cho tổ chức, cá nhân trả thu nhập để làm căn cứ tính giảm trừ cho người phụ thuộc.
Tổ chức, cá nhân trả thu nhập lưu giữ một (01) bản đăng ký và nộp một (01) bản đăng ký cho cơ quan thuể trực tiếp quản lý cùng thời điểm nộp tờ khai thuế thu nhập cá nhân của kỳ khai thuế đó theo quy định của luật quản lý thuế.
Riêng đối với cá nhân trực tiếp khai thuế với cơ quan thuế thì cá nhân nộp một (01) bản đăng ký người phụ thuộc theo mẫu ban hành kèm theỏ văn bản hướng dẫn về quản lý thuế cho cơ quan thuế trực tiếp quản lý tổ chức trả thu nhập cùng thời điểm nộp tờ khai thuế thu nhập cá nhân của kỳ khai thuế đó theo quy định của Luật Quân lý thuế.
Tại khoản 4 Điều 28 Thông tư 111/2013/TT-BTC của Bộ Tài chính quy định:
..
4. Trường hợp cá nhân có phát sinh hoàn thuế thu nhập cá nhân nhưng chậm nộp tờ khai quyết toán thuế theo quy định thì không áp dụng phạt đối với vi phạm hành chính khai quyết toán thuế quá thời hạn"
..
Tại Điều 20 Thông tư 80/2021/TT-BTC của Bộ Tài chính quy định:
“Điều 20. Mẫu tờ khai, phụ lục tờ khai, tài liệu liên quan trong hồ sơ khai thuế Tờ khai thuế; phụ lục tờ khai; Bản giải trình khai bổ sung; Bản đăng ký người phụ thuộc; Giấy uỷ quyền quyết toán thuế thu nhập cá nhân; Bản cam kết;
Tại điểm 1, Phần II Quyết định 40/QĐ-BTC năm 2023 của Bộ Tài chính quy định:
“1. ...Thủ tục đăng ký người phụ thuộc (NPT) giảm trừ gia cảnh đối với cá nhân có thu nhập từ tiến lương, tiên công.
... Trường hợp (2): Người nộp thuế trực tiếp khai thuế với cơ quan Thuế thì nộp hồ sơ đăng ký NPT cho cơ quan Thuế trực tiếp quản lý cùng thời điểm nộp tờ khai thuế thu nhập cá nhân của kỳ khai thuế đó theo quy định của Luật Quản lý thuế hoặc khi nộp hồ sơ quyết toán thuế theo quy định.
Riêng đối với người phụ thuộc khác (vi dụ: anh, chị, em ruột; ông, bà nội ngoại; cô, dì...) theo hướng dân tại tiết d.4, điểm d, khoản 1, Điều 9 Thông tư số 111/2013/TT-BTC ngày 15/08/2013 của Bộ Tài chính, thời hạn đăng ký giảm trừ gia cảnh chậm nhất là ngày 31 tháng 12 của năm tính thuế"
Căn cứ quy định trên, trường hợp bà Phạm Ngọc Tuyết Vân đã có mã số thuế cá nhận, thuộc đối tượng tự quyết toán để hoàn thuế TNCN năm 2017 mà chưa tính giảm trừ gia cảnh cho người phụ thuộc (02 con đẻ) trong năm tính thuế 2017 thì được tính giảm trừ cho người phụ thuộc (02 con để) kể từ tháng phát sinh nghĩa vụ nuôi dưỡng khi bà Tuyết Vân thực hiện quyết toán thuế và có đăng ký giảm trừ gia cảnh cho người phụ thuộc (02 con đě).
Ngoài ra, theo đơn phản ánh của bà Phạm Ngọc Tuyết Vân thì bà đã đăng ký người phụ thuộc cho 02 con tại công ty cũ từ ngày bà sinh con năm 2004 và năm 2013.
Tuy nhiên, theo hồ sơ gửi kèm thì 02 người phụ thuộc (con để) của bà được cơ quan thuế cấp mã số thuế vào tháng 11/2019.
Công văn 2023/CT-CS về đăng ký giảm trừ gia cảnh người phụ thuộc khi nộp hồ sơ quyết toán thuế TNCN để hoàn thuế? (Hình từ Internet)
Nâng mức giảm trừ đối với mỗi người phụ thuộc 2026
Theo Nghị quyết 110/2025/UBTVQH15 tăng mức giảm trừ gia cảnh từ năm 2026, cụ thể như sau:
- Mức giảm trừ đối với bản thân người nộp thuế là 15.5 triệu đồng/tháng (186 triệu đồng/năm);
- Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Hiểu đúng về bỏ thủ tục đăng ký người phụ thuộc giảm trừ gia cảnh theo Quyết định 216 như thế nào?
Ngày 03/02/2026, Bộ Tài chính ban hành Quyết định 216/QĐ-BTC năm 2026 về việc công bố thủ tục hành chính được sửa đổi, bổ sung, bãi bỏ trong lĩnh vực quản lý thuế thuộc phạm vi chức năng quản lý của Bộ Tài chính.
TẢI VỀ Quyết định 216/QĐ-BTC năm 2026
Theo đó, bỏ thủ tục đăng ký người phụ thuộc giảm trừ gia cảnh đối với cá nhân có thu nhập từ tiền lương, tiền công từ 14/2/2026 được nêu tại Mục 2 Danh mục ban hành kèm theo Quyết định 216/QĐ-BTC năm 2026, cụ thể như sau:

*Theo quy định cũ:
Trước đây, thủ tục đăng ký người phụ thuộc giảm trừ gia cảnh đối với cá nhân có thu nhập từ tiền lương, tiền công được quy định riêng tại Mục 9.11 Phụ lục I ban hành kèm theo Nghị định 126/2020/NĐ-CP.
Theo quy định cũ người nộp thuế khi có người phụ thuộc có thể ủy quyền cho cơ quan chi trả thu nhập đăng ký thuế cho người phụ thuộc hoặc nộp hồ sơ đăng ký thuế trực tiếp cho cơ quan thuế.
Sau đó, đến kỳ quyết toán thuế, cá nhân vẫn phải nộp hồ sơ quyết toán kèm lại thông tin người phụ thuộc đã đăng ký trước đó. Quy trình này vừa mất thời gian, vừa phát sinh nhiều thao tác trùng lặp cho cả người nộp thuế và cơ quan quản lý.
*Theo quy định hiện nay:
Hiện nay, tại Nghị định 373/2025/NĐ-CP sửa đổi Nghị định 126/2020/NĐ-CP hướng dẫn Luật Quản lý thuế đã bãi bỏ Mục 9.11 đăng ký người phụ thuộc giảm trừ gia cảnh.
Đồng thời, theo Nghị định 373/2025/NĐ-CP từ 14/2/2026 thủ tục hồ sơ đăng ký người phụ thuộc được thực hiện theo thủ tục đăng ký thuế lần đầu tại văn bản quy định về đăng ký thuế (theo quy định tại Mục 9.2 Phụ lục I ban hành kèm theo Nghị định 373/2025/NĐ-CP thay thế Phụ lục I ban hành kèm theo Nghị định 126/2020/NĐ-CP).
Theo đó, để giảm bớt thủ tục hành chính từ 14/2/2026 bãi bỏ thủ tục hành chính riêng về đăng ký người phụ thuộc giảm trừ gia cảnh đối với cá nhân có thu nhập từ tiền lương, tiền công và thực hiện việc gộp thủ tục hành chính đăng ký người phụ thuộc giảm trừ gia cảnh đối với cá nhân có thu nhập từ tiền lương, tiền công vào thủ tục hành chính đăng ký thuế lần đầu. |
Việc gộp thủ tục hành chính này sẽ giúp người nộp thuế không gặp khó khăn trong khai, tính, nộp thuế, đồng thời tránh việc kê khai nhiều thông tin trùng lặp.
Lưu ý: Quyết định 216/QĐ-BTC năm 2026 có hiệu lực thi hành kể từ ngày 14/02/2026.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];