Tổng hợp các lỗi kèm cách xử lý khi tự quyết toán thuế TNCN trên etax mobile?
THỐNG NHẤT: Chốt Lịch nghỉ Quốc Khánh 2026: Người lao động, CBCCVC được nghỉ liên tiếp 05 ngày
Dưới đây là chi tiết thông tin tổng hợp các lỗi kèm cách xử lý khi tự quyết toán thuế TNCN trên etax mobile:
(1) Đã cập nhật MST theo số định danh nhưng kê khai trên eTax báo “không thể truy vấn thông tin NPT”, không thể lấy thông tin để kê khai giảm trừ => Cách xử lý: Kiểm tra lại tình trạng NPT: Vào tra cứu NPT để xác định mã nào còn hiệu lực (mã đã hủy thì bỏ qua). Đảm bảo NPT đã được đăng ký giảm trừ đúng thời gian trong năm 2025. Bạn cập nhật lại trên eTax mẫu 20-ĐK-TH-TCT (đăng ký/thay đổi NPT) và cập nhật lại thông tin giấy tờ CCCD. Nếu vẫn lỗi, liên hệ trực tiếp cơ quan thuế để nhờ mở hoặc đồng bộ lại mã NPT trên hệ thống. (2) Hai vợ chồng bị trùng NPT, muốn hủy NPT để người còn lại làm quyết toán => Cách xử lý: Khi đang làm tờ khai quyết toán 02/QTT-TNCN, bạn nhấn vào mục Bảng kê 02-1/BK-QTT-TNCN. Trong danh sách NPT hiện ra, bạn tìm tên người bị trùng -> Nhấn vào biểu tượng thùng rác (XÓA) bên cạnh tên người đó để gỡ bỏ hoàn toàn khỏi hồ sơ của bạn hoặc điều chỉnh lại chỉ tiêu “Thời gian giảm trừ: Đến tháng” cho phù hợp (ví dụ: nếu muốn người còn lại giảm trừ cả năm, phải xóa hẳn hoặc để trống thời gian giảm trừ của mình). Sau khi xóa, bạn tiếp tục hoàn thiện các bước còn lại và nộp tờ khai. Khi đó hệ thống sẽ ghi nhận bạn không giảm trừ cho người này, người còn lại sẽ đăng ký giảm trừ mà không bị báo trùng. Sau khi tờ khai của bạn được chấp nhận, hệ thống sẽ “nhả” mã số thuế của NPT ra để người còn lại có thể quyết toán bình thường. Người còn lại chọn “Thêm mới Người phụ thuộc” và điền đầy đủ thông tin (Họ tên/CCCD/ngày sinh/ quan hệ...) (3) Đã đăng ký NPT từ lâu nhưng tra cứu không hiển thị NPT trên eTax Nguyên nhân: Thông tin chưa được đồng bộ với CSDL quốc gia về dân cư/ dữ liệu chưa được đơn vị chi trả thu nhập cập nhật/ lỗi ứng dụng/ NPT chưa có MST hoặc MST chưa được chuẩn hóa. => Cách xử lý: - Cập nhật ứng dụng: Đảm bảo bạn đnag sử dụng phiên bản eTax Mobile mới nhất từ CH Play hoặc App Store - Tự khai báo lại trong tờ khai: Nếu tra cứu không thấy nhưng bạn vẫn có đủ hồ sơ chúng minh, tại mục “Khai báo NPT” khi lập tờ khai quyết toán, bạn có thể chọn “Thêm mới người phụ thuộc” để điền lại thông tin vào Bảng kê 02-1/BK-QTT-TNCN - Thực hiện thay đổi thông tin đăng ký thuế: Bạn cập nhật lại trên eTax mẫu 20-ĐK-TH-TCT (đăng ký/thay đổi NPT) và cập nhật lại thông tin giấy tờ CCCD lại. - Liên hệ cơ quan thuế hoặc đơn vị chi trả: kiểm tra lại với công ty xem họ đã đăng ký giảm trừ gian cảnh cho bạn chưa hoặc liên hệ trực tiếp với cơ quan thuế để được hỗ trợ kiểm tra trạng thái MST của NPT. (4) Tra cứu có thông tin NPT và MST trên app eTax, tuy nhiên trên tờ khai quyết toán không hiển thị NPT => Cách xử lý: Thoát khỏi tờ khai, đăng nhập lại eTax -> vào lại phần quyết toán, tải lại dữ liệu -> Kiểm tra lại từng NPT xem có: giảm trừ tháng/ thời gian hiệu lực/ quan hệ NPT/ CCCD, MST đúng chưa. Có trường hợp tra cứu thấy đúng nhưng tờ khai QTT không tự kéo, khi đó bạn vẫn kê khai thủ công bảng kê NPT, bạn có thể chọn “Thêm mới người phụ thuộc” để điền lại thông tin vào Bảng kê 02-1/BK-QTT-TNCN. (5) Đã làm thủ tục quyết toán từ lâu nhưng chưa nhận được tiền => Cách xử lý: Bạn vào eTax Mobile kiểm tra tại mục Tra cứu hồ sơ xem đang ở trạng thái nào: Đã tiếp nhận/đang xử lý/yêu cầu bổ sung/đã có quyết định hoàn/đã chuyển kho bạc. Nếu quá lâu không đổi trạng thái, bạn liên hệ cơ quan thuế kiểm tra theo tình trạng mã hồ sơ. (6) Có dữ liệu NPT, có CCCD mới nhưng khi lập bảng kê báo sai NPT => Cách xử lý: Cập nhật lại NPT trên eTax Mobile rồi kiểm tra lại bảng kê. (7) Phản ánh khi phát hiện bị khai khống thu nhập trên eTax Mobile => Cách xử lý: Mở eTax Mobile -> Chọn chức năng “Tra cứu thông tin quyết toán” -> chọn năm cần tra cứu thu nhập -> Nhấn Tra cứu -> chọn “Xem chi tiết”-> Nếu phát hiện doanh nghiệp khai khống thu nhập, bạn chọn chức năng “Gửi thông tin đến Cơ quan Thuế (CQT)”-> Chọn 1 trong 2 trường hợp: Tôi không có thu nhập tại cơ quan chi trả này/ Tổ chức khai sai thông tin thu nhập của tôi -> Nhập “Lý do” phản ánh -> đính kèm tài liệu chứng minh tại mục tải file (nếu có) (Tại mục lý do, có thể tham khảo: tôi không làm việc và không phát sinh thu nhập tại công ty này, đề nghị CQT kiểm tra -> Chọn “Tôi cam đoan thông tin đã cung cấp về nguồn thu nhập là đúng và chịu trách nhiệm trước pháp luật về thông tin này” -> Nhấn “Gửi thông tin”. (8) Sửa lỗi “Thông tin NNT không có trên Cơ sở dữ liệu về dân cư” => Cách xử lý: Kiểm tra lại thôg tin trên giấy tờ tùy thân đã khớp hết với dữ liệu đã đăng ký với cơ quan thuế hay chưa. Nếu lỗi tên, sai ngày sinh thì sửa lại cho đúng với thông tin trên CCCD rồi chọn “Lấy thông tin CCCD”. Trường hợp thông tin đã đăng ký với cơ quan thuế và thông tin CCCD đã đúng (tên, ngày sinh) thì NNT liên hệ cơ quan Công an để cập nhật lại thông tin trên cổng CSDLQG về dân cư hoặc nộp hồ sơ điều chỉnh thông tin đến cơ quan thuế nơi cư trú. (9) Trạng thái tờ khai 02-QTT-TNCN: “Gói tin hạch toán không thành công, CBT thực hiện phân loại lỗi” => Cách xử lý: NNT chờ ứng dụng tự quét lại hồ sơ, trường hợp vẫn báo lỗi này, NNT liên hệ trực tiếp nơi nộp hồ sơ để nhờ kiểm tra quét lại tờ khai. Không nộp lại hồ sơ trong trường hợp này. (10) Trạng thái tờ khai 02-QTT-TNCN: “Gói tin hạch toán không thành công do lỗi của NNT” => Cách xử lý: Lỗi này sẽ được cơ quan thuế trả thông báo về địa chỉ email hoặc bạn có thể tra cứu tại mục “Tra cứu thông báo” trên hệ thống dichvucong. Kiểm tra lỗi gì và thực hiện nộp lại hồ sơ. (11) Nộp tờ khai bổ sung nhiều lần nhưng không thành công => Cách xử lý: NNT thực hiện tra cứu lại hồ sơ QTT, kiểm tra trạng thái các tờ khai đã nộp. Nếu tờ khai chính thức “hạch toán thành công” thì khai bổ sung lần 1, nếu tờ khai chính thức chưa ở trạng thái “hạch toán thành công” thì nộp lại tờ khai chính thức. Nếu tờ khai bổ sung lần 1 “hạch toán thành công” thì nộp lại hồ sơ bổ sung lần 2. (12) Tờ khai nộp sai cơ quan thuế => Cách xử lý: Kiểm tra lại địa điểm nộp hồ sơ nếu xác định đã nộp đúng cơ quan thuế thì tiến hành nộp lại hồ sơ giải trình, kèm hồ sơ chứng minh. Trường hợp đã nộp sai cơ quan thuế thì thực hiện gửi văn bản đề nghị huỷ tờ khai, sau đó nộp lại hồ sơ khi tờ khai nộp sai đã bị hủy. |
Lưu ý:Thông tin trên về Tổng hợp các lỗi kèm cách xử lý khi tự quyết toán thuế TNCN trên etax mobile chỉ mang tính tham khảo
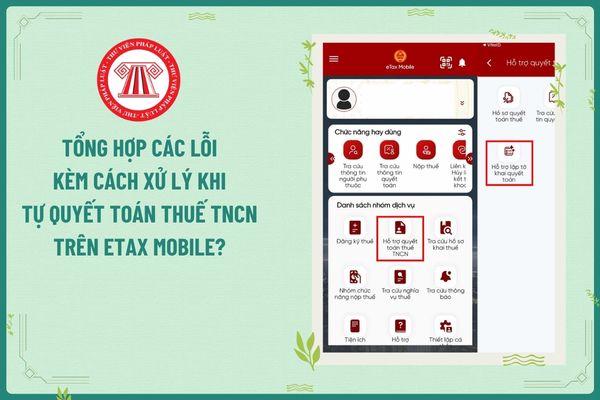
Tổng hợp các lỗi kèm cách xử lý khi tự quyết toán thuế TNCN trên etax mobile? (Hình từ Internet)
Thời gian được hoàn thuế thu nhập cá nhân là khi nào?
Căn cứ Điều 75 Luật Quản lý thuế 2019 được sửa đổi bởi khoản 13 Điều 6 Luật sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024 quy định như sau:
Thời hạn giải quyết hồ sơ hoàn thuế
1. Đối với hồ sơ thuộc diện hoàn thuế trước, chậm nhất là 06 ngày làm việc kể từ ngày cơ quan quản lý thuế có thông báo về việc chấp nhận hồ sơ và thời hạn giải quyết hồ sơ hoàn thuế, cơ quan quản lý thuế phải quyết định hoàn thuế cho người nộp thuế hoặc thông báo chuyển hồ sơ của người nộp thuế sang kiểm tra trước hoàn thuế nếu thuộc trường hợp quy định tại khoản 2 Điều 73 của Luật này hoặc thông báo không hoàn thuế cho người nộp thuế nếu hồ sơ không đủ điều kiện hoàn thuế.
Trường hợp thông tin khai trên hồ sơ hoàn thuế khác với thông tin quản lý của cơ quan quản lý thuế thì cơ quan quản lý thuế thông báo bằng văn bản để người nộp thuế giải trình, bổ sung thông tin. Thời gian giải trình, bổ sung thông tin không tính trong thời hạn giải quyết hồ sơ hoàn thuế.
2. Đối với hồ sơ thuộc diện kiểm tra trước hoàn thuế, chậm nhất là 40 ngày kể từ ngày cơ quan quản lý thuế có thông báo bằng văn bản về việc chấp nhận hồ sơ và thời hạn giải quyết hồ sơ hoàn thuế, cơ quan quản lý thuế phải quyết định hoàn thuế cho người nộp thuế hoặc không hoàn thuế cho người nộp thuế nếu hồ sơ không đủ điều kiện hoàn thuế.
Như vậy, thời gian hoàn thuế TNCN theo quy định như sau:
- Đối với hồ sơ thuộc diện hoàn thuế TNCN trước thì chậm nhất là 06 ngày làm việc kể từ ngày cơ quan quản lý thuế có thông báo về việc chấp nhận hồ sơ và thời hạn giải quyết hồ sơ hoàn thuế, cơ quan quản lý thuế phải quyết định hoàn thuế cho người nộp thuế.
- Đối với hồ sơ thuộc diện kiểm tra trước hoàn thuế TNCN thì chậm nhất là 40 ngày kể từ ngày cơ quan quản lý thuế có thông báo bằng văn bản về việc chấp nhận hồ sơ và thời hạn giải quyết hồ sơ hoàn thuế TNCN.
Các khoản chi được trừ và không được trừ khi xác định thuế TNCN theo Nghị định 68/2026/NĐ-CP?
Căn cứ Điều 6 Nghị định 68/2026/NĐ-CP quy định các khoản chi được trừ và không được trừ khi xác định thuế TNCN như sau:
- Các khoản chi được trừ là các khoản chi phí thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh, có đủ hóa đơn, chứng từ theo quy định của pháp luật về hóa đơn, chứng từ, pháp luật về kế toán và chứng từ thanh toán không dùng tiền mặt đối với các khoản thanh toán từng lần có giá trị từ 05 triệu đồng trở lên theo pháp luật về thuế giá trị gia tăng, cụ thể như sau:
+ Chi phí nguyên liệu, vật liệu, nhiên liệu, năng lượng, hàng hóa sử dụng vào sản xuất, kinh doanh;
+ Chi phí tiền lương, tiền công, tiền thưởng, các khoản phụ cấp, bảo hiểm bắt buộc và các khoản chi trả cho người lao động có đóng bảo hiểm bắt buộc theo quy định; chi phí tiền lương, tiền công, các khoản phụ cấp và các khoản chi trả cho người lao động dưới 01 tháng;
+ Chi phí khấu hao tài sản cố định phục vụ cho hoạt động sản xuất, kinh doanh. Mức trích khấu hao tài sản cố định được tính vào chi phí hợp lý theo quy định về chế độ quản lý, sử dụng và trích khấu hao tài sản cố định áp dụng đối với doanh nghiệp. Trường hợp tài sản cố định đã khấu hao hết giá trị nhưng vẫn tiếp tục được sử dụng cho sản xuất, kinh doanh thì không được trích khấu hao;
+ Chi phí dịch vụ mua ngoài như điện, nước, điện thoại, internet, vận chuyển, thuê tài sản, sửa chữa, bảo dưỡng có hóa đơn, chứng từ theo quy định của pháp luật;
+ Chi phí trả lãi tiền vay vốn sản xuất, kinh doanh của tổ chức tín dụng theo lãi suất thực tế. Chi phí trả lãi tiền vay vốn sản xuất, kinh doanh của đối tượng không phải là tổ chức tín dụng không vượt quá mức quy định tại Bộ luật Dân sự;
+ Các khoản chi khác phục vụ trực tiếp hoạt động sản xuất, kinh doanh.
- Các khoản chi không được trừ khi xác định thu nhập tính thuế:
+ Khoản chi không liên quan đến hoạt động sản xuất, kinh doanh;
+ Các khoản chi không có đủ hóa đơn, chứng từ theo quy định của pháp luật;
+ Khoản tiền lương, tiền công và các khoản chi có tính chất tiền lương của cá nhân kinh doanh, nhóm cá nhân kinh doanh, các thành viên trong hộ kinh doanh trừ các khoản đóng góp bảo hiểm bắt buộc; khoản tiền lương, tiền công và các khoản chi có tính chất tiền lương đã tính vào chi phí nhưng thực tế không chi trả hoặc không có chứng từ thanh toán;
+ Phần chi khấu hao tài sản cố định vượt mức quy định hoặc khấu hao đối với tài sản cố định không sử dụng cho hoạt động sản xuất, kinh doanh;
+ Các khoản chi phạt vi phạm hành chính, phạt vi phạm hợp đồng, tiền bồi thường do lỗi của cá nhân kinh doanh;
+ Đất ở và công trình phục vụ sinh hoạt trên đất, xe ô tô và các tài sản đăng ký sở hữu hoặc đăng ký sử dụng mang tên cá nhân, trừ xe ô tô và các tài sản đăng ký sở hữu hoặc đăng ký sử dụng với mục đích kinh doanh vận tải, du lịch;
+ Các khoản chi phí phục vụ nhu cầu cá nhân, gia đình. Cá nhân kinh doanh có trách nhiệm theo dõi riêng chi phí phục vụ hoạt động kinh doanh và chi phí phục vụ nhu cầu cá nhân, gia đình.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];