
Quyết định 1796/QĐ-KTNN phân công kiểm toán đối với các bộ ngành trung ương như thế nào?
Ngày 04/12/2025, Kiểm toán nhà nước đã ban hành Quyết định 1796/QĐ-KTNN năm 2025 Về việc phân công kiểm toán đối với các bộ cơ quan ngang bộ, cơ quan thuộc Chính phủ, cơ quan trung ương; tập đoàn, tổng công ty thuộc các bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ.
Tải Quyết định 1796/QĐ-KTNN năm 2025 tại đây: tải về
Theo đó, Quyết định 1796/QĐ-KTNN năm 2025 quyết định Phân công kiểm toán đối với các bộ cơ quan ngang bộ, cơ quan thuộc Chính phủ, cơ quan trung ương; tập đoàn, tổng công ty thuộc các bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ của các đơn vị Kiểm toán nhà nước chuyên ngành (có danh sách kèm theo).
Quyết định 1796/QĐ-KTNN năm 2025 có hiệu lực thi hành kể từ ngày ký.
Quyết định 1796/QĐ-KTNN năm 2025 thay thế Quyết định 1349/QĐ-KTNN ngày 02/10/2020 của Tổng Kiểm toán nhà nước về việc phân công kiểm toán đối với các bộ, ngành, cơ quan trung ương.
Sau đây là Danh sách Phân công kiểm toán đối với các bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, cơ quan trung ương; tập đoàn, tổng công ty thuộc các bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ:
(I) Kiểm toán nhà nước chuyên ngành la thực hiện kiểm toán:
(1) Bộ Quốc phòng (trừ Ngân hàng Thương mại cổ phần Quân đội)
(II) Kiểm toán nhà nước chuyên ngành Ib thực hiện kiểm toán:
(1) Bộ Công an
(2) Văn phòng Trung ương Đảng, các Ban của Đảng, Báo Nhân dân, Tạp chỉ cộng sản
(3) Các Tỉnh ủy, Thành uỷ trực thuộc Trung ương (trừ Ngân hàng Thương mại cổ phần Sài Gòn Công Thương)
(4) Tòa án nhân dân tối cao
(5) Viện Kiểm sát nhân dân tối cao
(6) Thanh tra Chính phủ
(7) Học viện Chính trị quốc gia Hồ Chí Minh
(8) Kiểm toán nhà nước
(III) Kiểm toán nhà nước chuyên ngành II thực hiện kiểm toán:
(1) Bộ Tài chính (trừ Ủy ban Chứng khoán Nhà nước, Bảo hiểm xã hội Việt Nam và các tập đoàn, tổng công ty nhà nước)
(2) Bộ Công Thương
(3) Bộ Xây dựng
(4) Bộ Nông nghiệp và Môi trường
(5) Văn phòng Chủ tịch nước
(6) Văn phòng Chính phủ
(7) Văn phòng Quốc hội
(8) Bộ Ngoại giao
(9) Bộ Nội vụ
(10) Bộ Tư pháp
(11) Liên đoàn Thương mại và Công nghiệp Việt Nam
(IV) Kiểm toán nhà nước chuyên ngành III thực hiện kiểm toán:
(1) Bộ Khoa học và Công nghệ
(2) Bộ Giáo dục và Đào tạo
(3) Bộ Y tế
(4) Bộ Văn hoá, Thể Thao và Du lịch
(5) Bộ Dân tộc và Tôn giáo
(6) Viện Hàn lâm Khoa học và Công nghệ Việt Nam
(7) Viện Hàn lâm Khoa học xã hội Việt Nam
(8) Đài Truyền hình Việt Nam
(9) Đài Tiếng nói Việt Nam
(10) Thông tấn xã Việt Nam
(11) Uỷ ban Trung ương Mặt trận Tổ quốc Việt Nam
(12) Liên minh Hợp tác xã Việt Nam
(V) Kiểm toán nhà nước chuyên ngành V thực hiện kiểm toán:
Các tổng công ty do Bộ Xây dựng làm đại diện vốn nhà nước tại doanh nghiệp.
(VI) Kiểm toán nhà nước chuyên ngành VI thực hiện kiểm toán:
Các tập đoàn, tổng công ty do các bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, cơ quan trung ương, tổ chức làm đại diện vốn nhà nước tại doanh nghiệp (trừ các doanh nghiệp do Bộ Quốc phòng, Bộ Công an, Bộ Xây dựng làm đại diện vốn nhà nước và các doanh nghiệp hoạt động trong lĩnh vực tài chính, tín dụng, bảo hiểm, dịch vụ tư vấn tài chính - kế toán - kiểm toán).
(VII) Kiểm toán nhà nước chuyên ngành VII thực hiện kiểm toán:
(1) Ngân hàng Nhà nước
(2) Bảo hiểm xã hội Việt Nam
(3) Ủy ban Chứng khoán Nhà nước
(4) Ngân hàng Phát triển Việt Nam
(5) Ngân hàng Chính sách xã hội
(6) Các doanh nghiệp có vốn nhà nước do các bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, tổ chức làm đại diện vốn nhà nước hoạt động trong lĩnh vực tài chính, tín dụng, bảo hiểm, dịch vụ tư vấn tài chính - kế toán - kiểm toán.
Trên đây là nội dung "Quyết định 1796/QĐ-KTNN phân công kiểm toán đối với các bộ ngành trung ương?"
>>> Tra cứu MST doanh nghiệp: Tại đây >>> Tra cứu MST cá nhân: Tại đây >>> Xem thêm Tổng hợp các văn bản hướng dẫn Luật Kiểm toán nhà nước mới nhất hiện nay? Tên gọi 12 Kiểm toán Nhà nước khu vực chi tiết hiện nay là gì? |
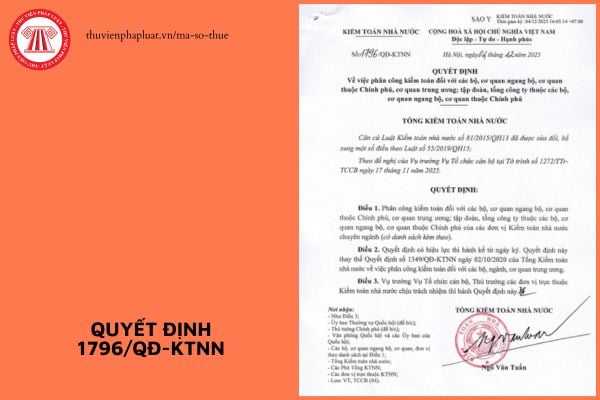
Quyết định 1796/QĐ-KTNN phân công kiểm toán đối với các bộ ngành trung ương như thế nào? (Hình từ Internet)
Kiểm toán nhà nước chuyên ngành là gì?
Căn cứ Điều 2 Luật Kiểm toán nhà nước 2015 quy định như sau:
Giải thích từ ngữ
Trong Luật này, các từ ngữ dưới đây được hiểu như sau:
...
3. Đơn vị được kiểm toán là cơ quan, tổ chức quản lý, sử dụng tài chính công, tài sản công.
4. Hồ sơ kiểm toán của cuộc kiểm toán là các tài liệu do Kiểm toán nhà nước thu thập, phân loại, sử dụng, lập, lưu trữ và quản lý theo quy định.
5. Hoạt động kiểm toán của Kiểm toán nhà nước là việc đánh giá và xác nhận tính đúng đắn, trung thực của các thông tin tài chính công, tài sản công hoặc báo cáo tài chính liên quan đến quản lý, sử dụng tài chính công, tài sản công; việc chấp hành pháp luật và hiệu quả trong việc quản lý, sử dụng tài chính công, tài sản công.
6. Kiểm toán nhà nước chuyên ngành là đơn vị trực thuộc Kiểm toán nhà nước, thực hiện kiểm toán đối với đơn vị được kiểm toán ở trung ương và các nhiệm vụ theo sự phân công của Tổng Kiểm toán nhà nước.
7. Kiểm toán nhà nước khu vực là đơn vị trực thuộc Kiểm toán nhà nước, thực hiện kiểm toán đối với đơn vị được kiểm toán ở địa phương và các nhiệm vụ theo sự phân công của Tổng Kiểm toán nhà nước.
...
Theo đó, Kiểm toán nhà nước chuyên ngành là đơn vị trực thuộc Kiểm toán nhà nước, thực hiện kiểm toán đối với đơn vị được kiểm toán ở trung ương và các nhiệm vụ theo sự phân công của Tổng Kiểm toán nhà nước.
Đứng đầu Kiểm toán nhà nước chuyên ngành là ai?
Căn cứ Điều 17 Luật Kiểm toán nhà nước 2015 quy định Kiểm toán trưởng, Phó Kiểm toán trưởng như sau:
Kiểm toán trưởng, Phó Kiểm toán trưởng
1. Kiểm toán trưởng là người đứng đầu Kiểm toán nhà nước chuyên ngành hoặc Kiểm toán nhà nước khu vực.
2. Phó Kiểm toán trưởng giúp việc Kiểm toán trưởng, thực hiện nhiệm vụ theo sự phân công của Kiểm toán trưởng và chịu trách nhiệm trước Kiểm toán trưởng về nhiệm vụ được phân công.
3. Kiểm toán trưởng, Phó Kiểm toán trưởng phải là Kiểm toán viên chính trở lên.
4. Tổng Kiểm toán nhà nước bổ nhiệm, miễn nhiệm, cách chức Kiểm toán trưởng và Phó Kiểm toán trưởng.
5. Nhiệm vụ, quyền hạn và trách nhiệm của Kiểm toán trưởng, Phó Kiểm toán trưởng do Tổng Kiểm toán nhà nước quy định.
Như vậy, có thể thấy rằng, Kiểm toán trưởng là người đứng đầu Kiểm toán nhà nước chuyên ngành.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];






































