Hệ thống mẫu biểu kiểm toán áp dụng trong hoạt động kiểm toán của Kiểm toán nhà nước theo Quyết định 323?
Ngày 10/03/2026, Tổng Kiểm toán nhà nước đã ban hành Quyết định 323/QĐ-KTNN năm 2026 về Hệ thống mẫu biểu kiểm toán áp dụng trong hoạt động kiểm toán của Kiểm toán nhà nước.
>>Tải về Quyết định 323/QĐ-KTNN năm 2026
Theo đó, ban hành kèm theo Quyết định 323/QĐ-KTNN năm 2026 là Hệ thống mẫu biểu kiểm toán áp dụng trong hoạt động kiểm toán của Kiểm toán nhà nước, cụ thể như sau:
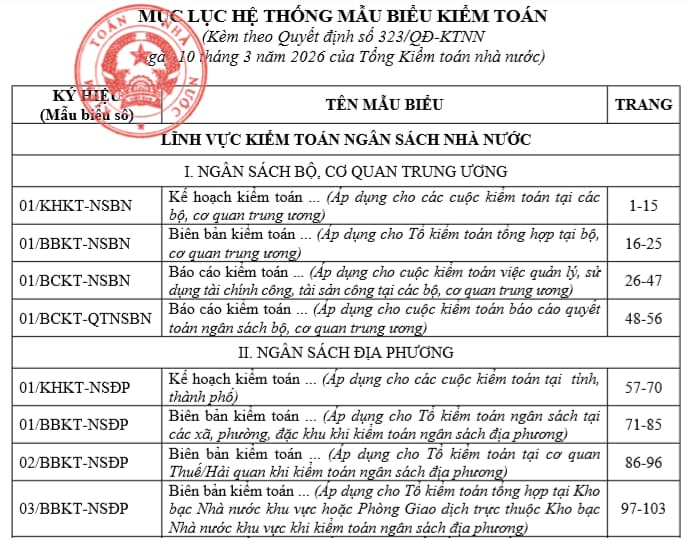
>>Tải về Hệ thống mẫu biểu kiểm toán kèm theo Quyết định 323/QĐ-KTNN năm 2026
Xem thêm:
>> Hướng dẫn ưu đãi thuế TNDN đối với hoạt động gia công, chế biến thủy sản theo Công văn 1614?
>> Chính thức Nghị định 191/2013 về tài chính công đoàn hết hiệu lực từ ngày 16/05/2026?
>> Từ ngày 16/05/2026 giảm 20% mức đóng kinh phí công đoàn cho doanh nghiệp?
Hệ thống mẫu biểu kiểm toán trong hoạt động kiểm toán của KTNN theo Quyết định 323? (Hình từ Internet)
Khai thác và sử dụng hồ sơ kiểm toán như thế nào?
Căn cứ Điều 19 Nghị định 17/2012/NĐ-CP quy định như sau:
Khai thác, sử dụng hồ sơ kiểm toán
Chỉ được khai thác, sử dụng hồ sơ kiểm toán trong các trường hợp sau đây:
1. Theo quyết định của người có thẩm quyền của doanh nghiệp kiểm toán, chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam trên cơ sở đảm bảo nghĩa vụ về tính bảo mật theo quy định tại Điều 43 của Luật kiểm toán độc lập.
2. Khi có yêu cầu của Tòa án nhân dân, Viện Kiểm sát nhân dân, Cơ quan điều tra, Cơ quan thanh tra, Kiểm toán Nhà nước, Bộ Tài chính và các cơ quan, tổ chức khác theo quy định của pháp luật.
3. Khi có yêu cầu kiểm tra chất lượng kiểm toán; giải quyết khiếu nại, tranh chấp trong hoạt động kiểm toán và các yêu cầu khác theo quy định của pháp luật.
Như vậy, chỉ được khai thác và sử dụng hồ sơ kiểm toán trong các trường hợp sau:
(1) Theo quyết định của người có thẩm quyền của doanh nghiệp kiểm toán, chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam trên cơ sở đảm bảo nghĩa vụ về tính bảo mật theo quy định tại Điều 43 Luật kiểm toán độc lập 2011.
(2) Khi có yêu cầu của Tòa án nhân dân, Viện Kiểm sát nhân dân, Cơ quan điều tra, Cơ quan thanh tra, Kiểm toán Nhà nước, Bộ Tài chính và các cơ quan, tổ chức khác theo quy định của pháp luật.
(3) Khi có yêu cầu kiểm tra chất lượng kiểm toán; giải quyết khiếu nại, tranh chấp trong hoạt động kiểm toán và các yêu cầu khác theo quy định của pháp luật.
Thời hạn kiểm toán nhà nước là bao lâu?
Căn cứ Điều 34 Luật Kiểm toán nhà nước 2015 quy định thời hạn kiểm toán như sau:
Thời hạn kiểm toán
1. Thời hạn của cuộc kiểm toán được tính từ ngày công bố quyết định kiểm toán đến khi kết thúc việc kiểm toán tại đơn vị được kiểm toán.
2. Thời hạn của một cuộc kiểm toán không quá 60 ngày, trừ trường hợp quy định tại khoản 3 Điều này. Trường hợp phức tạp, cần thiết kéo dài thời hạn kiểm toán thì Tổng Kiểm toán nhà nước quyết định gia hạn một lần, thời gian gia hạn không quá 30 ngày.
3. Đối với cuộc kiểm toán để đánh giá tính kinh tế, hiệu lực và hiệu quả trong quản lý và sử dụng tài chính công, tài sản công có quy mô toàn quốc, Tổng Kiểm toán nhà nước quyết định cụ thể về thời hạn kiểm toán.
Theo đó, thời hạn của một cuộc kiểm toán không quá 60 ngày được tính từ ngày công bố quyết định kiểm toán đến khi kết thúc việc kiểm toán tại đơn vị được kiểm toán ngoại trừ kiểm toán để đánh giá tính kinh tế, hiệu lực và hiệu quả trong quản lý và sử dụng tài chính công, tài sản công có quy mô toàn quốc
Trường hợp phức tạp, cần thiết kéo dài thời hạn kiểm toán thì Tổng Kiểm toán nhà nước quyết định gia hạn một lần, thời gian gia hạn không quá 30 ngày.
Đối với kiểm toán để đánh giá tính kinh tế, hiệu lực và hiệu quả trong quản lý và sử dụng tài chính công, tài sản công có quy mô toàn quốc, Tổng Kiểm toán nhà nước quyết định cụ thể về thời hạn kiểm toán.
Các hành vi nào bị nghiêm cấm trong kiểm toán nhà nước?
Theo Điều 8 Luật Kiểm toán nhà nước 2015 có một số thuật ngữ bị thay thế bởi điểm a khoản 15 Điều 1 Luật Kiểm toán nhà nước sửa đổi 2019 quy định các hành vi bị cấm trong kiểm toán nhà nước hiện nay cụ thể như sau:
(1) Nghiêm cấm các hành vi sau đây đối với Kiểm toán nhà nước, Kiểm toán viên nhà nước và cộng tác viên Kiểm toán nhà nước:
- Sách nhiễu, gây khó khăn, phiền hà cho đơn vị được kiểm toán;
- Can thiệp trái pháp luật vào hoạt động bình thường của đơn vị được kiểm toán;
- Đưa, nhận, môi giới hối lộ;
- Báo cáo sai lệch, không đầy đủ kết quả kiểm toán;
- Lợi dụng chức vụ, quyền hạn để vụ lợi;
- Tiết lộ bí mật nhà nước, bí mật nghề nghiệp của đơn vị được kiểm toán;
- Tiết lộ thông tin về tình hình và kết quả kiểm toán chưa được công bố chính thức.
(2) Nghiêm cấm các hành vi sau đây đối với đơn vị được kiểm toán và cơ quan, tổ chức, cá nhân có liên quan đến hoạt động kiểm toán:
- Từ chối cung cấp thông tin, tài liệu phục vụ cho cuộc kiểm toán theo yêu cầu của Kiểm toán nhà nước và Kiểm toán viên nhà nước;
- Cản trở công việc của Kiểm toán nhà nước và Kiểm toán viên nhà nước;
- Báo cáo sai lệch, không trung thực, không đầy đủ, kịp thời hoặc thiếu khách quan thông tin liên quan đến cuộc kiểm toán của Kiểm toán nhà nước;
- Mua chuộc, đưa hối lộ cho Kiểm toán viên nhà nước và cộng tác viên Kiểm toán nhà nước;
- Che giấu các hành vi vi phạm pháp luật về tài chính công, tài sản công.
(3) Nghiêm cấm mọi cơ quan, tổ chức, cá nhân can thiệp trái pháp luật vào hoạt động kiểm toán, kết quả kiểm toán của Kiểm toán nhà nước và Kiểm toán viên nhà nước, cộng tác viên Kiểm toán nhà nước.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];