
Bảng giá đất tỉnh Sơn La áp dụng từ ngày 01/01/2026 như thế nào?
Ngày 29/12/2025, Hội đồng nhân dân tỉnh Sơn La đã có Nghị quyết 152/2025/NQ-HĐND ban hành bảng giá đất năm 2026 trên địa bàn tỉnh Sơn La.
Tải về Nghị quyết 152/2025/NQ-HĐND
Theo đó, Ban hành kèm theo Nghị quyết 152/2025/NQ-HĐND là Quy định về Bảng giá đất lần đầu năm 2026 trên địa bàn tỉnh Sơn La.
Xem thêm chi tiết Bảng giá đất tỉnh Sơn La áp dụng từ 1/1/2026 tại đây:
(1) Bảng giá đất nông nghiệp Tải về
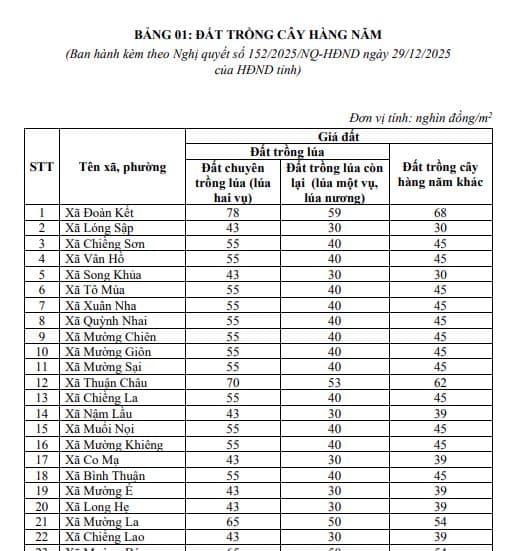
(2) Bảng giá đất ở Tải về
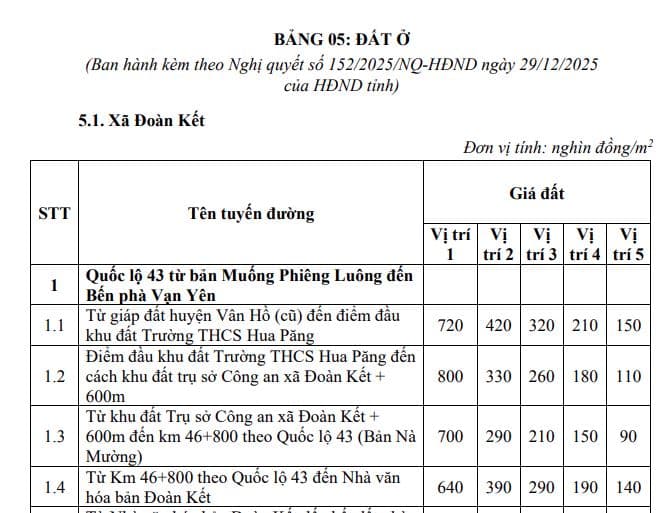
(3) Bảng giá đất thương mại dịch vụ Tải về
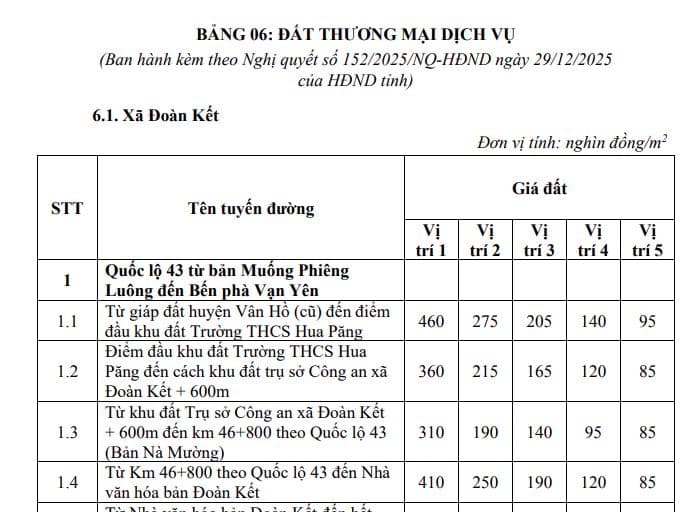
(4) Bảng giá đất cơ sở sản xuất phi nông nghiệp Tải về
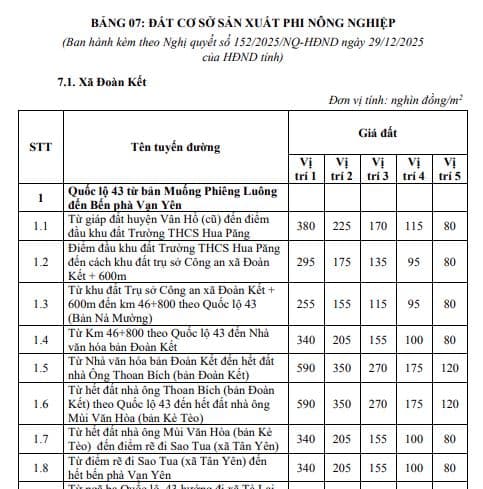
(5) Bảng giá đất khu công nghiệp và đất cụm công nghiệp Tải về
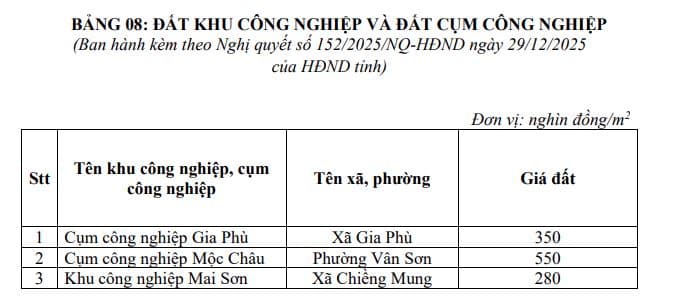
Trên đây là nội dung "Bảng giá đất tỉnh Sơn La áp dụng từ ngày 01/01/2026 như thế nào?"

Bảng giá đất tỉnh Sơn La áp dụng từ ngày 01/01/2026 như thế nào? (hình từ internet)
Việc định giá đất phải bảo đảm các nguyên tắc nào?
Căn cứ theo quy định tại Điều 158 Luật Đất đai 2024 quy định về nguyên tắc, căn cứ, phương pháp định giá đất như sau:
Nguyên tắc, căn cứ, phương pháp định giá đất
1. Việc định giá đất phải bảo đảm các nguyên tắc sau đây:
a) Phương pháp định giá đất theo nguyên tắc thị trường;
b) Tuân thủ đúng phương pháp, trình tự, thủ tục định giá đất;
c) Bảo đảm trung thực, khách quan, công khai, minh bạch;
d) Bảo đảm tính độc lập giữa tổ chức tư vấn xác định giá đất, Hội đồng thẩm định bảng giá đất, Hội đồng thẩm định giá đất cụ thể và cơ quan hoặc người có thẩm quyền quyết định giá đất;
đ) Bảo đảm hài hòa lợi ích giữa Nhà nước, người sử dụng đất và nhà đầu tư.
2. Căn cứ định giá đất bao gồm:
a) Mục đích sử dụng đất được đưa ra định giá;
b) Thời hạn sử dụng đất. Đối với đất nông nghiệp đã được Nhà nước giao cho hộ gia đình, cá nhân theo hạn mức giao đất nông nghiệp, đất nông nghiệp trong hạn mức nhận chuyển quyền thì không căn cứ vào thời hạn sử dụng đất;
c) Thông tin đầu vào để định giá đất theo các phương pháp định giá đất;
d) Yếu tố khác ảnh hưởng đến giá đất;
đ) Quy định của pháp luật có liên quan tại thời điểm định giá đất.
3. Thông tin đầu vào để định giá đất theo các phương pháp định giá đất quy định tại điểm c khoản 2 Điều này bao gồm:
a) Giá đất được ghi nhận trong cơ sở dữ liệu quốc gia về đất đai, cơ sở dữ liệu quốc gia về giá;
...
Như vậy, theo quy định trên việc định giá đất phải đảm bảo nguyên tắc sau:
- Phương pháp định giá đất theo nguyên tắc thị trường;
- Tuân thủ đúng phương pháp, trình tự, thủ tục định giá đất;
- Bảo đảm trung thực, khách quan, công khai, minh bạch;
- Bảo đảm tính độc lập giữa tổ chức tư vấn xác định giá đất, Hội đồng thẩm định bảng giá đất, Hội đồng thẩm định giá đất cụ thể và cơ quan hoặc người có thẩm quyền quyết định giá đất;
- Bảo đảm hài hòa lợi ích giữa Nhà nước, người sử dụng đất và nhà đầu tư.
Thu nhập nào từ chuyển nhượng bất động sản phải chịu thuế TNCN?
Căn cứ theo quy định tại khoản 5 Điều 3 Luật Thuế thu nhập cá nhân 2025 quy định về các thu nhập chịu thuế như sau:
Thu nhập chịu thuế
...
3. Thu nhập từ đầu tư vốn, bao gồm:
a) Tiền lãi cho vay;
b) Lợi tức cổ phần;
c) Thu nhập từ đầu tư vốn dưới các hình thức khác.
4. Thu nhập từ chuyển nhượng vốn, bao gồm:
a) Thu nhập từ chuyển nhượng phần vốn trong các tổ chức kinh tế;
b) Thu nhập từ chuyển nhượng chứng khoán;
c) Thu nhập từ chuyển nhượng vốn dưới các hình thức khác.
5. Thu nhập từ chuyển nhượng bất động sản, bao gồm:
a) Thu nhập từ chuyển nhượng quyền sử dụng đất và tài sản gắn liền với đất;
b) Thu nhập từ chuyển nhượng quyền sở hữu hoặc sử dụng nhà ở;
c) Thu nhập từ chuyển nhượng quyền thuê đất, quyền thuê mặt nước;
d) Các khoản thu nhập khác nhận được từ chuyển nhượng bất động sản dưới mọi hình thức.
6. Thu nhập từ trúng thưởng, bao gồm:
a) Trúng thưởng xổ số;
b) Trúng thưởng trong các hình thức khuyến mại;
c) Trúng thưởng trong các hình thức đặt cược;
d) Trúng thưởng trong các trò chơi, cuộc thi có thưởng và các hình thức trúng thưởng khác, trừ trúng thưởng trong casino.
...
Theo quy định trên, thu nhập từ chuyển nhượng bất động sản chịu thuế TNCN bao gồm:
- Thu nhập từ chuyển nhượng quyền sử dụng đất và tài sản gắn liền với đất;
- Thu nhập từ chuyển nhượng quyền sở hữu hoặc sử dụng nhà ở;
- Thu nhập từ chuyển nhượng quyền thuê đất, quyền thuê mặt nước;
- Các khoản thu nhập khác nhận được từ chuyển nhượng bất động sản dưới mọi hình thức.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];







































