Danh sách 1840 đơn vị chậm đóng BHXH không đến làm việc theo giấy mời của Viện kiểm sát tại TP HCM?
Mới đây, Cơ quan BHXH TP Hồ Chí Minh đã công khai danh sách 1840 đơn vị chậm đóng BHXH không đến làm việc theo giấy mời của Viện kiểm sát tại TP HCM (số liệu tính đến ngày 3/9/2026), cụ thể như sau:
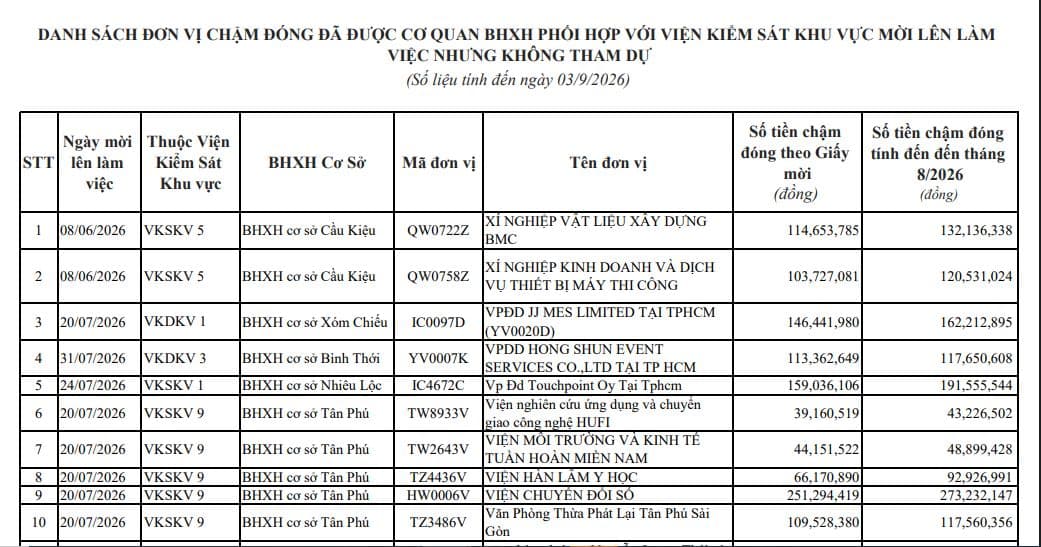
<<<Tải về Danh sách 1840 đơn vị chậm đóng BHXH không đến làm việc theo giấy mời của Viện kiểm sát tại TP Hồ Chí Minh>>>

Danh sách 1840 đơn vị chậm đóng BHXH không đến làm việc theo giấy mời của Viện kiểm sát tại TP HCM? (Hình từ Internet)
Hành vi nào được xem là chậm đóng BHXH?
Căn cứ Điều 38 Luật Bảo hiểm xã hội 2024 quy định chậm đóng BHXH như sau
Chậm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp
Chậm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp là hành vi của người sử dụng lao động thuộc một trong các trường hợp sau đây:
1. Chưa đóng hoặc đóng chưa đầy đủ số tiền phải đóng theo hồ sơ tham gia bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp đã đăng ký kể từ sau ngày đóng bảo hiểm xã hội chậm nhất quy định tại khoản 4 Điều 34 của Luật này hoặc kể từ sau ngày đóng bảo hiểm thất nghiệp chậm nhất theo quy định của pháp luật về bảo hiểm thất nghiệp, trừ trường hợp quy định tại điểm đ và điểm e khoản 1 Điều 39 của Luật này;
2. Không đăng ký hoặc đăng ký không đầy đủ số người phải tham gia bảo hiểm xã hội bắt buộc trong thời hạn 60 ngày kể từ ngày hết thời hạn quy định tại khoản 1 Điều 28 của Luật này;
3. Không đăng ký hoặc đăng ký không đầy đủ số người phải tham gia bảo hiểm thất nghiệp trong thời hạn 60 ngày kể từ ngày hết thời hạn phải tham gia bảo hiểm thất nghiệp theo quy định của pháp luật về bảo hiểm thất nghiệp;
4. Thuộc trường hợp không bị coi là trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp theo quy định tại khoản 2 Điều 39 của Luật này.
Theo quy định trên, những hành vi được xem là chậm đóng BHXH bắt buộc của doanh nghiệp, hộ kinh doanh, cơ sở kinh doanh bao gồm:
(1) Chưa đóng hoặc đóng chưa đầy đủ số tiền phải đóng theo hồ sơ tham gia BHXH bắt buộc đã đăng ký kể từ sau ngày đóng BHXH chậm nhất quy định, trừ trường hợp không đóng hoặc đóng không đầy đủ số tiền đã đăng ký BHXH bắt buộc sau 60 ngày kể từ ngày đóng BHXH bắt buộc chậm nhất đã được cơ quan có thẩm quyền đôn đốc theo quy định.
(2) Không đăng ký hoặc đăng ký không đầy đủ số người phải tham gia BHXH bắt buộc trong thời hạn 60 ngày kể từ ngày hết thời hạn quy định
(3) Thuộc trường hợp không bị coi là trốn đóng BHXH bắt buộc.
Năm 2026, tiền đóng bảo hiểm xã hội có được trừ khi tính thuế TNCN hay không?
Căn cứ tại Điều 8 Nghị định 253/2026/NĐ-CP quy định thu nhập từ tiền lương tiền công như sau:
Thu nhập từ tiền lương, tiền công
Thu nhập từ tiền lương, tiền công quy định tại khoản 2 Điều 3 của Luật Thuế thu nhập cá nhân bao gồm:
...
3. Các khoản phụ cấp, trợ cấp, thu nhập khác, trừ các khoản sau:
...
Các khoản phụ cấp, trợ cấp không tính vào thu nhập chịu thuế quy định tại khoản này phải được cơ quan nhà nước có thẩm quyền quy định theo pháp luật về ưu đãi người có công, quốc phòng, an ninh, ngoại giao, lao động, bảo hiểm xã hội, y tế, giáo dục - đào tạo và pháp luật liên quan khác. Trường hợp khoản phụ cấp, trợ cấp nhận được cao hơn mức phụ cấp, trợ cấp quy định thì phần vượt phải tính vào thu nhập chịu thuế thu nhập cá nhân của cá nhân, trừ quy định tại điểm h khoản này.
...
Đồng thời, tại Điều 46 Nghị định 253/2026/NĐ-CP quy định thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công như sau:
Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công
...
2. Thu nhập tính thuế đối với thu nhập từ tiền lương, tiền công là tổng thu nhập chịu thuế quy định tại Điều 8 của Nghị định này mà người nộp thuế nhận được trong kỳ tính thuế trừ (-) đi các khoản dưới đây:
a) Các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, khoản đóng góp bảo hiểm xã hội tự nguyện theo Luật Bảo hiểm xã hội, khoản đóng góp bảo hiểm y tế tự nguyện theo Luật Bảo hiểm y tế, khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo Luật Bảo hiểm xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ.
...
Trường hợp cá nhân cư trú tại Việt Nam có thu nhập từ tiền lương, tiền công ở nước ngoài đã tham gia đóng các khoản bảo hiểm bắt buộc theo quy định của quốc gia nơi cá nhân đóng các loại bảo hiểm này như bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc thì được trừ các khoản phí bảo hiểm đó vào thu nhập chịu thuế khi xác định thu nhập tính thuế từ tiền lương, tiền công.
Khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo Luật Bảo hiểm xã hội, mua bảo hiểm hưu trí tự nguyện của năm nào được trừ vào thu nhập chịu thuế của năm đó.
...
Như vậy, tiền đóng bảo hiểm xã hội (hoặc các khoản bảo hiểm tương tự đối với người Việt Nam là cá nhân cư trú nhưng làm việc tại nước ngoài có thu nhập từ tiền lương, tiền công ở nước ngoài) được trừ khi tính thuế TNCN.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];