Danh sách 307 đơn vị chậm đóng BHXH tỉnh Hưng Yên tính đến hết tháng 8/2026 là những doanh nghiệp nào?
Vào ngày 14/9/2026, trên Cổng thông tin điện tử Bảo hiểm xã hội tỉnh Hưng Yên đã công bố Danh sách các đơn vị chậm đóng BHXH tỉnh Hưng Yên tính đến hết tháng 8/2026, cụ thể như sau:
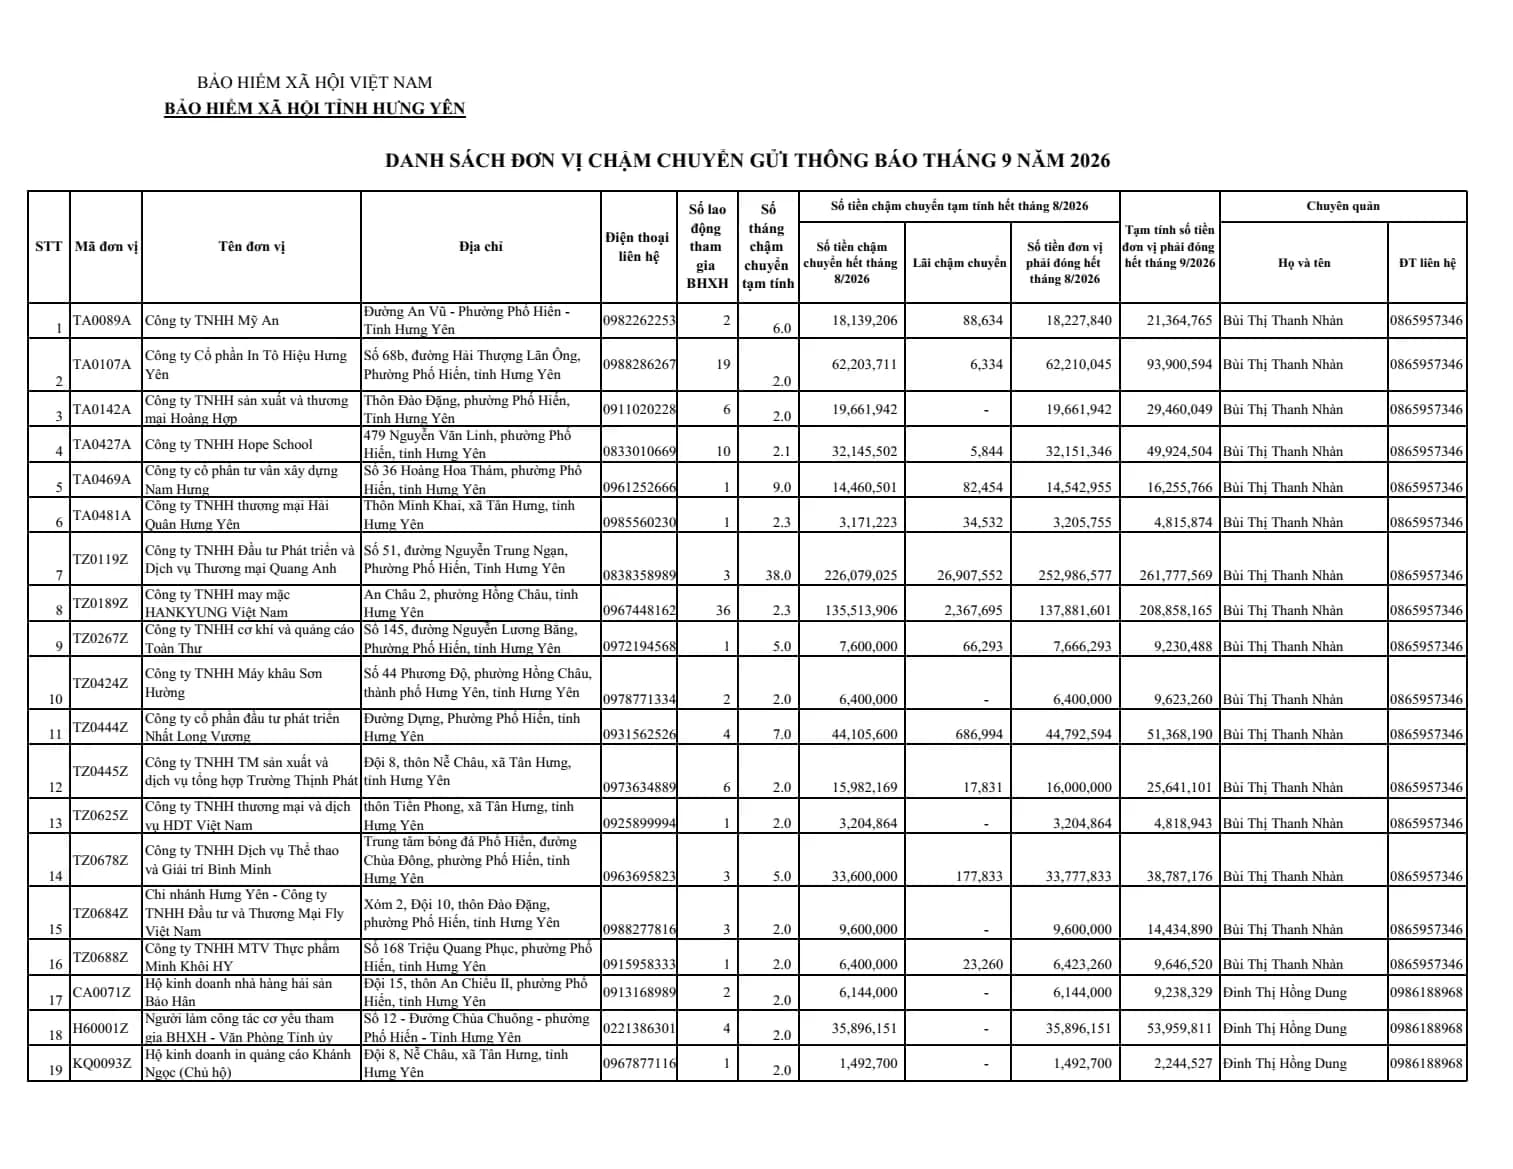
<<<Tải về Danh sách 307 đơn vị chậm đóng BHXH tỉnh Hưng Yên tính đến hết tháng 8/2026>>>

Danh sách 307 đơn vị chậm đóng BHXH tỉnh Hưng Yên tính đến hết tháng 8/2026 là những doanh nghiệp nào? (Hình từ Internet)
Danh sách trụ sở kèm địa chỉ các cơ quan BHXH trên địa bàn tỉnh Hưng Yên?
Ngày 26/9/2025, BHXH tỉnh Hưng Yên ban hành Thông báo 451/TB-BHXH năm 2025 TẢI VỀ về tổ chức lại các cơ quan BHXH cơ sở trên địa bàn tỉnh Hưng Yên.
Theo đó, tại Phụ lục ban hành kèm Thông báo 451/TB-BHXH năm 2025 quy định tên gọi, địa chỉ 12 BHXH cơ sở thuộc BHXH tỉnh Hưng Yên như sau:
STT | Tên đơn vị | Địa chỉ liên hệ | Địa bàn quản lý thu từ ngày 01/10/2025 |
1 | Bảo hiểm xã hội cơ sở Mỹ Hào | Số 108, đường Nguyễn Văn Linh, phường Mỹ Hào, tỉnh Hưng Yên | Phường Mỹ Hào; Phường Đường Hào; Phường Thượng Hồng; Xã Như Quỳnh; Xã Lạc Đạo; Xã Đại Đồng. |
2 | Bảo hiểm xã hội cơ sở Văn Giang | Thôn Đan Nhiễm, xã Văn Giang, tỉnh Hưng Yên | Xã Nghĩa Trụ; Xã Phụng Công; Xã Văn Giang; Xã Mễ Sở; Xã Khoái Châu; Xã Triệu Việt Vương; Xã Châu Ninh. |
3 | Bảo hiểm xã hội cơ sở Yên Mỹ | Thôn Nghĩa Trang, xã Yên Mỹ, tỉnh Hưng Yên | Xã Yên Mỹ; Xã Việt Yên; Xã Hoàn Long; Xã Nguyễn Văn Linh; Xã Việt Tiến. |
4 | Bảo hiểm xã hội cơ sở Ân Thi | Đường Bùi Thị Cúc, xã Ân Thi, tỉnh Hưng Yên | Xã Ân Thi; Xã Xuân Trúc; Xã Phạm Ngũ Lão; Xã Nguyễn Trãi; Xã Hồng Quang; Xã Đoàn Đào; Xã Tiên Hoa. |
5 | Bảo hiểm xã hội cơ sở Lương Bằng | Thôn Tạ Thượng, xã Lương Bằng, tỉnh Hưng Yên | Xã Lương Bằng; Xã Nghĩa Dân; Xã Hiệp Cường; Xã Đức Hợp; Xã Chí Minh; Xã Hoàng Hoa Thám; Xã Tiên Lữ. |
6 | Bảo hiểm xã hội cơ sở Quang Hưng | Thôn Cao Xá, xã Quang Hưng, tỉnh Hưng Yên | Xã Quang Hưng; Xã Tiên Tiến; Xã Tống Trân; Xã Hưng Hà; Xã Tiên La; Xã Diên Hà; Xã Ngự Thiên; Xã Long Hưng. |
7 | Bảo hiểm xã hội cơ sở Đông Hưng | Số 10, đường Nguyễn Bá Dương, xã Đông Hưng, tỉnh Hưng Yên | Xã Đông Hưng; Xã Bắc Tiên Hưng; Xã Đông Tiên Hưng; Xã Nam Đông Hưng; Xã Bắc Đông Hưng; Xã Bắc Đông Quan; Xã Đông Quan; Xã Nam Tiên Hưng; Xã Tiên Hưng; Xã Lê Quý Đôn; Xã Hồng Minh. |
8 | Bảo hiểm xã hội cơ sở Quỳnh Phụ | Khu I, xã Quỳnh Phụ, tỉnh Hưng Yên | Xã Quỳnh Phụ; Xã Minh Thọ; Xã Nguyễn Du; Xã Quỳnh An; Xã Ngọc Lâm; Xã Đồng Bằng; Xã A Sào; Xã Phụ Dực; Xã Tân Tiến; Xã Thần Khê. |
9 | Bảo hiểm xã hội cơ sở Thái Thụy | Tổ 07, xã Thái Thụy, tỉnh Hưng Yên | Xã Thái Thụy; Xã Đông Thụy Anh; Xã Bắc Thụy Anh; Xã Thụy Anh; Xã Tây Thụy Anh; Xã Nam Thụy Anh; Xã Bắc Thái Ninh; Xã Thái Ninh; Xã Đông Thái Ninh; Xã Nam Thái Ninh; Xã Tây Thái Ninh. |
10 | Bảo hiểm xã hội cơ sở Ái Quốc | Thôn Đông, xã Ái Quốc, tỉnh Hưng Yên | Xã Tiền Hải; Xã Tây Tiền Hải; Xã Đông Tiền Hải; Xã Nam Tiền Hải; Xã Ái Quốc; Xã Đồng Châu; Xã Nam Cường; Xã Hưng Phú; Xã Bình Định. |
11 | Bảo hiểm xã hội cơ sở Kiến Xương | Phố Quang Trung, xã Kiến Xương, tỉnh Hưng Yên | Xã Kiến Xương; Xã Lê Lợi; Xã Quang Lịch; Xã Vũ Quý; Xã Bình Thanh; Xã Hồng Vũ; Xã Bình Nguyên; Xã Trà Giang; Xã Thư Vũ; Xã Vũ Tiên. |
12 | Bảo hiểm xã hội cơ sở Thái Bình | Phường Trà Lý, tỉnh Hưng Yên | Xã Vũ Thư; Xã Thư Trì; Xã Tân Thuận; Xã Vạn Xuân; Phường Thái Bình; Phường Trần Lãm; Phường Trần Hưng Đạo; Phường Trà Lý; Phường Vũ Phúc. |
Trước khi tính thuế TNCN thì được trừ những khoản nào?
Theo Điều 10, Điều 11 Luật Thuế thu nhập cá nhân 2025 quy định các khoản giảm trừ trước khi tính thuế TNCN mới nhất 2026 bao gồm:
(1) Giảm trừ gia cảnh
- Giảm trừ gia cảnh là số tiền được trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công của người nộp thuế là cá nhân cư trú. Giảm trừ gia cảnh gồm:
+ Mức giảm trừ đối với người nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
+ Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
- Căn cứ biến động của giá cả, thu nhập, Chính phủ trình Ủy ban Thường vụ Quốc hội quy định mức giảm trừ gia cảnh quy định tại khoản 1 Điều 10 Luật Thuế thu nhập cá nhân 2025 phù hợp với tình hình kinh tế - xã hội trong từng thời kỳ.
- Việc xác định mức giảm trừ gia cảnh đối với người phụ thuộc thực hiện theo nguyên tắc mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế.
- Người phụ thuộc là người mà người nộp thuế có trách nhiệm nuôi dưỡng, bao gồm:
+ Con chưa thành niên; con là người mất năng lực hành vi dân sự, người khuyết tật, không có khả năng lao động;
+ Các cá nhân không có thu nhập hoặc có thu nhập không vượt quá mức do Bộ trưởng Bộ Tài chính quy định, bao gồm con thành niên đang học đại học, cao đẳng, trung học chuyên nghiệp hoặc học nghề; vợ hoặc chồng không có khả năng lao động; bố, mẹ đã hết tuổi lao động hoặc không có khả năng lao động; những người khác không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng.
(2) Giảm trừ đối với các khoản đóng góp từ thiện, nhân đạo và các khoản giảm trừ khác
Cá nhân cư trú được giảm trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công các khoản sau đây:
- Khoản đóng góp từ thiện, nhân đạo, bao gồm:
+ Khoản đóng góp vào tổ chức, cơ sở chăm sóc, nuôi dưỡng trẻ em có hoàn cảnh đặc biệt khó khăn, người khuyết tật, người già không nơi nương tựa;
+ Khoản đóng góp vào quỹ từ thiện, quỹ nhân đạo, quỹ khuyến học;
+ Khoản đóng góp vào các tổ chức có chức năng huy động tài trợ được thành lập và hoạt động theo quy định của pháp luật.
Tổ chức, cơ sở và các quỹ quy định tại khoản này phải được cơ quan nhà nước có thẩm quyền cho phép thành lập hoặc công nhận, hoạt động vì mục đích từ thiện, nhân đạo, khuyến học, không vì mục tiêu lợi nhuận.
- Khoản chi cho y tế, giáo dục - đào tạo của người nộp thuế, người phụ thuộc của người nộp thuế được giảm trừ vào thu nhập trước khi tính thuế theo mức do Chính phủ quy định.
- Các khoản chi quy định tại Điều 11 Luật Thuế thu nhập cá nhân 2025 phải đáp ứng các điều kiện về hóa đơn, chứng từ theo quy định của pháp luật và không được chi trả từ các nguồn khác.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];