Tự quyết toán thuế TNCN 2025 có cần đăng ký lại người phụ thuộc không?
Tại điểm i khoản 1 Điều 9 Thông tư 111/2013/TT-BTC có quy định như sau:
Các khoản giảm trừ
...
i) Người nộp thuế chỉ phải đăng ký và nộp hồ sơ chứng minh cho mỗi một người phụ thuộc một lần trong suốt thời gian được tính giảm trừ gia cảnh. Trường hợp người nộp thuế thay đổi nơi làm việc, nơi kinh doanh thì thực hiện đăng ký và nộp hồ sơ chứng minh người phụ thuộc như trường hợp đăng ký người phụ thuộc lần đầu theo hướng dẫn tại tiết h.2.1.1.1, điểm h, khoản 1, Điều này.
...
Theo quy định trên, trường hợp tự quyết toán thuế TNCN 2025 chỉ cần đăng ký lại người phụ thuộc khi rơi vào 1 trong 2 trường hợp sau:
- Thay đổi nơi làm việc.
- Chưa đăng ký giảm trừ gia cảnh người phụ thuộc.
Tự quyết toán thuế TNCN 2025 có cần đăng ký lại người phụ thuộc không?
Đăng ký lại người phụ thuộc như thế nào?
Việc đăng ký lại người phụ thuộc được thực hiện như khi đăng ký người phụ thuộc lần đầu, thực hiện như sau:
Tải Mẫu số 20-ĐK-TCT tờ khai đăng ký người phụ thuộc (dùng cho người phụ thuộc của cá nhân có thu nhập từ tiền lương, tiền công) tải về
Tải Mẫu số 20-ĐK-TH-TCT tờ khai đăng ký người phụ thuộc (dùng cho ơ quan chi trả thu nhập đăng ký cho người phụ thuộc có ủy quyền) tải về
TRƯỜNG HỢP 1: CÁ NHÂN TỰ ĐĂNG KÝ QUA MẠNG
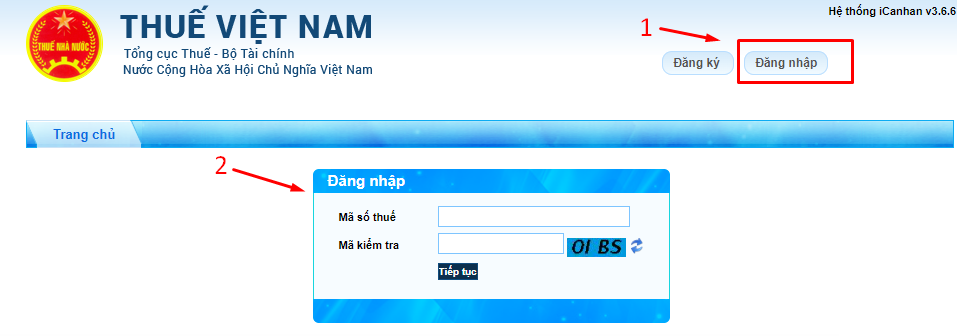
Bước 1: Truy cập địa chỉ thuedientu.gdt.gov.vn. Đăng nhập tài khoản Thuế điện tử cá nhân
Bước 2: Nhập mã số thuế, mật khẩu và mã xác thực để đăng nhập.
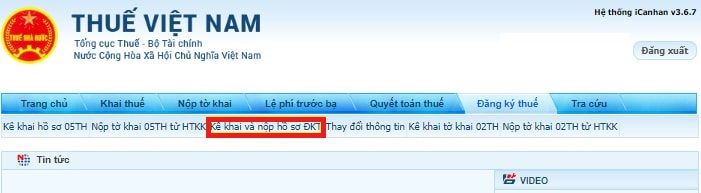
Bước 3: Vào menu “Đăng ký thuế” chọn “Kê khai và nộp hồ sơ đăng ký thuế”
Bước 4: Chọn “20-ĐK-TCT Tờ khai đăng ký thuế tổng hợp cho người phụ thuộc của cá nhân có thu nhập từ tiền lương, tiền công”
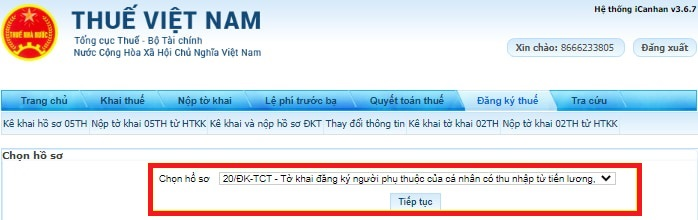
Bước 5: Kê khai thông tin vào tờ khai 20-ĐK-TCT - Tờ khai đăng ký người phụ thuộc

Bước 6: Chọn “Hoàn thành kê khai” >> “Nộp hồ sơ đăng ký thuế”
TRƯỜNG HỢP 2: TỔ CHỨC TRẢ THU NHẬP THỰC HIỆN ĐĂNG KÝ
Bước 1: Truy cập địa chỉ thuedientu.gdt.gov.vn. Đăng nhập tài khoản Thuế điện tử doanh nghiệp
Bước 2: Nhập mã số thuế, mật khẩu và mã xác thực để đăng nhập.
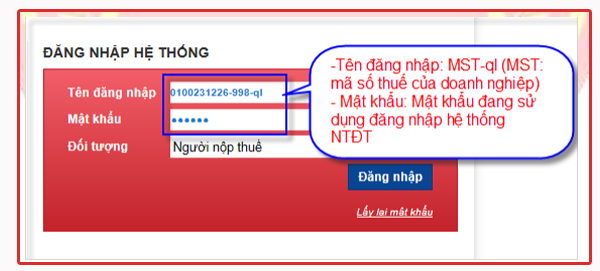
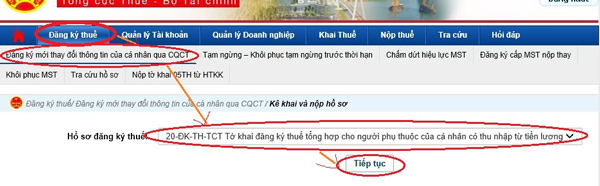
Bước 3: Vào menu “Đăng ký thuế” chọn “Đăng ký mới/Thay đổi thông tin của cá nhân qua CQCT”
Tại ô "Hồ sơ đăng ký thuế" chọn “20-ĐK-TH-TCT_TT105 Tờ khai đăng ký thuế tổng hợp cho người phụ thuộc của cá nhân có thu nhập từ tiền lương, tiền công thông qua cơ quan chi trả thu nhập”
Chọn “Tiếp tục”
Bước 4: Thực hiện kê khai thông tin lên Mẫu 20-ĐK-TH-TCT
Bước 5: Điền tên Giám đốc, người đại diện cơ quan chi trả thu nhập vào mục “Người nộp thuế hoặc đại diện hợp pháp của người nộp thuế”
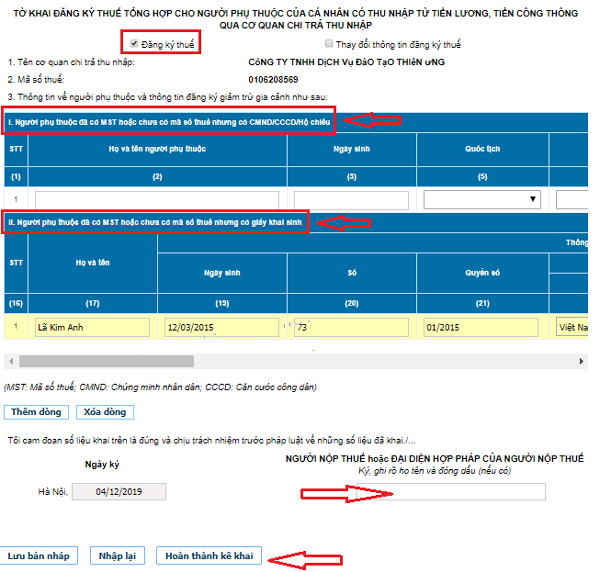
Bước 6: Tích chọn “Hoàn thành kê khai” chọn “Nộp hồ sơ đăng ký thuế”
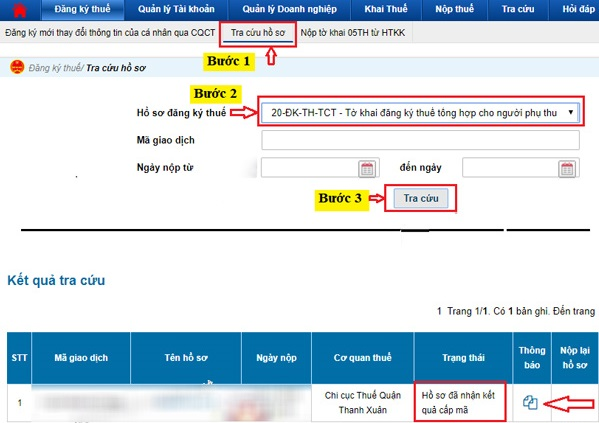
Bước 7: Tra cứu trạng thái hồ sơ đăng ký người phụ thuộc đã nộp
Chọn “Tra cứu hồ sơ đăng ký thuế” >> Chọn hồ sơ đăng ký thuế là “20-ĐK-TH-TCT…” >> kiểm tra thông tin tại ô “Trạng thái”
Nếu hồ sơ khai báo được lưu không có thông tin sai sót thì mất từ vài phút đến vài giờ đồng hồ để hiển thị kết quả.
Thời hạn tự quyết toán thuế TNCN 2025 là khi nào?
Tại điểm b khoản 2 Điều 44 Luật Quản lý thuế 2019 quy định về thời hạn tự quyết toán thuế TNCN 2025 như sau:
Thời hạn nộp hồ sơ khai thuế
...
2. Thời hạn nộp hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm được quy định như sau:
a) Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm; chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm;
b) Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân trực tiếp quyết toán thuế;
…
Đồng thời, tại Điều 6 Nghị định 126/2020/NĐ-CP được bổ sung bởi khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP có quy định như sau:
Sửa đổi, bổ sung một số điều của Nghị định số 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế
1. Bổ sung Điều 6a như sau:
Điều 6a. Kết thúc thời hạn
Thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế, thời hạn cơ quan quản lý thuế giải quyết hồ sơ, thời hạn hiệu lực của quyết định cưỡng chế thi hành quyết định hành chính về quản lý thuế được thực hiện theo quy định tại Luật Quản lý thuế và Nghị định này. Trường hợp ngày cuối cùng của thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế, thời hạn cơ quan quản lý thuế giải quyết hồ sơ, thời hạn hiệu lực của quyết định cưỡng chế trùng với ngày nghỉ theo quy định thì ngày cuối cùng của thời hạn được tính là ngày làm việc liền kề sau ngày nghỉ đó.
Theo đó, thời hạn tự quyết toán thuế TNCN 2025 là ngày 30/4/2026. Tuy nhiên ngày này trùng với lịch nghỉ lễ 30/4, 1/5 và ngày nghỉ hằng tuần Thứ bảy, Chủ nhật nên thời hạn tự quyết toán thuế TNCN 2025 là Thứ 2 ngày 5/5/2025.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];