Tải Mẫu Phụ lục 05-2/BK-QTTTNCN bảng kê chi tiết cá nhân thuộc diện tính thuế theo thuế suất toàn phần mới nhất theo Thông tư 89?
Hiện hành, mẫu Phụ lục 05-2/BK-QTT-TNCN bảng kê chi tiết cá nhân thuộc diện tính thuế theo thuế suất toàn phần được quy định tại Phụ lục I Danh mục hồ sơ khai thuế ban hành kèm theo Thông tư 89/2026/TT-BTC.
Dưới đây là Mẫu Phụ lục 05-2/BK-QTTTNCN mới nhất có dạng:
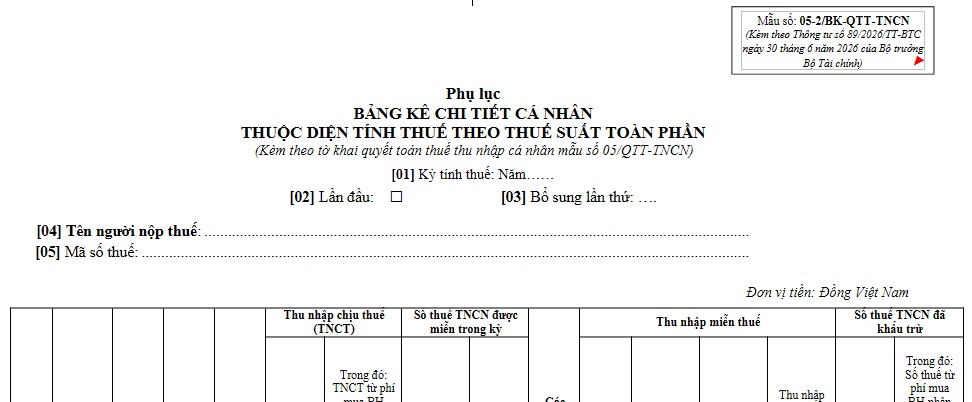
Tải về >> Mẫu Phụ lục 05-2/BK-QTTTNCN bảng kê chi tiết cá nhân thuộc diện tính thuế theo thuế suất toàn phần.

Tải Mẫu Phụ lục 05-2/BK-QTTTNCN bảng kê chi tiết cá nhân thuộc diện tính thuế theo thuế suất toàn phần mới nhất theo Thông tư 89? (Hình từ Internet)
Các khoản nào được trừ khi tính thuế TNCN từ tiền lương tiền công?
Theo khoản 2 Điều 46 Nghị định 253/2026/NĐ-CP có quy định các khoản được trừ khi tính thuế TNCN từ tiền lương tiền công mới nhất, cụ thể như sau:
(1) Các khoản đóng góp BHXH, BHYT, BHTN,...
Các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, khoản đóng góp bảo hiểm xã hội tự nguyện theo Luật Bảo hiểm xã hội 2024, khoản đóng góp bảo hiểm y tế tự nguyện theo Luật Bảo hiểm y tế 2008, khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo Luật Bảo hiểm xã hội 2024, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ.
(2) Các khoản giảm trừ gia cảnh
Giảm trừ gia cảnh là số tiền được trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công của người nộp thuế là cá nhân cư trú. Giảm trừ gia cảnh gồm:
- Mức giảm trừ đối với người nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
- Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
(3) Các khoản đóng góp từ thiện, nhân đạo và các khoản giảm trừ khác
- Các khoản đóng góp từ thiện, nhân đạo sau đây:
+ Khoản đóng góp vào các tổ chức, cơ sở chăm sóc, nuôi dưỡng trẻ em có hoàn cảnh đặc biệt khó khăn, người tàn tật, người già không nơi nương tựa;
+ Khoản đóng góp vào các quỹ từ thiện, quỹ nhân đạo, quỹ khuyến học;
+ Khoản đóng góp vào các tổ chức có chức năng huy động tài trợ được thành lập và hoạt động theo quy định của pháp luật.
Tổ chức, cơ sở và các quỹ quy định tại khoản này phải được cơ quan nhà nước có thẩm quyền cho phép thành lập hoặc công nhận, hoạt động vì mục đích từ thiện, nhân đạo, khuyến học, không vì mục tiêu lợi nhuận.
Hồ sơ xác định khoản đóng góp quy định tại khoản này là bản chụp chứng từ thu hợp pháp của tổ chức, cơ sở và các quỹ hoặc chứng từ thanh toán không dùng tiền mặt qua tổ chức tín dụng.
- Các khoản chi cho y tế, giáo dục - đào tạo:
+ Các khoản chi cho khám bệnh, chữa bệnh: không quá 23 triệu đồng/năm;
+ Các khoản chi cho giáo dục - đào tạo: không quá 24 triệu đồng/năm, cụ thể: Khoản tiền học phí giáo dục mầm non, giáo dục phổ thông, giáo dục nghề nghiệp và giáo dục đại học theo quy định của pháp luật về giáo dục - đào tạo và các kỹ năng chuyên môn khác tại cơ sở giáo dục - đào tạo.
Cách xác định kỳ tính thuế TNCN của cá nhân cư trú ra sao?
Theo khoản 1 Điều 66 Nghị định 253/2026/NĐ-CP kỳ tính thuế TNCN của cá nhân cư trú được xác định như sau:
(1) Kỳ tính thuế theo năm dương lịch đối với thu nhập từ kinh doanh, thu nhập từ tiền lương, tiền công của cá nhân;
- Trường hợp trong 01 năm dương lịch, cá nhân đáp ứng điều kiện là cá nhân cư trú thì kỳ tính thuế được tính theo năm dương lịch.
- Trường hợp trong 01 năm dương lịch, cá nhân có mặt tại Việt Nam dưới 183 ngày nhưng tính trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam là từ 183 ngày trở lên thì kỳ tính thuế đầu tiên được xác định là 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam. Từ năm thứ hai, thì kỳ tính thuế căn cứ theo năm dương lịch nếu cá nhân đáp ứng điều kiện là cá nhân cư trú trong năm dương lịch và việc xác định số thuế còn phải nộp trong năm tính thuế thứ 2 cụ thể như sau:
Số thuế còn phải nộp năm tính thuế thứ 2 = Số thuế phải nộp của năm tính thuế thứ 2 - Số thuế tính trùng được trừ
Trong đó:
+ Số thuế phải nộp của năm tính thuế thứ 2 = Thu nhập tính thuế của năm tính thuế thứ 2 x Thuế suất thuế thu nhập cá nhân
+ Số thuế phải nộp trong năm tính thuế thứ nhất = Số thuế tính trùng được trừ 12 x Số tháng tính trùng
(2) Kỳ tính thuế theo từng lần phát sinh thu nhập áp dụng đối với thu nhập từ đầu tư vốn; thu nhập từ chuyển nhượng vốn, bao gồm cả thu nhập từ chuyển nhượng chứng khoán; thu nhập từ chuyển nhượng bất động sản; thu nhập từ trúng thưởng; thu nhập từ tiền bản quyền; thu nhập từ nhượng quyền thương mại; thu nhập từ nhận thừa kế, quà tặng; thu nhập khác.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];