- Tải mẫu 27A HSB/mẫu danh sách thu hồi các chế độ BHXH, BHTN mới nhất ở đâu?
- Loại hình và các chế độ bảo hiểm xã hội hiện nay gồm những gì?
- Mức chi hoạt động bảo hiểm xã hội có tính trên số chi đóng bảo hiểm y tế cho người hưởng các chế độ BHXH không?
- Thời gian đóng bảo hiểm xã hội đã được tính hưởng BHXH 1 lần thì có được tính vào thời gian làm cơ sở tính hưởng chế độ BHXH không?
Tải mẫu 27A HSB/mẫu danh sách thu hồi các chế độ BHXH, BHTN mới nhất ở đâu?
Căn cứ vào PHỤ LỤC IV Ban hành kèm theo Quyết định 2222/QĐ-BHXH năm 2025 quy định mẫu 27A HSB/mẫu danh sách thu hồi các chế độ BHXH, BHTN hiện nay có dạng như sau:
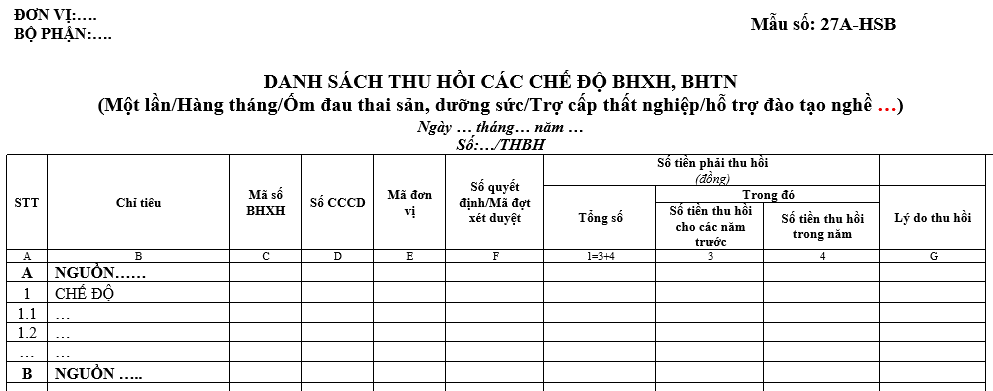
Tải mẫu 27A HSB/mẫu danh sách thu hồi các chế độ BHXH, BHTN mới nhất hiện nay ở đây: tải về
Tải mẫu 27A-HSB/mẫu danh sách thu hồi các chế độ BHXH, BHTN mới nhất ở đâu? (Hình từ Internet)
Loại hình và các chế độ bảo hiểm xã hội hiện nay gồm những gì?
Theo Điều 4 Luật Bảo hiểm xã hội 2024, loại hình và các chế độ bảo hiểm xã hội hiện nay gồm:
- Trợ cấp hưu trí xã hội có các chế độ sau đây:
+ Trợ cấp hưu trí xã hội hằng tháng;
+ Hỗ trợ chi phí mai táng;
+ Hưởng bảo hiểm y tế do ngân sách nhà nước đóng.
- Bảo hiểm xã hội bắt buộc có các chế độ sau đây:
+ Ốm đau;
+ Thai sản;
+ Hưu trí;
+ Tử tuất;
+ Bảo hiểm tai nạn lao động, bệnh nghề nghiệp theo quy định.
- Bảo hiểm xã hội tự nguyện có các chế độ sau đây:
+ Trợ cấp thai sản;
+ Hưu trí;
+ Tử tuất;
+ Bảo hiểm tai nạn lao động theo quy định.
- Bảo hiểm thất nghiệp theo quy định của Luật Việc làm.
- Bảo hiểm hưu trí bổ sung.
Mức chi hoạt động bảo hiểm xã hội có tính trên số chi đóng bảo hiểm y tế cho người hưởng các chế độ BHXH không?
Theo Điều 120 Luật Bảo hiểm xã hội 2024 quy định:
Chi tổ chức và hoạt động bảo hiểm xã hội
1. Chi tổ chức và hoạt động bảo hiểm xã hội được sử dụng để thực hiện các nhiệm vụ sau đây:
a) Tuyên truyền, phổ biến, giải đáp, tư vấn chính sách, pháp luật về bảo hiểm xã hội; tập huấn, bồi dưỡng chuyên môn, nghiệp vụ về bảo hiểm xã hội;
b) Cải cách hành chính bảo hiểm xã hội; phát triển, quản lý người tham gia, người thụ hưởng chế độ bảo hiểm xã hội;
c) Đầu tư, nâng cấp, cải tạo, mở rộng, bảo dưỡng, sửa chữa tài sản, thuê, mua sắm tài sản, hàng hóa, dịch vụ liên quan đến quản lý và hoạt động bảo hiểm xã hội;
d) Tổ chức thu, chi trả bảo hiểm xã hội và hoạt động bộ máy của cơ quan bảo hiểm xã hội các cấp, Hội đồng quản lý bảo hiểm xã hội.
2. Mức chi tổ chức và hoạt động bảo hiểm xã hội được tính trên cơ sở số phần trăm của dự toán thu, chi bảo hiểm xã hội, không bao gồm số chi đóng bảo hiểm y tế cho người hưởng các chế độ bảo hiểm xã hội và được trích từ tiền sinh lời của hoạt động đầu tư quỹ bảo hiểm xã hội.
3. Định kỳ 03 năm, Chính phủ báo cáo Ủy ban Thường vụ Quốc hội quyết định về mức chi tổ chức và hoạt động bảo hiểm xã hội.
4. Kiểm toán nhà nước thực hiện kiểm toán hằng năm đối với báo cáo quyết toán chi tổ chức và hoạt động bảo hiểm xã hội.
5. Chính phủ quy định chi tiết khoản 1 và khoản 2 Điều này.
Theo đó mức chi hoạt động bảo hiểm xã hội được tính trên cơ sở số phần trăm của dự toán thu, chi bảo hiểm xã hội, không bao gồm số chi đóng bảo hiểm y tế cho người hưởng các chế độ bảo hiểm xã hội và được trích từ tiền sinh lời của hoạt động đầu tư quỹ bảo hiểm xã hội.
Thời gian đóng bảo hiểm xã hội đã được tính hưởng BHXH 1 lần thì có được tính vào thời gian làm cơ sở tính hưởng chế độ BHXH không?
Theo Điều 5 Luật Bảo hiểm xã hội 2024 quy định về nguyên tắc bảo hiểm xã hội như sau:
- Mức hưởng bảo hiểm xã hội bắt buộc và bảo hiểm xã hội tự nguyện được tính trên cơ sở mức đóng và thời gian đóng bảo hiểm xã hội; có chia sẻ giữa những người tham gia bảo hiểm xã hội theo quy định của Luật này.
- Mức đóng bảo hiểm xã hội bắt buộc được tính trên cơ sở tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc. Mức đóng bảo hiểm xã hội tự nguyện được tính trên cơ sở thu nhập làm căn cứ đóng bảo hiểm xã hội tự nguyện do người tham gia lựa chọn.
- Người vừa có thời gian đóng bảo hiểm xã hội bắt buộc vừa có thời gian đóng bảo hiểm xã hội tự nguyện được hưởng chế độ trợ cấp hằng tháng, chế độ hưu trí và chế độ tử tuất trên cơ sở thời gian đã đóng bảo hiểm xã hội bắt buộc và bảo hiểm xã hội tự nguyện.
Thời gian đóng bảo hiểm xã hội đã được tính hưởng bảo hiểm xã hội một lần thì không được tính vào thời gian làm cơ sở tính hưởng chế độ bảo hiểm xã hội.
- Quỹ bảo hiểm xã hội được quản lý tập trung, thống nhất, công khai, minh bạch; được sử dụng đúng mục đích và được hạch toán độc lập theo các quỹ thành phần, các nhóm đối tượng thực hiện chế độ tiền lương do Nhà nước quy định và chế độ tiền lương do người sử dụng lao động quyết định.
- Việc thực hiện bảo hiểm xã hội phải đơn giản, dễ dàng, thuận tiện, bảo đảm kịp thời và đầy đủ quyền lợi của người tham gia, người thụ hưởng chế độ bảo hiểm xã hội.
- Thời gian đóng bảo hiểm xã hội tối thiểu để xác định điều kiện hưởng lương hưu và trợ cấp tuất hằng tháng tính theo năm, một năm phải tính đủ 12 tháng. Trường hợp tính mức hưởng, thời gian đóng bảo hiểm xã hội có tháng lẻ từ 01 tháng đến 06 tháng được tính là nửa năm, từ 07 tháng đến 11 tháng được tính là một năm.
- Việc giải quyết các chế độ bảo hiểm xã hội được xác định theo quy định của pháp luật về bảo hiểm xã hội tại thời điểm hưởng chế độ bảo hiểm xã hội.
Như vậy không tính vào thời gian làm cơ sở tính hưởng chế độ bảo hiểm xã hội nếu thời gian đóng bảo hiểm xã hội đã được tính hưởng bảo hiểm xã hội một lần.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];