Mẫu S05 DN Mẫu sổ cái kế toán (Dùng cho hình thức Nhật ký - Chứng từ) áp dụng từ 01/01/2026 theo Thông tư 99 là mẫu nào?
Mẫu sổ cái kế toán (Dùng cho hình thức Nhật ký - Chứng từ) đang áp dụng Mẫu S05 DN ban hành kèm theo Thông tư 99/2025/TT-BTC.
Mẫu S05 DN Mẫu sổ cái kế toán (Dùng cho hình thức Nhật ký - Chứng từ) có dạng như sau:
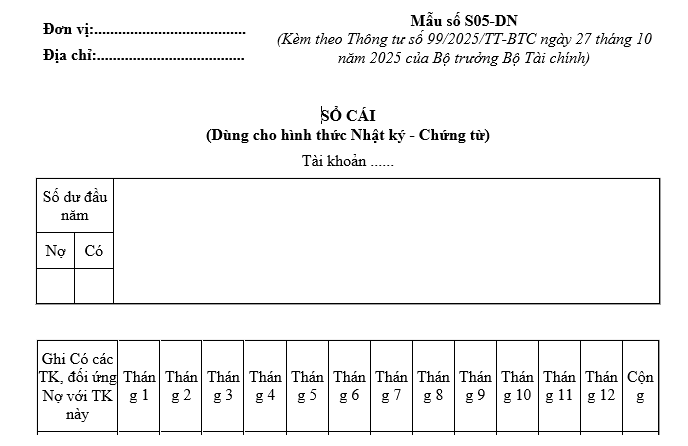
>> Tải Mẫu S05 DN Mẫu sổ cái kế toán (Dùng cho hình thức Nhật ký - Chứng từ): TẠI ĐÂY
Mẫu S05 DN Mẫu sổ cái kế toán (Dùng cho hình thức Nhật ký - Chứng từ) áp dụng từ 01/01/2026 theo Thông tư 99 là mẫu nào? (Hình từ Internet)
Doanh nghiệp tư nhân phải thực hiện khóa sổ cái dùng cho hình thức kế toán Nhật ký chung khi nào?
Theo khoản 3 Điều 124 Thông tư 200/2014/TT-BTC như sau:
Mở, ghi sổ kế toán và chữ ký
1. Mở sổ
Sổ kế toán phải mở vào đầu kỳ kế toán năm. Đối với doanh nghiệp mới thành lập, sổ kế toán phải mở từ ngày thành lập. Người đại diện theo pháp luật và kế toán trưởng của doanh nghiệp có trách nhiệm ký duyệt các sổ kế toán. Sổ kế toán có thể đóng thành quyển hoặc để tờ rời. Các tờ sổ khi dùng xong phải đóng thành quyển để lưu trữ. Trước khi dùng sổ kế toán phải hoàn thiện các thủ tục sau:
- Đối với sổ kế toán dạng quyển: Trang đầu sổ phải ghi tõ tên doanh nghiệp, tên sổ, ngày mở sổ, niên độ kế toán và kỳ ghi sổ, họ tên, chữ ký của người giữ và ghi sổ, của kế toán trưởng và người đại diện theo pháp luật, ngày kết thúc ghi sổ hoặc ngày chuyển giao cho người khác. Sổ kế toán phải đánh số trang từ trang đầu đến trang cuối, giữa hai trang sổ phải đóng dấu giáp lai của đơn vị kế toán.
- Đối với sổ tờ rời: Đầu mỗi sổ tờ rời phải ghi rõ tên doanh nghiệp, số thứ tự của từng tờ sổ, tên sổ, tháng sử dụng, họ tên người giữ và ghi sổ. Các tờ rời trước khi dùng phải được giám đốc doanh nghiệp hoặc người được uỷ quyền ký xác nhận, đóng dấu và ghi vào sổ đăng ký sử dụng sổ tờ rời. Các sổ tờ rời phải được sắp xếp theo thứ tự các tài khoản kế toán và phải đảm bảo sự an toàn, dễ tìm.
2. Ghi sổ: Việc ghi sổ kế toán phải căn cứ vào chứng từ kế toán đã được kiểm tra bảo đảm các quy định về chứng từ kế toán. Mọi số liệu ghi trên sổ kế toán bắt buộc phải có chứng từ kế toán hợp pháp, hợp lý chứng minh.
3. Khoá sổ: Cuối kỳ kế toán phải khoá sổ kế toán trước khi lập Báo cáo tài chính. Ngoài ra phải khoá sổ kế toán trong các trường hợp kiểm kê hoặc các trường hợp khác theo quy định của pháp luật.
4. Đối với người ghi sổ thuộc các đơn vị dịch vụ kế toán phải ký và ghi rõ Số chứng chỉ hành nghề, tên và địa chỉ Đơn vị cung cấp dịch vụ kế toán. Người ghi sổ kế toán là cá nhân hành nghề ghi rõ Số chứng chỉ hành nghề.
Theo đó, doanh nghiệp tư nhân có hình thức kế toán Nhật ký chung thì vào cuối kỳ kế toán phải khoá sổ cái trước khi lập Báo cáo tài chính.
Ngoài ra phải khoá sổ cái trong các trường hợp kiểm kê hoặc các trường hợp khác theo quy định của pháp luật.
Việc quản lý, sử dụng chứng từ kế toán được quy định thế nào?
Căn cứ theo Điều 21 Luật Kế toán 2015 quy định:
Quản lý, sử dụng chứng từ kế toán
1. Thông tin, số liệu trên chứng từ kế toán là căn cứ để ghi sổ kế toán.
2. Chứng từ kế toán phải được sắp xếp theo nội dung kinh tế, theo trình tự thời gian và bảo quản an toàn theo quy định của pháp luật.
3. Chỉ cơ quan nhà nước có thẩm quyền mới có quyền tạm giữ, tịch thu hoặc niêm phong chứng từ kế toán. Trường hợp tạm giữ hoặc tịch thu chứng từ kế toán thì cơ quan nhà nước có thẩm quyền phải sao chụp chứng từ bị tạm giữ, bị tịch thu, ký xác nhận trên chứng từ sao chụp và giao bản sao chụp cho đơn vị kế toán; đồng thời lập biên bản ghi rõ lý do, số lượng từng loại chứng từ kế toán bị tạm giữ hoặc bị tịch thu và ký tên, đóng dấu.
4. Cơ quan có thẩm quyền niêm phong chứng từ kế toán phải lập biên bản, ghi rõ lý do, số lượng từng loại chứng từ kế toán bị niêm phong và ký tên, đóng dấu.
Theo đó, việc quản lý, sử dụng chứng từ kế toán được quy định như sau:
- Thông tin, số liệu trên chứng từ kế toán là căn cứ để ghi sổ kế toán.
- Chứng từ kế toán phải được sắp xếp theo nội dung kinh tế, theo trình tự thời gian và bảo quản an toàn theo quy định của pháp luật.
- Chỉ cơ quan nhà nước có thẩm quyền mới có quyền tạm giữ, tịch thu hoặc niêm phong chứng từ kế toán. Trường hợp tạm giữ hoặc tịch thu chứng từ kế toán thì cơ quan nhà nước có thẩm quyền phải sao chụp chứng từ bị tạm giữ, bị tịch thu, ký xác nhận trên chứng từ sao chụp và giao bản sao chụp cho đơn vị kế toán; đồng thời lập biên bản ghi rõ lý do, số lượng từng loại chứng từ kế toán bị tạm giữ hoặc bị tịch thu và ký tên, đóng dấu.
- Cơ quan có thẩm quyền niêm phong chứng từ kế toán phải lập biên bản, ghi rõ lý do, số lượng từng loại chứng từ kế toán bị niêm phong và ký tên, đóng dấu.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];