Mẫu 06/HTQT Giấy đề nghị xác nhận cư trú của Việt Nam theo Thông tư 89/2026/TT-BTC có dạng ra sao?
Ngày 30/6/2026, Bộ Tài Chính đã ban hành Thông tư 89/2026/TT-BTC hướng dẫn thi hành Nghị định 252/2026/NĐ-CP và Luật Quản lý thuế 2025 có hiệu lực từ ngày 01/7/2026.
Tại Điều 99 Thông tư 89/2026/TT-BTC thì Thông tư này đã bãi bỏ Thông tư 80/2021/TT-BTC.
Theo đó, Bộ Tài chính ban hành Mẫu 06/HTQT Giấy đề nghị xác nhận cư trú của Việt Nam mới nhất 2026 tại Phụ lục III kèm theo Thông tư 89/2026/TT-BTC có dạng như sau:
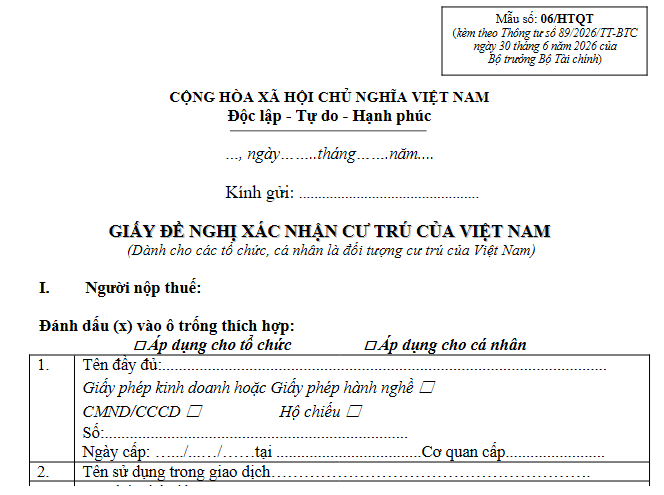
Tải về => Mẫu 06/HTQT Giấy đề nghị xác nhận cư trú của Việt Nam.

Mẫu 06/HTQT Giấy đề nghị xác nhận cư trú của Việt Nam theo Thông tư 89/2026/TT-BTC có dạng ra sao? (Hình từ Internet)
Người nộp thuế TNCN là cá nhân cư trú được xác định ra sao?
Theo Điều 4 Nghị định 259/2026/NĐ-CP, cá nhân cư trú là cá nhân đáp ứng một trong các điều kiện như sau:
- Có mặt tại Việt Nam từ 183 ngày trở lên tính trong một năm dương lịch hoặc trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam. Trong đó, đối với cá nhân nhập cảnh, xuất cảnh, ngày đến được tính là một ngày, ngày đi được tính là một ngày, trường hợp nhập cảnh và xuất cảnh trong cùng một ngày thì được tính chung là một ngày cư trú. Ngày đến và ngày đi được căn cứ vào chứng thực của cơ quan quản lý xuất nhập cảnh trên hộ chiếu, giấy thông hành hoặc các tài liệu liên quan tới mục đích nhập cảnh, xuất cảnh của cá nhân khi đến và khi rời Việt Nam.
Cá nhân có mặt tại Việt Nam theo quy định tại khoản này là sự hiện diện của cá nhân đó trên lãnh thổ Việt Nam.
- Có nơi ở thường xuyên tại Việt Nam theo một trong hai trường hợp sau:
+ Có nơi ở đăng ký thường trú, cụ thể như sau:
Đối với công dân Việt Nam: là nơi cá nhân sinh sống thường xuyên, ổn định không có thời hạn tại một chỗ ở nhất định và đã đăng ký thường trú theo quy định của pháp luật về cư trú.
Đối với người nước ngoài: là nơi ở thường trú ghi trong Thẻ thường trú hoặc nơi ở tạm trú khai khi đề nghị đăng ký cấp Thẻ tạm trú do cơ quan có thẩm quyền thuộc Bộ Công an cấp;
+ Có nhà thuê để ở tại Việt Nam theo quy định của pháp luật về nhà ở, với thời hạn của các hợp đồng thuê từ 183 ngày trở lên trong năm tính thuế, cụ thể như sau:
Cá nhân chưa hoặc không có nơi ở thường xuyên theo hướng dẫn tại điểm a khoản 2 Điều 4 Nghị định 259/2026/NĐ-CP nhưng có tổng số ngày thuê nhà để ở theo các hợp đồng thuê từ 183 ngày trở lên trong năm tính thuế cũng được xác định là cá nhân cư trú, kể cả trường hợp thuê nhà ở nhiều nơi. Nhà thuê để ở bao gồm cả trường hợp ở khách sạn, ở nhà khách, nhà nghỉ, nhà trọ, ở nơi làm việc, ở trụ sở cơ quan không phân biệt cá nhân tự thuê hay người sử dụng lao động thuê cho người lao động.
- Trường hợp cá nhân có nơi ở thường xuyên tại Việt Nam theo quy định tại khoản 2 Điều 4 Nghị định 259/2026/NĐ-CP nhưng thực tế có mặt tại Việt Nam dưới 183 ngày trong năm tính thuế mà cá nhân không chứng minh được là cá nhân cư trú của nước nào thì cá nhân đó là cá nhân cư trú tại Việt Nam.
Việc chứng minh là đối tượng cư trú của nước khác được căn cứ vào Giấy chứng nhận cư trú. Trường hợp cá nhân thuộc nước hoặc vùng lãnh thổ đã ký kết Hiệp định tránh đánh thuế hai lần và ngăn ngừa việc trốn lậu thuế với Việt Nam không có quy định cấp Giấy chứng nhận cư trú thì cá nhân cung cấp bản chụp Hộ chiếu để chứng minh thời gian cư trú.
Mức thu nhập xác định người phụ thuộc áp dụng giảm trừ nộp thuế TNCN là bao nhiêu?
Theo Điều 3 Thông tư 87/2026/TT-BTC quy định mức thu nhập làm căn cứ xác định người phụ thuộc mà người nộp thuế được áp dụng giảm trừ gia cảnh
Mức thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập của người phụ thuộc quy định tại điểm b khoản 4 Điều 10 của Luật Thuế thu nhập cá nhân 2025 và điểm c khoản 2, điểm a và điểm b khoản 3 Điều 47 của Nghị định 253/2026/NĐ-CP không vượt quá 03 triệu đồng.
Người nộp thuế chịu trách nhiệm về việc xác định người phụ thuộc không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá mức quy định tại khoản 1 Điều này và có trách nhiệm kê khai đúng, trung thực thu nhập của người phụ thuộc. Trường hợp trong quá trình thực hiện, cơ quan thuế phát hiện kê khai không đúng sẽ bị xử lý theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];