- Hướng dẫn chi tiết cách tính thuế TNCN từ 01/01/2026 theo mức giảm trừ gia cảnh mới, có ví dụ cụ thể ra sao?
- Thu nhập tính thuế TNCN được giảm trừ những khoản đóng góp từ thiện, nhân đạo nào?
- Thời điểm xác định thu nhập chịu thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công là khi nào?
Hướng dẫn chi tiết cách tính thuế TNCN từ 01/01/2026 theo mức giảm trừ gia cảnh mới, có ví dụ cụ thể ra sao?
>> Khấu trừ 10% mà không được giảm trừ gia cảnh <<
Căn cứ điểm i khoản 1 Điều 25 Thông tư 111/2013/TT-BTC quy định về việc khấu trừ thuế thu nhập cá nhân trong một số trường hợp như sau:
- Thu nhập từ tiền lương, tiền công mà không ký hợp đồng lao động (thường gặp đối với các hợp đồng thử việc, hợp đồng CTV...)
- Ký hợp đồng lao động dưới ba (03) tháng có tổng mức trả thu nhập từ hai triệu (2.000.000) đồng/lần trở lên.
Nếu thuộc 02 trường hợp này thì sẽ khấu trừ trực tiếp 10% thuế TNCN trước khi trả cho người lao động mà không được giảm trừ gia cảnh.
Tuy nhiên, sẽ không khấu trừ khi chỉ có duy nhất thu nhập thuộc đối tượng phải khấu trừ thuế theo tỷ lệ nêu trên nhưng ước tính tổng mức thu nhập chịu thuế của cá nhân sau khi trừ gia cảnh chưa đến mức phải nộp thuế thì cá nhân có thu nhập làm cam kết (theo mẫu ban hành kèm theo văn bản hướng dẫn về quản lý thuế) gửi tổ chức trả thu nhập để tổ chức trả thu nhập làm căn cứ tạm thời chưa khấu trừ thuế thu nhập cá nhân.
Ví dụ: Thử việc A (ký HĐTV 02 tháng) lương 8 triệu đồng.
Khấu trừ 800.000 đồng.
Thu nhập thực nhận: 7.200.000 đồng
Nếu thoả điều kiện và làm cam kết thuế thì sẽ nhận full: 8.000.000 đồng.
>> Biểu thuế luỹ tiến và giảm trừ gia cảnh <<
Biểu thuế:
Đóng bảo hiểm
Mức đóng bảo hiểm xã hội theo Luật Bảo hiểm xã hội 2024 người lao động đóng 8% (tiền lương tối đa đóng BHXH bằng 20 lần mức tham chiếu)
Mức đóng BHYT theo Nghị định 188/2025/NĐ-CP người lao động đóng 1,5% (tiền lương tối đa đóng BHYT bằng 20 lần mức tham chiếu)
Mức đóng bảo hiểm thất nghiệp theo Luật Việc làm 2025 người lao động đóng 1% (tiền lương tối đa đóng BHTN bằng 20 lần lương tối thiểu vùng)
Giảm trừ gia cảnh
Căn cứ vào Nghị quyết 110/2025/UBTVQH15 Về điều chỉnh mức giảm trừ gia cảnh của thuế thu nhập cá nhân có hiệu lực thi hành từ 01/01/2026 và áp dụng từ kỳ tính thuế năm 2026.
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân như sau:
- Mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
- Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Thu nhập tính thuế (Nghị định 65/2013/NĐ-CP được sửa đổi bởi khoản 8 Điều 2 Nghị định 12/2015/NĐ-CP)
Thu nhập tính thuế = Tổng thu nhập chịu thuế - Các khoản đóng góp vào Quỹ từ thiện, Quỹ nhân đạo, Quỹ khuyến học - Giảm trừ gia cảnh - Đóng bảo hiểm
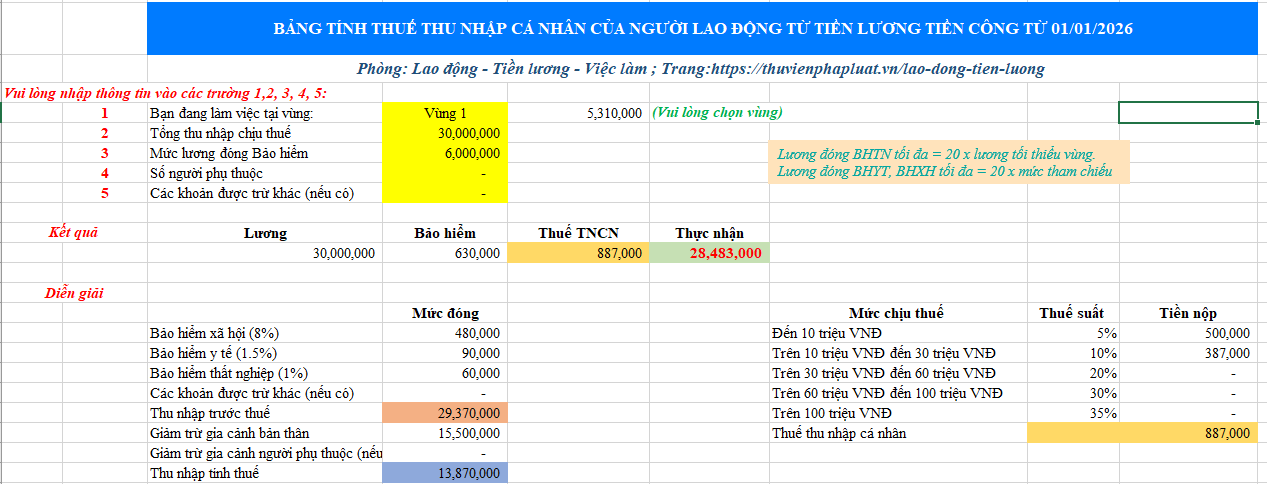
Ví dụ: A lương 30 triệu, lương thoả thuận đóng bảo hiểm 6.000.000 đồng. Không có người phụ thuộc. Không đóng góp từ thiện, khuyến học. Thì thuế thu nhập cá nhân là bao nhiêu?
Thu nhập tính thuế = 30.000.000 - 10,5% x 6.000.000. - 15.500.000 = 13.870.000 đồng.
Thuế thu nhập cá nhân = 10.000.000 x 5% + 3.870.000 x10% = 887.000 đồng.
Số tiền thực nhận của A = 28.483.000 đồng.
>> Trước Tết Nguyên đán 2026 CBCCVC và NLĐ nhận tiền thưởng vào tài khoản từ 01 lần đến 03 lần
>> Lấy mức tăng 112,73% áp dụng từ 01/01/2026 (tính theo mức lương cơ sở 2,340,000 đồng)
>> Nghị định sửa đổi: Đội ngũ CBCCVC sau 16/03/2026 sẽ bị giảm 50% tiền lương hiện hưởng
>> Ngân sách chỉ giải quyết cho hưởng 50% tiền thưởng Cơ yếu, Sĩ quan, QNCN, CNQP, Công chức viên chức
>> Từ 01/01/2026 Quân đội được hưởng 100% phụ cấp khu vực (hưởng theo mức cao nhất)
Hướng dẫn chi tiết cách tính thuế TNCN từ 01/01/2026 theo mức giảm trừ gia cảnh mới, có ví dụ cụ thể ra sao?
Thu nhập tính thuế TNCN được giảm trừ những khoản đóng góp từ thiện, nhân đạo nào?
Căn cứ theo khoản 3 Điều 9 Thông tư 111/2013/TT-BTC có nội dung bị bãi bỏ bởi khoản 6 Điều 25 Thông tư 92/2015/TT-BTC quy định như sau:
Các khoản giảm trừ
...
3. Giảm trừ đối với các khoản đóng góp từ thiện, nhân đạo, khuyến học
a) Các khoản đóng góp từ thiện, nhân đạo, khuyến học được trừ vào thu nhập chịu thuế đối với thu nhập từ tiền lương, tiền công trước khi tính thuế của người nộp thuế là cá nhân cư trú, bao gồm:
a.1) Khoản chi đóng góp vào các tổ chức, cơ sở chăm sóc, nuôi dưỡng trẻ em có hoàn cảnh đặc biệt khó khăn, người khuyết tật, người già không nơi nương tựa.
Các tổ chức cơ sở chăm sóc nuôi dưỡng trẻ em có hoàn cảnh khó khăn, người khuyết tật, phải được thành lập và hoạt động theo quy định tại Nghị định số 68/2008/NĐ-CP ngày 30/5/2008 của Chính phủ quy định điều kiện, thủ tục thành lập, tổ chức, hoạt động và giải thể cơ sở bảo trợ xã hội; Nghị định số 81/2012/NĐ-CP ngày 08/10/2012 của Chính phủ sửa đổi, bổ sung Nghị định 68/2008/NĐ-CP ngày 30/5/2008 của Chính phủ quy định điều kiện, thủ tục thành lập, tổ chức, hoạt động và giải thể cơ sở bảo trợ xã hội và Nghị định số 109/2002/NĐ-CP ngày 27/12/2002 của Chính phủ sửa đổi, bổ sung một số điều của Nghị định số 195/CP ngày 31/12/1994 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Bộ luật lao động về thời giờ làm việc, thời giờ nghỉ ngơi.
Tài liệu để chứng minh đóng góp vào các tổ chức, cơ sở chăm sóc, nuôi dưỡng trẻ em có hoàn cảnh đặc biệt khó khăn, người khuyết tật, người già không nơi nương tựa là chứng từ thu hợp pháp của tổ chức, cơ sở.
a.2) Khoản chi đóng góp vào các quỹ từ thiện, quỹ nhân đạo, quỹ khuyến học được thành lập và hoạt động theo quy định tại Nghị định số 30/2012/NĐ-CP ngày 12/4/2012 của Chính phủ về tổ chức, hoạt động của quỹ xã hội, quỹ từ thiện, hoạt động vì mục đích từ thiện, nhân đạo, khuyến học, không nhằm mục đích lợi nhuận và quy định tại các văn bản khác có liên quan đến việc quản lý, sử dụng các nguồn tài trợ.
Tài liệu chứng minh đóng góp từ thiện, nhân đạo, khuyến học là chứng từ thu hợp pháp do các tổ chức, các quỹ của Trung ương hoặc của tỉnh cấp.
b) Các khoản đóng góp từ thiện, nhân đạo, khuyến học phát sinh vào năm nào được giảm trừ vào thu nhập chịu thuế của năm tính thuế đó, nếu giảm trừ không hết không được trừ vào thu nhập chịu thuế của năm tính thuế tiếp theo. Mức giảm trừ tối đa không vượt quá thu nhập tính thuế từ tiền lương, tiền công của năm tính thuế phát sinh đóng góp từ thiện nhân đạo, khuyến học.
Như vậy, thu nhập tính thuế TNCN được giảm trừ những khoản đóng góp từ thiện, nhân đạo sau:
- Khoản chi đóng góp vào các tổ chức, cơ sở chăm sóc, nuôi dưỡng trẻ em có hoàn cảnh đặc biệt khó khăn, người khuyết tật, người già không nơi nương tựa.
- Khoản chi đóng góp vào các quỹ từ thiện, quỹ nhân đạo, quỹ khuyến học học được thành lập và hoạt động theo quy định tại Nghị định 30/2012/NĐ-CP (nay là Nghị định 93/2019/NĐ-CP), hoạt động vì mục đích từ thiện, nhân đạo, khuyến học, không nhằm mục đích lợi nhuận và quy định tại các văn bản khác có liên quan đến việc quản lý, sử dụng các nguồn tài trợ.
Thời điểm xác định thu nhập chịu thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công là khi nào?
Căn cứ Điều 32 Luật Thuế thu nhập cá nhân 2007 quy định như sau:
Thời điểm xác định thu nhập chịu thuế
1. Thời điểm xác định thu nhập chịu thuế đối với thu nhập quy định tại Điều 25 của Luật này là thời điểm cá nhân không cư trú nhận được thu nhập hoặc thời điểm xuất hoá đơn bán hàng hoá, cung cấp dịch vụ.
2. Thời điểm xác định thu nhập chịu thuế đối với thu nhập quy định tại các điều 26, 27, 30 và 31 của Luật này là thời điểm tổ chức, cá nhân ở Việt Nam trả thu nhập cho cá nhân không cư trú hoặc thời điểm cá nhân không cư trú nhận được thu nhập từ tổ chức, cá nhân ở nước ngoài.
3. Thời điểm xác định thu nhập chịu thuế đối với thu nhập quy định tại Điều 28 và Điều 29 của Luật này là thời điểm hợp đồng chuyển nhượng có hiệu lực.
Theo đó, thời điểm xác định thu nhập chịu thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công là:
- Thời điểm tổ chức, cá nhân ở Việt Nam trả thu nhập cho cá nhân không cư trú hoặc
- Thời điểm cá nhân không cư trú nhận được thu nhập từ tổ chức, cá nhân ở nước ngoài.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];