Có phải cấp chứng từ khấu trừ thuế TNCN khi không khấu trừ thuế không?
Căn cứ theo điểm a khoản 2 Điều 25 Thông tư 111/2013/TT-BTC quy định như sau:
Khấu trừ thuế và chứng từ khấu trừ thuế
...
2. Chứng từ khấu trừ
a) Tổ chức, cá nhân trả các khoản thu nhập đã khấu trừ thuế theo hướng dẫn tại khoản 1, Điều này phải cấp chứng từ khấu trừ thuế theo yêu cầu của cá nhân bị khấu trừ. Trường hợp cá nhân ủy quyền quyết toán thuế thì không cấp chứng từ khấu trừ.
b) Cấp chứng từ khấu trừ trong một số trường hợp cụ thể như sau:
b.1) Đối với cá nhân không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới ba (03) tháng: cá nhân có quyền yêu cầu tổ chức, cá nhân trả thu nhập cấp chứng từ khấu trừ cho mỗi lần khấu trừ thuế hoặc cấp một chứng từ khấu trừ cho nhiều lần khấu trừ thuế trong một kỳ tính thuế.
Ví dụ 15: Ông Q ký hợp đồng dịch vụ với công ty X để chăm sóc cây cảnh tại khuôn viên của Công ty theo lịch một tháng một lần trong thời gian từ tháng 9/2013 đến tháng 4/2014. Thu nhập của ông Q được Công ty thanh toán theo từng tháng với số tiền là 03 triệu đồng. Như vậy, trường hợp này ông Q có thể yêu cầu Công ty cấp chứng từ khấu trừ theo từng tháng hoặc cấp một chứng từ phản ánh số thuế đã khấu trừ từ tháng 9 đến tháng 12/2013 và một chứng từ cho thời gian từ tháng 01 đến tháng 04/2014.
b.2) Đối với cá nhân ký hợp đồng lao động từ ba (03) tháng trở lên: tổ chức, cá nhân trả thu nhập chỉ cấp cho cá nhân một chứng từ khấu trừ trong một kỳ tính thuế.
Ví dụ 16: Ông R ký hợp đồng lao động dài hạn (từ tháng 9/2013 đến tháng hết tháng 8/2014) với công ty Y. Trong trường hợp này, nếu ông R thuộc đối tượng phải quyết toán thuế trực tiếp với cơ quan thuế và có yêu cầu Công ty cấp chứng từ khấu trừ thì Công ty sẽ thực hiện cấp 01 chứng từ phản ánh số thuế đã khấu trừ từ tháng 9 đến hết tháng 12/2013 và 01 chứng từ cho thời gian từ tháng 01 đến hết tháng 8/2014.
Theo đó, hiện nay pháp luật không có quy định về việc không khấu trừ thuế thì có phải cấp chứng từ khấu trừ thuế thu nhập cá nhân hay không.
Tuy nhiên, nếu trường hợp tổ chức, cá nhân trả các khoản thu nhập đã khấu trừ thuế của người nộp thuế theo hướng dẫn tại khoản 1 Điều 25 Thông tư 111/2013/TT-BTC thì tổ chức, cá nhân phải cấp chứng từ khấu trừ thuế theo yêu cầu của cá nhân bị khấu trừ theo quy định.
Lưu ý: Nếu trường hợp cá nhân ủy quyền quyết toán thuế thu nhập cá nhân thì tổ chức, cá nhân trả các khoản thu nhập đã khấu trừ thuế không cấp chứng từ khấu trừ.

Có phải cấp chứng từ khấu trừ thuế TNCN khi không khấu trừ thuế không? (Hình từ Internet)
Chi tiết Mẫu Chứng từ khấu trừ thuế TNCN được sửa đổi, bổ sung mới nhất theo Nghị định 70 có dạng ra sao?
Căn cứ theo khoản 2 Điều 12 Thông tư 32/2025/TT-BTC quy định:
Điều khoản thi hành
...
2. Kể từ thời điểm Nghị định số 70/2025/NĐ-CP có hiệu lực thi hành, tổ chức khấu trừ thuế thu nhập cá nhân phải ngừng sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử đã thực hiện theo các quy định trước đây và chuyển sang áp dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử theo quy định tại Nghị định số 70/2025/NĐ-CP. Trường hợp tổ chức, cá nhân sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử theo quy định tại Nghị định số 70/2025/NĐ-CP, nếu phát hiện chứng từ khấu trừ thuế thu nhập cá nhân đã lập theo các quy định trước đây bị sai thì lập chứng từ khấu trừ thuế thu nhập cá nhân điện tử mới thay thế cho chứng từ khấu trừ thuế thu nhập cá nhân đã lập sai.
...
Theo đó, kể từ thời điểm Nghị định 70/2025/NĐ-CP có hiệu lực thi hành, tổ chức khấu trừ thuế thu nhập cá nhân phải ngừng sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử đã thực hiện theo các quy định trước đây và chuyển sang áp dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử theo quy định tại Nghị định 70/2025/NĐ-CP.
Bên cạnh đó, căn cứ theo khoản 1 Điều 3 Nghị định 70/2025/NĐ-CP quy định:
Hiệu lực và trách nhiệm thi hành
1. Nghị định này có hiệu lực thi hành từ ngày 01 tháng 6 năm 2025.
...
Như vậy, Mẫu Chứng từ khấu trừ thuế TNCN được sửa đổi, bổ sung mới nhất hiện nay sẽ là Mẫu số 03/TNCN được quy định tại Phụ lục 3 ban hành kèm theo Nghị định 70/2025/NĐ-CP. Mẫu Chứng từ khấu trừ thuế TNCN được sửa đổi, bổ sung mới nhất có dạng như sau:
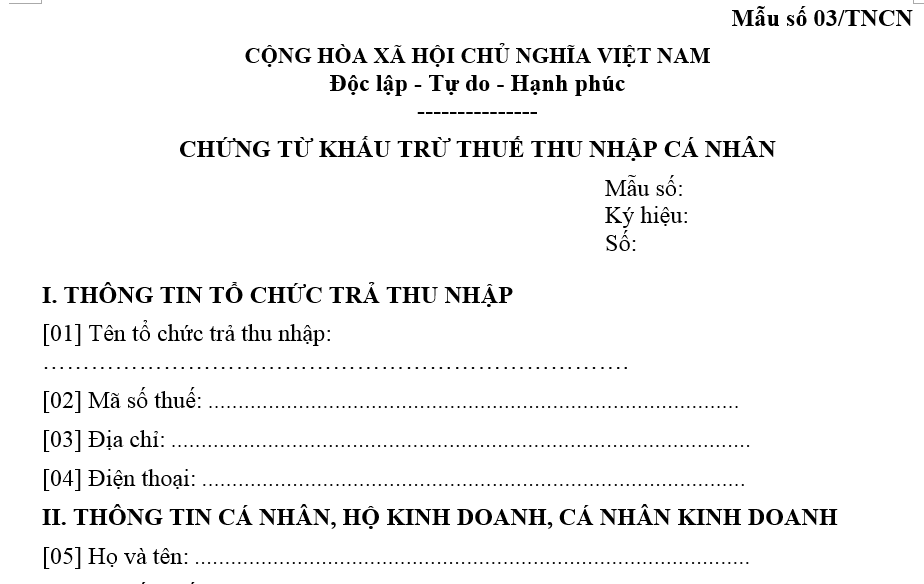
>> Tải về: Xem chi tiết Mẫu Chứng từ khấu trừ thuế TNCN sửa đổi, bổ sung
>> Tải về: Bảng tính Thuế TNCN từ tiền lương
>> Tải về: File Excel tính lương và Thuế TNCN cho giáo viên theo dự thảo mới
Thực hiện khấu trừ thuế thu nhập cá nhân đối với các giao dịch thế nào?
Căn cứ theo khoản 2 Điều 4 Nghị định 117/2025/NĐ-CP quy định:
Khấu trừ, nộp thuế thay
...
2. Tổ chức quản lý nền tảng thương mại điện tử trong và ngoài nước thuộc đối tượng khấu trừ, nộp thuế thay (bao gồm chủ sở hữu trực tiếp quản lý nền tảng thương mại điện tử hoặc người được ủy quyền quản lý nền tảng thương mại điện tử) thực hiện khấu trừ, nộp thuế thay hộ, cá nhân cư trú số thuế thu nhập cá nhân phải nộp theo quy định của pháp luật thuế thu nhập cá nhân đối với mỗi giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu trong và ngoài nước của cá nhân cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử; thực hiện khấu trừ, nộp thuế thay hộ, cá nhân không cư trú số thuế thu nhập cá nhân phải nộp theo quy định của pháp luật thuế thu nhập cá nhân đối với mỗi giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu trong nước của cá nhân không cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử.
Theo đó, tổ chức quản lý nền tảng thương mại điện tử trong và ngoài nước thuộc đối tượng khấu trừ thuế thu nhập cá nhân cần thực hiện khấu trừ số thuế thu nhập cá nhân phải nộp theo quy định của pháp luật thuế thu nhập cá nhân đối với mỗi giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu trong và ngoài nước của cá nhân cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử.
Thực hiện khấu trừ thuế thu nhập cá nhân thay hộ, cá nhân không cư trú số thuế thu nhập cá nhân phải nộp theo quy định của pháp luật thuế thu nhập cá nhân đối với mỗi giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu trong nước của cá nhân không cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];