- Lỗi không đăng nhập Dịch vụ công Thuế bằng tài khoản Thuế điện tử được thì đăng nhập bằng cách nào?
- Giao dịch điện tử không thực hiện được do lỗi Cổng Dịch vụ công Thuế trong ngày cuối cùng của thời hạn nộp hồ sơ thuế thì làm thế nào?
- Được thực hiện nộp hồ sơ thuế điện tử, nộp thuế điện tử trên Dịch vụ công vào thời gian nào?
Lỗi không đăng nhập Dịch vụ công Thuế bằng tài khoản Thuế điện tử được thì đăng nhập bằng cách nào?
Trường hợp NNT đăng nhập Dịch vụ công Thuế bị lỗi có thể thử các cách sau:
Cách 1. Tải lại trang và đăng nhập lại
Nhấn Ctrl + F5 để tải lại toàn bộ.
Đăng xuất rồi đăng nhập lại hệ thống.
Cách 2. Xóa cache và cookie trình duyệt
Trên Chrome: Nhấn Ctrl + Shift + Delete
=> Chọn:
- Cookie và dữ liệu trang web
- Ảnh và tệp được lưu trong bộ nhớ đệm
- Chọn “Mọi thời điểm”
Xóa dữ liệu rồi mở lại trình duyệt.
Cách 3. Thử đổi sang trình duyệt khác để thao tác
Nếu đang dùng các trình duyệt như Cốc Cốc, Firefox (là các trình duyệt có extension chặn quảng cáo) thì nên đổi sang Chrome/Edge.
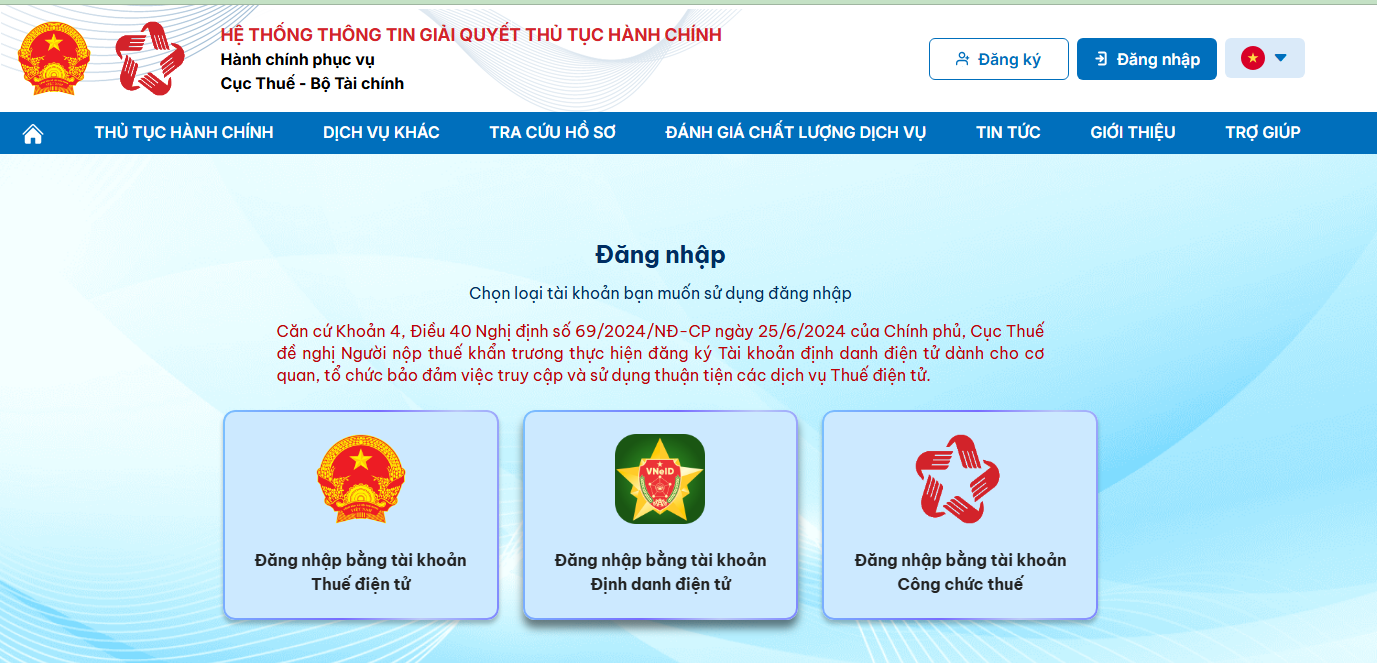
Cách 4. Đăng nhập bằng tài khoản định danh điện tử VNeID
- Đối với người nộp thuế là doanh nghiệp, tổ chức đã được cấp tài khoản định danh điện tử dành cho cơ quan, tổ chức, có thể lựa chọn chức năng "Đăng nhập bằng tài khoản định danh điện tử (VNeID)" trên Trang Dịch vụ công Thuế để truy cập và sử dụng các dịch vụ thuế điện tử.
- Trường hợp doanh nghiệp, tổ chức chưa thực hiện đăng ký tài khoản định danh điện tử, người nộp thuế cần khẩn trương thực hiện đăng ký theo quy định để bảo đảm việc đăng nhập, khai thác và sử dụng các dịch vụ thuế điện tử được thông suốt, thuận tiện.
Bên cạnh đó Trang chủ Dịch vụ công Thuế nhà nước cũng đã có thông báo:
Căn cứ Khoản 4, Điều 40 Nghị định 69/2024/NĐ-CP ngày 25/6/2024 của Chính phủ, Cục Thuế đề nghị Người nộp thuế khẩn trương thực hiện đăng ký Tài khoản định danh điện tử dành cho cơ quan, tổ chức bảo đảm việc truy cập và sử dụng thuận tiện các dịch vụ Thuế điện tử.

Lỗi không đăng nhập Dịch vụ công Thuế bằng tài khoản Thuế điện tử được thì đăng nhập bằng cách nào? (Hình từ Internet)
Giao dịch điện tử không thực hiện được do lỗi Cổng Dịch vụ công Thuế trong ngày cuối cùng của thời hạn nộp hồ sơ thuế thì làm thế nào?
Căn cứ khoản 3 Điều 9 Thông tư 19/2021/TT-BTC trường hợp giao dịch điện tử không thực hiện được do lỗi Cổng thông tin điện tử của Cục Thuế trong ngày cuối cùng của thời hạn nộp hồ sơ thuế, nộp thuế thì:
- Cục Thuế có trách nhiệm thông báo kịp thời thời điểm sự cố của hệ thống, thời điểm hệ thống tiếp tục hoạt động (theo mẫu số 02/TB-TĐT ban hành kèm theo Thông tư này) trên Trang thông tin điện tử (www.gdt.gov.vn) và Cổng thông tin điện tử của Cục Thuế.
- Người nộp thuế nộp hồ sơ thuế, chứng từ nộp NSNN điện tử trong ngày tiếp theo liền kề ngày Cổng thông tin điện tử của Cục Thuế tiếp tục hoạt động, trừ trường hợp người nộp thuế có yêu cầu và đã thực hiện nộp hồ sơ bản giấy trực tiếp tại cơ quan thuế, nộp thuế qua các kênh giao dịch điện tử khác theo quy định tại khoản 2 Điều 4 Thông tư này hoặc bằng phương thức nộp thuế trực tiếp tại ngân hàng/KBNN theo quy định tại Nghị định 11/2020/NĐ-CP và các văn bản hướng dẫn thi hành. Hồ sơ thuế, chứng từ nộp NSNN điện tử nộp trong thời gian này là đúng hạn.
- Trường hợp Cổng thông tin điện tử của Cục Thuế lỗi sau giờ hành chính của ngày cuối cùng của thời hạn nộp hồ sơ thuế, nộp thuế nếu người nộp thuế có yêu cầu nộp hồ sơ bản giấy trực tiếp tại cơ quan thuế, nộp thuế qua các kênh giao dịch điện tử khác theo quy định tại khoản 2 Điều 4 Thông tư này hoặc bằng phương thức nộp thuế trực tiếp tại ngân hàng/KBNN theo quy định tại Nghị định 11/2020/NĐ-CP và các văn bản hướng dẫn thi hành thì cơ quan thuế, KBNN, ngân hàng thực hiện tiếp nhận và giải quyết cho người nộp thuế theo quy định. Hồ sơ thuế, chứng từ nộp NSNN bằng giấy nộp nêu trên nộp vào ngày làm việc tiếp theo liền kề ngày Cổng thông tin điện tử của Cục Thuế bị lỗi là đúng hạn.
Được thực hiện nộp hồ sơ thuế điện tử, nộp thuế điện tử trên Dịch vụ công vào thời gian nào?
Căn cứ khoản 1 Điều 8 Thông tư 19/2021/TT-BTC quy định người nộp thuế thực hiện nộp hồ sơ thuế điện tử, nộp thuế điện tử vào thời gian như sau:
- Người nộp thuế được thực hiện các giao dịch thuế điện tử 24 giờ trong ngày (kể từ 00:00:00 giờ đến 23:59:59 giờ) và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết.
- Thời gian người nộp thuế nộp hồ sơ được xác định là trong ngày nếu hồ sơ được ký gửi thành công trong khoảng thời gian từ 00:00:00 giờ đến 23:59:59 giờ của ngày.
Bên cạnh đó thời điểm xác nhận nộp hồ sơ thuế điện tử được xác định như sau:
(1) Đối với hồ sơ đăng ký thuế điện tử: là ngày hệ thống của cơ quan thuế nhận được hồ sơ và được ghi trên Thông báo tiếp nhận hồ sơ đăng ký thuế điện tử của cơ quan thuế gửi cho người nộp thuế (theo mẫu số 01-1/TB-TĐT ban hành kèm theo Thông tư 19/2021/TT-BTC).
(2) Đối với hồ sơ khai thuế (trừ các hồ sơ khai thuế thuộc trường hợp cơ quan quản lý thuế tính thuế, thông báo nộp thuế theo quy định tại Điều 13 Nghị định 126/2020/NĐ-CP): là ngày hệ thống của cơ quan thuế nhận được hồ sơ và được ghi trên Thông báo tiếp nhận hồ sơ khai thuế điện tử của cơ quan thuế gửi cho người nộp thuế (theo mẫu số 01-1/TB-TĐT ban hành kèm theo Thông tư 19/2021/TT-BTC) nếu hồ sơ khai thuế được cơ quan thuế chấp nhận tại Thông báo chấp nhận hồ sơ khai thuế điện tử của cơ quan thuế gửi cho người nộp thuế (theo mẫu số 01-2/TB-TĐT ban hành kèm theo Thông tư 19/2021/TT-BTC).
Riêng đối với hồ sơ khai thuế có bao gồm tài liệu kèm theo được nộp trực tiếp hoặc gửi qua đường bưu chính: Thời điểm xác nhận nộp hồ sơ khai thuế được tính theo ngày người nộp thuế hoàn thành việc nộp đầy đủ hồ sơ theo quy định.
- Đối với các hồ sơ không thuộc quy định tại điểm (1) (2) nêu trên: là ngày hệ thống của cơ quan thuế nhận được hồ sơ và được ghi trên Thông báo chấp nhận hồ sơ điện tử của cơ quan thuế gửi cho người nộp thuế (theo mẫu số 01-2/TB-TĐT ban hành kèm theo Thông tư 19/2021/TT-BTC).
- Thời điểm xác nhận nộp hồ sơ thuế điện tử nêu tại khoản này là căn cứ để cơ quan thuế xác định thời gian nộp hồ sơ thuế; tính thời gian chậm nộp hồ sơ thuế hoặc tính thời gian để giải quyết hồ sơ thuế theo quy định của Luật Quản lý thuế, các văn bản hướng dẫn thi hành và các quy định tại Thông tư 19/2021/TT-BTC.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];