Danh sách công chức thuế hỗ trợ người nộp thuế tại Hà Tĩnh ra sao?
Danh sách công chức thuế hỗ trợ người nộp thuế tại Hà Tĩnh như sau:
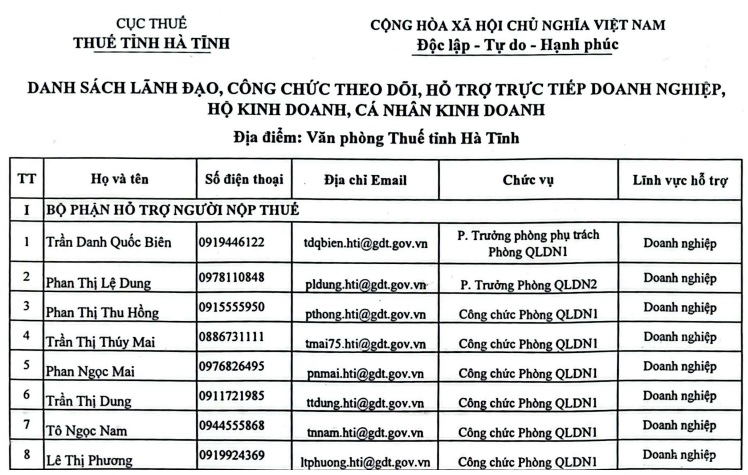
Xem chi tiết Danh sách công chức thuế hỗ trợ người nộp thuế tại Hà Tĩnh tại đây. Tải về.
Danh sách Công chức thuế hỗ trợ người nộp thuế tại Hà Tĩnh ra sao? (Hình từ Internet)
Các chức danh và mã số ngạch công chức thuế?
Theo khoản 2 Điều 3 Thông tư 29/2022/TT-BTC quy định các chức danh và mã số ngạch công chức chuyên ngành thuế như sau:
Kiểm tra viên cao cấp thuế | Mã số ngạch: | 06.036 |
Kiểm tra viên chính thuế | Mã số ngạch: | 06.037 |
Kiểm tra viên thuế | Mã số ngạch: | 06.038 |
Kiểm tra viên trung cấp thuế | Mã số ngạch: | 06.039 |
Nhân viên thuế | Mã số ngạch: | 06.040 |
Tiêu chuẩn đối với kiểm tra viên cao cấp thuế như thế nào?
Căn cứ tại Điều 9 Thông tư 29/2022/TT-BTC quy định Kiểm tra viên cao cấp thuế là công chức có trình độ chuyên môn nghiệp vụ cao nhất trong lĩnh vực thuế, bố trí đối với các chức danh lãnh đạo cấp Tổng cục, lãnh đạo Vụ, Cục và tương đương, lãnh đạo Cục thuế tỉnh, thành phố có trách nhiệm thực hiện nhiệm vụ tham mưu quản lý nhà nước về thuế tại Tổng cục Thuế và Cục thuế tỉnh, thành phố và thực hiện các phần hành nghiệp vụ thuế ở mức độ phức tạp cao, tiến hành trong phạm vi tỉnh, nhiều tỉnh hoặc toàn quốc. Tiêu chuẩn đối với kiểm tra viên cao cấp thuế như sau:
[1] Tiêu chuẩn về năng lực chuyên môn, nghiệp vụ
- Nắm vững đường lối chiến lược, chủ trương, chính sách của Đảng và pháp luật của Nhà nước liên quan đến công tác thuế, kế hoạch phát triển kinh tế xã hội và hội nhập quốc tế của quốc gia, của địa phương nơi công tác; Nắm vững chiến lược phát triển ngành Tài chính, chiến lược cải cách hành chính và hiện đại hóa của ngành;
- Hiểu biết sâu sắc về luật Quản lý thuế, pháp luật thuế, pháp luật về tài chính, kế toán và các luật pháp về hành chính có liên quan đến nhiệm vụ, chức năng quản lý thuế;
- Có năng lực đề xuất, tham mưu hoạch định chính sách, chủ trì xây dựng các dự án luật, pháp lệnh, đề án trong lĩnh vực thuế; có năng lực nghiên cứu khoa học và tổ chức chỉ đạo ứng dụng tiến bộ kỹ thuật hiện đại để cải tiến hệ thống quản lý nghiệp vụ thuế;
- Có năng lực tổng hợp, phân tích, tổ chức, chỉ đạo, hướng dẫn quản lý thuế; có khả năng dự báo về tình hình nguồn thu từ thuế và nguồn thu khác thuộc đối tượng được phân công quản lý;
- Có kỹ năng thu nhận thông tin và xử lý những thông tin nhạy cảm; kỹ năng phân tích tài chính đối với các công ty lớn và phức tạp; kỹ năng quản lý và xử lý sự xung đột; có kỹ năng soạn thảo văn bản; kỹ năng lập báo cáo, tổng kết đánh giá công việc và kỹ năng dự báo về công việc thuộc lĩnh vực quản lý;
- Có kỹ năng sử dụng công nghệ thông tin cơ bản và sử dụng được ngoại ngữ hoặc sử dụng được tiếng dân tộc thiểu số đối với công chức công tác ở vùng dân tộc thiểu số theo yêu cầu của vị trí việc làm.
[2] Tiêu chuẩn về trình độ đào tạo, bồi dưỡng
- Có bằng tốt nghiệp đại học trở lên với chuyên ngành đào tạo phù hợp với yêu cầu của vị trí việc làm;
- Có bằng tốt nghiệp cao cấp lý luận chính trị hoặc cao cấp lý luận chính trị - hành chính hoặc có giấy xác nhận trình độ lý luận tương đương cao cấp lý luận chính trị của cơ quan có thẩm quyền;
- Có chứng chỉ bồi dưỡng kiến thức, kỹ năng quản lý nhà nước đối với công chức ngạch chuyên viên cao cấp và tương đương hoặc có bằng cao cấp lý luận chính trị - hành chính.
[3] Đối với công chức dự thi nâng ngạch kiểm tra viên cao cấp thuế thì ngoài các tiêu chuẩn quy định tại [1] và [2] còn phải đáp ứng các điều kiện sau:
- Đang giữ ngạch Kiểm tra viên chính thuế và có thời gian giữ ngạch Kiểm tra viên chính thuế hoặc tương đương từ đủ 06 năm trở lên, trong đó phải có tối thiểu đủ 01 năm (12 tháng) liên tục giữ ngạch kiểm tra viên chính thuế tính đến ngày hết thời hạn nộp hồ sơ đăng ký dự thi nâng ngạch.
- Trong thời gian giữ ngạch kiểm tra viên chính thuế hoặc tương đương đã chủ trì hoặc tham gia xây dựng ít nhất 02 (hai) văn bản quy phạm pháp luật hoặc đề tài, đề án, dự án, chương trình nghiên cứu khoa học cấp nhà nước, cấp bộ, cấp ban, cấp ngành hoặc cấp tỉnh trong lĩnh vực tài chính, thuế đã được cấp có thẩm quyền ban hành hoặc nghiệm thu. Cụ thể:
Có quyết định của người có thẩm quyền cử tham gia Ban soạn thảo, Tổ soạn thảo văn bản quy phạm pháp luật hoặc có văn bản giao nhiệm vụ chủ trì xây dựng của người có thẩm quyền đối với trường hợp không bắt buộc phải thành lập Ban soạn thảo, Tổ soạn thảo theo quy định của Luật Ban hành văn bản quy phạm pháp luật.
Có quyết định của người có thẩm quyền cử tham gia Ban chỉ đạo, Ban chủ nhiệm, Ban soạn thảo đề tài, đề án, dự án, chương trình nghiên cứu khoa học cấp nhà nước, cấp bộ, cấp ban, cấp ngành hoặc cấp tỉnh hoặc có văn bản giao nhiệm vụ của người có thẩm quyền.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];