Công văn 17125 DON QLDN1 ngày 8 9 2026 hướng dẫn về việc xác định nghĩa vụ thuế nhà thầu thế nào?
Ngày 8/9/2026, Thuế Thành phố Đồng Nai có Công văn 17125/DON-QLDN1 năm /2026 hướng dẫn về việc xác định nghĩa vụ thuế nhà thầu. Về vấn đề này, Thuế thành phố Đồng Nai có ý kiến như sau:
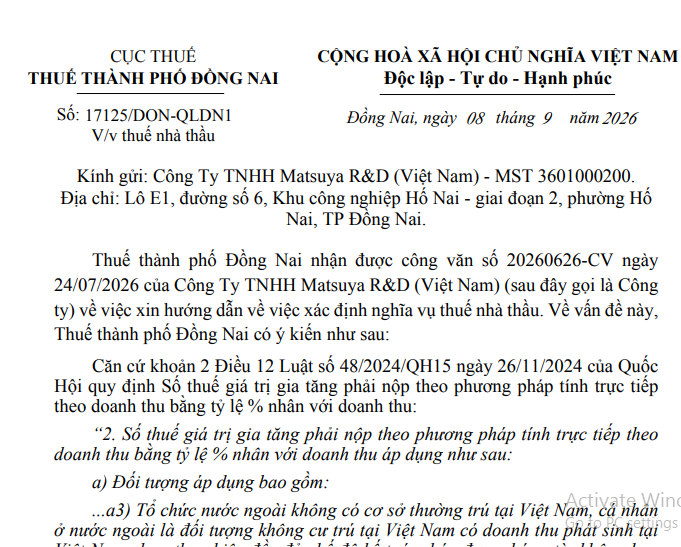
Căn cứ các quy định nêu trên, Thuế thành phố Đồng Nai trả lời về mặt nguyên tắc như sau:
Trường hợp Tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam cung cấp hàng hóa, dịch vụ cho Công ty nếu thuộc đối tượng quy định tại khoản 1 Điều 9 Thông tư 69/2025/TT-BTC thì tính thuế GTGT theo quy định tại khoản 2 Điều 12 Luật số 48/2024/QH15 và khoản 3,4,5 Điều 9 Thông tư 69/2025/TT-BTC. Trường hợp thuộc đối tượng quy định tại khoản 1 Điều 7 Thông tư 20/2026/TT-BTC thì tính thuế TNDN theo quy định tại điểm b, khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP và khoản 3,4,5 Điều 7 Thông tư 20/2026/TT-BTC.
Trường hợp Tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam cung cấp hàng hóa, dịch vụ cho Công ty nếu thuộc đối tượng quy định khoản 2 Điều 9 Thông tư 69/2025/TT-BTC thì không áp dụng tính thuế giá trị gia tăng. Trường hợp thuộc đối tượng quy định tại khoản 2 Điều 7 Thông tư 20/2026/TT-BTC thì không áp dụng tính thuế TNDN.
Đề nghị Công ty căn cứ tình hình thực tế, căn cứ các văn bản pháp luật về thuế, đối chiếu với các văn bản quy phạm pháp luật trích dẫn nêu trên để thực hiện theo quy định.
Xem đầy đủ Công văn 17125 DON QLDN1 ngày 8 9 2026 hướng dẫn về việc xác định nghĩa vụ thuế nhà thầu
* Trên đây là Thông tin Công văn 17125 DON QLDN1 ngày 8 9 2026 hướng dẫn về việc xác định nghĩa vụ thuế nhà thầu thế nào?
Công văn 17125/DON-QLDN1 ngày 8/9/2026 hướng dẫn về việc xác định nghĩa vụ thuế nhà thầu thế nào? (Hình từ Internet)
Nguyên tắc ưu đãi về lựa chọn nhà thầu được quy định cụ thể ra sao?
Tại Điều 5 Nghị định 214/2025/NĐ-CP quy định về nguyên tắc ưu đãi về lựa chọn nhà thầu như sau:
[1] Nhà thầu tham dự thầu thuộc đối tượng được hưởng nhiều hơn một loại ưu đãi trong đánh giá về năng lực và kinh nghiệm hoặc trong đánh giá về tài chính thì khi tính ưu đãi chỉ được hưởng một loại ưu đãi có lợi nhất cho nhà thầu tương ứng với từng nội dung đánh giá về năng lực và kinh nghiệm hoặc đánh giá về tài chính.
[2] Trường hợp tất cả các nhà thầu tham dự thầu đều được hưởng ưu đãi như nhau hoặc tất cả các nhà thầu đều không thuộc đối tượng được hưởng ưu đãi thì không cần tính ưu đãi để so sánh, xếp hạng.
[3] Đối với gói thầu hỗn hợp, việc tính ưu đãi căn cứ tất cả các đề xuất của nhà thầu trong các phần công việc tư vấn, cung cấp hàng hóa, xây lắp. Nhà thầu được hưởng ưu đãi khi có đề xuất chi phí trong nước (chi phí tư vấn; phi tư vấn; hàng hóa có xuất xứ Việt Nam; xây lắp) từ 25% trở lên giá trị công việc của gói thầu.
[4] Nhà thầu phải chứng minh nhà thầu, hàng hóa, dịch vụ do nhà thầu chào thuộc đối tượng được hưởng ưu đãi theo quy định tại khoản 1 Điều 10 của Luật Đấu thầu.
Trách nhiệm của đơn vị thẩm định trong lựa chọn nhà thầu như thế nào?
Tại Điều 134 Nghị định 214/2025/NĐ-CP quy định trách nhiệm của đơn vị thẩm định trong lựa chọn nhà thầu như sau:
- Chủ đầu tư chịu trách nhiệm tổ chức thẩm định các nội dung sau đây: hồ sơ mời quan tâm (nếu có), hồ sơ mời sơ tuyển (nếu có), hồ sơ mời thầu (nếu có), hồ sơ yêu cầu (nếu có), kết quả đánh giá hồ sơ quan tâm, kết quả đánh giá hồ sơ dự sơ tuyển, danh sách nhà thầu đáp ứng yêu cầu về kỹ thuật (đối với gói thầu áp dụng phương thức một giai đoạn hai túi hồ sơ, hai giai đoạn hai túi hồ sơ), kết quả lựa chọn nhà thầu.
- Trường hợp tổ chức, cá nhân được giao thẩm định không đủ năng lực thì tiến hành lựa chọn một tổ chức tư vấn có đủ năng lực và kinh nghiệm để thẩm định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];