Thuế nhà thầu nước ngoài là gì?
Thuế nhà thầu nước ngoài loại thuế áp dụng đối với tổ chức, cá nhân nước ngoài có phát sinh thu nhập từ cung ứng dịch vụ hoặc dịch vụ gắn với hàng hóa tại Việt Nam. Đối tượng chịu thuế nhà thầu nước ngoài là nhà thầu nước ngoài, gồm:
- Tổ chức nước ngoài kinh doanh có cơ sở thường trú tại Việt Nam hoặc không có cơ sở thường trú tại Việt Nam.
- Cá nhân nước ngoài kinh doanh là đối tượng cư trú tại Việt Nam hoặc không là đối tượng cư trú tại Việt Nam.
Thuế suất thuế nhà thầu nước ngoài là bao nhiêu? (Hình từ Internet)
Thuế suất thuế nhà thầu nước ngoài là bao nhiêu?
Căn cứ tại Điều 5 Thông tư 103/2014/TT-BTC có quy định về các loại thuế áp dụng như sau:
Các loại thuế áp dụng
1. Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài là tổ chức kinh doanh thực hiện nghĩa vụ thuế giá trị gia tăng (GTGT), thuế thu nhập doanh nghiệp (TNDN) theo hướng dẫn tại Thông tư này.
2. Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài là cá nhân nước ngoài kinh doanh thực hiện nghĩa vụ thuế GTGT theo hướng dẫn tại Thông tư này, thuế thu nhập cá nhân (TNCN) theo pháp luật về thuế TNCN.
3. Đối với các loại thuế, phí và lệ phí khác, Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài thực hiện theo các văn bản pháp luật về thuế, phí và lệ phí khác hiện hành.
Theo đó, thuế nhà thầu nước ngoài được xác định dựa trên đối tượng đóng thuế và loại thuế cần nộp. Thực tế, nhà thầu nước ngoài thực hiện kinh doanh tại Việt Nam đa phần là tổ chức, cho nên khi nhắc đến thuế nhà thầu nước ngoài thì sẽ có 02 loại thuế phổ biến cần nộp là thuế TNDN và thuế GTGT.
Do đó, thuế suất thuế nhà thầu nước ngoài trong bài viết cũng sẽ đề cập đến 02 loại thuế suất là: Thuế suất thuế TNDN và thuế GTGT.
*Căn cứ theo tại Điều 13 Thông tư 103/2014/TT-BTC, số thuế TNDN mà nhà thầu nước ngoài phải chịu được tính theo công thức sau: (phương pháp trực tiếp)
Số thuế TNDN phải nộp = Doanh thu tính thuế TNDN x Tỷ lệ % thuế TNDN tính trên doanh thu tính thuế
Thuế suất thuế TNDN nhà thầu nước ngoài chính là tỷ lệ % thuế TNDN tính trên doanh thu tính thuế TNDN. Theo đó, thuế suất thuế TNDN nhà thầu nước ngoài đối với ngành kinh doanh được thể hiện qua bảng sau:
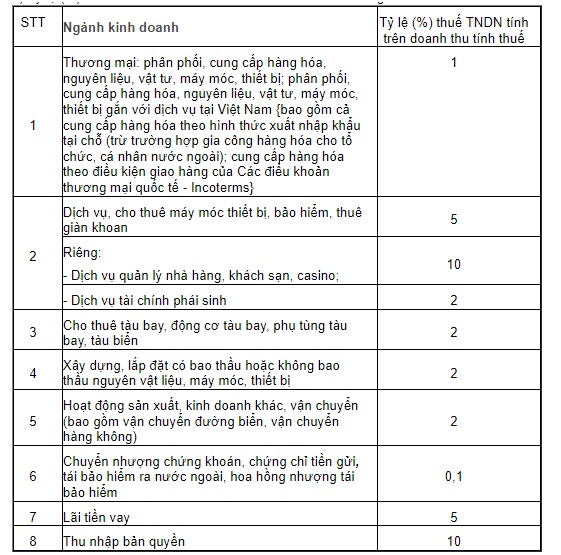
*Lưu ý: Từ 12/03/2026, chính sách thuế TNDN tại Điều 13 Thông tư 103/2014/TT-BTC bị bãi bỏ và thực hiện theo Điều 7 Thông tư 20/2026/TT-BTC
Số thuế TNDN phải nộp = Doanh thu tính thuế TNDN x Tỷ lệ % thuế TNDN tính trên doanh thu tính thuế
Trong đó:
[1] Doanh thu tính thuế thu nhập doanh nghiệp là toàn bộ doanh thu mà nhà thầu nước ngoài, nhà thầu phụ nước ngoài nhận được, chưa trừ các khoản thuế phải nộp. Doanh thu tính thuế thu nhập doanh nghiệp được tính bao gồm cả các khoản chi phí do bên Việt Nam trả thay nhà thầu nước ngoài, nhà thầu phụ nước ngoài (nếu có).
[2] Tỷ lệ % thuế TNDN tính trên doanh thu tính thuế TNDN thực hiện theo Điều 12 Nghị định 320/2025/NĐ-CP. Cụ thể:
- Dịch vụ: 5%, riêng dịch vụ quản lý nhà hàng, khách sạn, casino: 10%; trường hợp cung ứng dịch vụ có gắn với hàng hóa thì hàng hóa được tính theo tỷ lệ 1%; trường hợp không tách riêng được giá trị hàng hoá với giá trị dịch vụ: 2%;
- Cung cấp và phân phối hàng hóa tại Việt Nam theo hình thức xuất khẩu, nhập khẩu tại chỗ hoặc theo các điều khoản thương mại quốc tế (Incoterms): 1%; riêng trường hợp các doanh nghiệp nước ngoài bán hàng hóa là nguyên liệu, vật tư, linh kiện tại kho ngoại quan, khu phi thuế quan để nhập khẩu vào Việt Nam phục vụ sản xuất hàng xuất khẩu, gia công hàng xuất khẩu theo hợp đồng, các doanh nghiệp nước ngoài chỉ định doanh nghiệp chế xuất giao hàng hóa là nguyên liệu, vật tư, linh kiện cho doanh nghiệp chế xuất khác để phục vụ sản xuất hàng xuất khẩu, gia công hàng xuất khẩu theo hợp đồng không phải nộp thuế thu nhập doanh nghiệp;
- Tiền bản quyền: 10%;
- Cho thuê máy bay, trực thăng, tàu lượn (kể cả thuê động cơ, phụ tùng), tàu biển: 2%;
- Cho thuê giàn khoan, máy móc, thiết bị, phương tiện vận tải (trừ quy định tại điểm d khoản này): 5%;
- Lãi tiền vay: 5%;
- Chuyển nhượng chứng khoán; tái bảo hiểm ra nước ngoài: 0,1%;
- Dịch vụ tài chính phái sinh: 2%;
- Chuyển nhượng vốn (trừ trường hợp giao dịch tái cơ cấu sở hữu của các công ty trong nội bộ tập đoàn không làm thay đổi công ty mẹ tối cao của các bên tham gia có sở hữu trực tiếp, gián tiếp doanh nghiệp tại Việt Nam sau tái cơ cấu và không phát sinh thu nhập): 2%;
- Xây dựng, vận tải và hoạt động khác: 2%.
*Theo quy định tại Điều 12 Thông tư 103/2014/TT-BTC, số thuế GTGT mà nhà thầu nước ngoài phải chịu được tính theo công thức dưới đây (theo phương pháp trực tiếp):
Số thuế GTGT phải nộp = Doanh thu tính thuế GTGT x Tỷ lệ % để tính thuế GTGT trên doanh thu
Thuế suất thuế GTGT nhà thầu nước ngoài chính là tỷ % thuế GTGT tính trên doanh thu tính thuế GTGT. Theo đó, thuế suất thuế GTGT nhà thầu nước ngoài đối với ngành kinh doanh được thể hiện qua bảng sau:
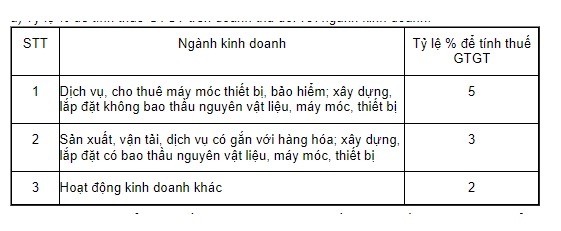
*Lưu ý: Cách tính số thuế TNDN, thuế GTGT trên là phương pháp tính thuế trực tiếp (phương pháp tỷ lệ tính trên doanh thu) áp dụng trong trường hợp bên Việt Nam nộp thay thuế cho Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài khi Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài không đáp ứng đủ điều kiện nộp thuế GTGT theo phương pháp khấu trừ, nộp thuế TNDN trên cơ sở kê khai doanh thu, chi phí. (Theo quy định tại Điều 11 Thông tư 103/2014/TT-BTC)
Điều kiện để nộp thuế GTGT theo phương pháp khấu trừ, nộp thuế TNDN trên cơ sở kê khai doanh thu, chi phí, cụ thể gồm: (Theo Điều 8 Thông tư 103/2014/TT-BTC)
- Có cơ sở thường trú tại Việt Nam, hoặc là đối tượng cư trú tại Việt Nam.
- Thời hạn kinh doanh tại Việt Nam theo hợp đồng nhà thầu, hợp đồng nhà thầu phụ từ 183 ngày trở lên kể từ ngày hợp đồng nhà thầu, hợp đồng nhà thầu phụ có hiệu lực.
- Áp dụng chế độ kế toán Việt Nam và thực hiện đăng ký thuế, được cơ quan thuế cấp mã số thuế.
*Lưu ý: Từ 01/7/2025, việc tính thuế GTGT bằng phương pháp trực tiếp theo Điều 12 Thông tư 103/2014/TT-BTC bị bãi bỏ và thực hiện theo Điều 9 Thông tư 69/2025/TT-BTC
Số thuế GTGT phải nộp = Doanh thu tính thuế GTGT x Tỷ lệ % để tính thuế GTGT trên doanh thu
Trong đó:
- Giá tính thuế GTGT là toàn bộ doanh thu do cung cấp dịch vụ, dịch vụ gắn với hàng hóa thuộc đối tượng chịu thuế giá trị gia tăng mà Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài nhận được, chưa trừ các khoản thuế phải nộp, kể cả các khoản chi phí do Bên Việt Nam trả thay Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài (nếu có) theo quy định tại Điều 13 Nghị định 181/2025/NĐ-CP.
- Tỷ lệ % để tính thuế GTGT trên doanh thu áp dụng đối với tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam:
+ Phân phối, cung cấp hàng hóa: 1%;
+ Dịch vụ, xây dựng không bao thầu nguyên vật liệu: 5%;
+ Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu: 3%;
+ Hoạt động kinh doanh khác: 2%;
Đối với các hợp đồng nhà thầu, hợp đồng nhà thầu phụ bao gồm nhiều hoạt động kinh doanh khác nhau hoặc một phần giá trị hợp đồng không thuộc diện chịu thuế giá trị gia tăng, việc áp dụng tỷ lệ % để tính thuế GTGT trên doanh thu khi xác định số thuế giá trị gia tăng phải nộp căn cứ vào doanh thu tính thuế giá trị gia tăng đối với từng hoạt động kinh doanh do Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài thực hiện theo quy định tại hợp đồng nhà thầu, hợp đồng nhà thầu phụ. Trường hợp không tách riêng được giá trị từng hoạt động kinh doanh thì áp dụng tỷ lệ % để tính thuế GTGT trên doanh thu cao nhất đối với ngành nghề kinh doanh cho toàn bộ giá trị hợp đồng.
....
XEM CHI TIẾT tại Điều 9 Thông tư 69/2025/TT-BTC
Thuế nhà thầu nước ngoài không áp dụng đối với đối tượng nào?
Theo quy định tại Điều 2 Thông tư 103/2014/TT-BTC, thuế nhà thầu nước ngoài không áp dụng đối với đối tượng như sau:
[1] Tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam theo quy định của Luật Đầu tư 2020, Luật Dầu khí 2022, Luật Các tổ chức tín dụng 2010.
[2] Tổ chức, cá nhân nước ngoài thực hiện cung cấp hàng hóa cho tổ chức, cá nhân Việt Nam không kèm theo các dịch vụ được thực hiện tại Việt Nam dưới các hình thức:
- Giao hàng tại cửa khẩu nước ngoài: Người bán chịu mọi trách nhiệm, chi phí, rủi ro liên quan đến việc xuất khẩu hàng và giao hàng tại cửa khẩu nước ngoài. Người mua chịu mọi trách nhiệm, chi phí, rủi ro liên quan đến việc nhận hàng, chuyên chở hàng từ cửa khẩu nước ngoài về đến Việt Nam
(Kể cả trường hợp giao hàng tại cửa khẩu nước ngoài có kèm điều khoản bảo hành là trách nhiệm và nghĩa vụ của người bán).
- Giao hàng tại cửa khẩu Việt Nam: Người bán chịu mọi trách nhiệm, chi phí, rủi ro liên quan đến hàng hóa cho đến điểm giao hàng tại cửa khẩu Việt Nam. Người mua chịu mọi trách nhiệm, chi phí, rủi ro liên quan đến việc nhận hàng, chuyên chở hàng từ cửa khẩu Việt Nam
(Kể cả trường hợp giao hàng tại cửa khẩu Việt Nam có kèm điều khoản bảo hành là trách nhiệm và nghĩa vụ của người bán).
[3] Tổ chức, cá nhân nước ngoài có thu nhập từ dịch vụ được cung cấp và tiêu dùng ngoài Việt Nam.
[4] Tổ chức, cá nhân nước ngoài thực hiện cung cấp dịch vụ dưới đây cho tổ chức, cá nhân Việt Nam mà các dịch vụ được thực hiện ở nước ngoài:
[5] Tổ chức, cá nhân nước ngoài sử dụng kho ngoại quan, cảng nội địa (ICD) làm kho hàng hóa để phụ trợ cho hoạt động vận tải quốc tế, quá cảnh, chuyển khẩu, lưu trữ hàng hoặc để cho doanh nghiệp khác gia công.
Trân trọng!

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];