Toàn bộ Phụ lục Nghị định 104/2026/NĐ-CP thay thế Nghị định 98/2025/NĐ-CP lập dự toán chi thường xuyên?
Ngày 31/03/2026, Chính phủ ban hành Nghị định 104/2026/NĐ-CP quy định việc lập dự toán, quản lý, sử dụng và quyết toán chi thường xuyên để thực hiện các nhiệm vụ quy định tại Điều 40 Luật Ngân sách Nhà nước 2025. Nghị định 104/2026/NĐ-CP có hiệu lực thi hành kể từ ngày ký ban hành (Ngày 31/03/2026), thay thế Nghị định 98/2025/NĐ-CP (khoản 1 Điều 29 Nghị định 104/2026/NĐ-CP). |
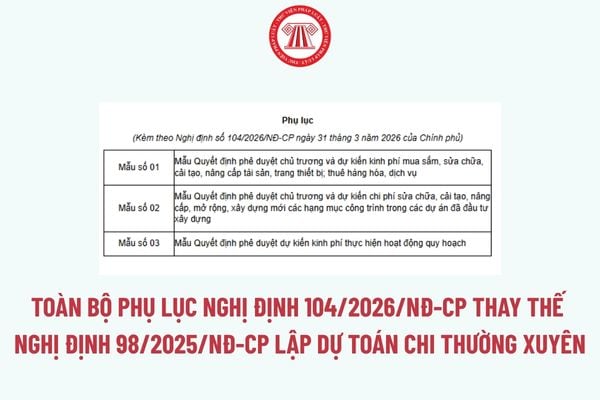
Toàn bộ Phụ lục Nghị định 104/2026/NĐ-CP thay thế Nghị định 98/2025/NĐ-CP lập dự toán chi thường xuyên
Ký hiệu Mẫu | Tên Mẫu | Tải về |
Mẫu số 01 | Mẫu Quyết định phê duyệt chủ trương và dự kiến kinh phí mua sắm, sửa chữa, cải tạo, nâng cấp tài sản, trang thiết bị; thuê hàng hóa, dịch vụ | |
Mẫu số 02 | Mẫu Quyết định phê duyệt chủ trương và dự kiến chi phí sửa chữa, cải tạo, nâng cấp, mở rộng, xây dựng mới các hạng mục công trình trong các dự án đã đầu tư xây dựng | |
Mẫu số 03 | Mẫu Quyết định phê duyệt dự kiến kinh phí thực hiện hoạt động quy hoạch |
Tải về Toàn bộ Phụ lục Nghị định 104/2026/NĐ-CP thay thế Nghị định 98/2025/NĐ-CP lập dự toán chi thường xuyên
Toàn bộ Phụ lục Nghị định 104/2026/NĐ-CP thay thế Nghị định 98/2025/NĐ-CP lập dự toán chi thường xuyên? (Hình từ Internet)
Nghị định 104/2026/NĐ-CP không điều chỉnh đối với các nội dung nào?
Nghị định 104/2026/NĐ-CP không điều chỉnh đối với các nội dung sau đây:
Khoản 2 Điều 1 Nghị định 104/2026/NĐ-CP
(i) Nhiệm vụ cải tạo, nâng cấp, mở rộng, xây dựng mới hạng mục công trình trong các dự án đã đầu tư xây dựng; mua sắm, sửa chữa, cải tạo, nâng cấp tài sản, trang thiết bị; thuê hàng hóa, dịch vụ và các nhiệm vụ cần thiết khác đột xuất để phòng, chống, khắc phục hậu quả thiên tai, thảm họa, dịch bệnh, cứu đói, phục vụ nhiệm vụ quan trọng về quốc phòng, an ninh trong trường hợp thiên tai, dịch bệnh, hỏa hoạn hoặc các lý do bất khả kháng làm hư hỏng cơ sở vật chất được thực hiện theo quy định của pháp luật về ngân sách nhà nước, Nghị định 66/2021/NĐ-CP ngày 06 tháng 7 năm 2021 của Chính phủ quy định chi tiết thi hành một số điều của Luật Phòng chống thiên tai và Luật sửa đổi, bổ sung một số điều của Luật Phòng chống thiên tai và Luật Đê điều được sửa đổi, bổ sung bởi Nghị định 53/2026/NĐ-CP.
(ii) Nhiệm vụ cải tạo, nâng cấp, mở rộng, xây dựng mới hạng mục công trình trong các dự án đã đầu tư xây dựng; mua sắm, sửa chữa, cải tạo, nâng cấp tài sản, trang thiết bị; thuê hàng hóa, dịch vụ và các nhiệm vụ cần thiết khác sử dụng nguồn vốn đầu tư công theo quy định của pháp luật về đầu tư công.
(iii) Nhiệm vụ bảo dưỡng, sửa chữa tài sản công nhằm bảo đảm tài sản công được duy trì theo đúng công năng và tiêu chuẩn kỹ thuật trang bị ban đầu; không làm thay đổi công năng, quy mô của tài sản công theo quy định của pháp luật về quản lý, sử dụng tài sản công, ngân sách nhà nước và pháp luật khác có liên quan.
(iv) Nhiệm vụ mua sắm xe ô tô và thuê dịch vụ xe ô tô được thực hiện theo quy định của pháp luật về quản lý, sử dụng tài sản công, ngân sách nhà nước và pháp luật khác có liên quan.
Nguyên tắc bố trí dự toán, quản lý sử dụng và quyết toán chi thường xuyên?
Nguyên tắc bố trí dự toán, quản lý sử dụng và quyết toán chi thường xuyên được quy định tại Điều 4 Nghị định 104/2026/NĐ-CP, cụ thể:
(1) Việc bố trí chi thường xuyên để thực hiện các nhiệm vụ quy định tại Nghị định này được thực hiện theo nguyên tắc không trùng lắp với các nhiệm vụ có cùng nội dung của đơn vị đã được bố trí trong kế hoạch đầu tư công trung hạn theo quy định của pháp luật về đầu tư công; cần phải thực hiện ngay trong năm ngân sách để bảo đảm hoạt động thường xuyên của cơ quan, đơn vị; đáp ứng tiến độ chuẩn bị đầu tư, thực hiện dự án và phải được cấp có thẩm quyền phê duyệt chủ trương và dự kiến kinh phí thực hiện theo quy định của pháp luật.
Cơ quan, đơn vị có trách nhiệm phê duyệt chủ trương và dự kiến kinh phí bảo đảm đúng quy định và chịu trách nhiệm toàn diện về hồ sơ đề xuất.
Cơ quan tài chính có trách nhiệm tổng hợp đề xuất của các cơ quan, đơn vị để báo cáo cấp có thẩm quyền xem xét, quyết định bố trí dự toán kinh phí thực hiện phù hợp với khả năng cân đối ngân sách nhà nước hằng năm.
(2) Việc lập dự toán, phân bổ, giao dự toán, quản lý sử dụng và quyết toán chi thường xuyên thực hiện các nhiệm vụ quy định tại Nghị định này được thực hiện theo quy định của pháp luật về ngân sách nhà nước, đầu tư công, đất đai, quản lý, sử dụng tài sản công, kế toán, đấu thầu, xây dựng và pháp luật khác có liên quan, trong đó:
(i) Đối với nhiệm vụ mua sắm, sửa chữa, cải tạo, nâng cấp tài sản, trang thiết bị; thuê hàng hóa, dịch vụ phải căn cứ quy định về tiêu chuẩn, định mức sử dụng máy móc, trang thiết bị phục vụ hoạt động của cơ quan, đơn vị theo quy định của pháp luật về quản lý, sử dụng tài sản công và pháp luật của ngành, lĩnh vực có liên quan, nhiệm vụ được cấp có thẩm quyền phê duyệt để lập dự toán trình cấp có thẩm quyền xem xét, quyết định; việc phân bổ, giao dự toán chi thường xuyên thực hiện nhiệm vụ không được vượt quá tổng dự toán chi thường xuyên được giao của cơ quan, đơn vị trong năm ngân sách.
(ii) Đối với nhiệm vụ sửa chữa, cải tạo, nâng cấp, mở rộng, xây dựng mới hạng mục công trình trong các dự án đã đầu tư xây dựng phải căn cứ quy định về tiêu chuẩn, định mức sử dụng trụ sở làm việc, cơ sở hoạt động sự nghiệp theo quy định của pháp luật về quản lý, sử dụng tài sản công, quy định về quy chuẩn, tiêu chuẩn kỹ thuật áp dụng cho công trình theo quy định của pháp luật của ngành, lĩnh vực có liên quan để lập dự toán trình cấp có thẩm quyền xem xét, quyết định, tối đa không quá 20 tỷ đồng/nhiệm vụ; việc phân bổ, giao dự toán chi thường xuyên để thực hiện nhiệm vụ không được vượt quá tổng dự toán chi thường xuyên được giao của cơ quan, đơn vị trong năm ngân sách.
(iii) Các cơ quan, đơn vị chịu trách nhiệm quản lý, sử dụng, giải ngân kinh phí thực hiện các nhiệm vụ thuộc phạm vi điều chỉnh của Nghị định 104/2026/NĐ-CP bảo đảm hiệu quả, tiết kiệm; việc chuyển nguồn kinh phí thực hiện nhiệm vụ (nếu có) được thực hiện theo quy định của pháp luật về ngân sách nhà nước.
(3) Việc bố trí chi thường xuyên để thực hiện nhiệm vụ thuộc phạm vi điều chỉnh của Nghị định này thuộc ngân sách cấp nào do ngân sách cấp đó bảo đảm.
(4) Trường hợp nhiệm vụ thuộc phạm vi điều chỉnh tại khoản 1 Điều 1 Nghị định 104/2026/NĐ-CP này lập dự án theo quy định của pháp luật của ngành, lĩnh vực có liên quan; cơ quan, đơn vị có trách nhiệm thực hiện quyết toán dự án sử dụng kinh phí chi thường xuyên sau khi hoàn thành theo quy định của pháp luật hiện hành.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];