Theo Nghị định 252/2026/NĐ-CP thì thời hạn nộp hồ sơ khai thuế tháng 8/2026 là ngày 20/9/2026. Vậy, hạn chót nộp thuế TNCN tháng 8 2026 của hộ kinh doanh, cá nhân kinh doanh là khi nào? Sau đây là quy định chi tiết.
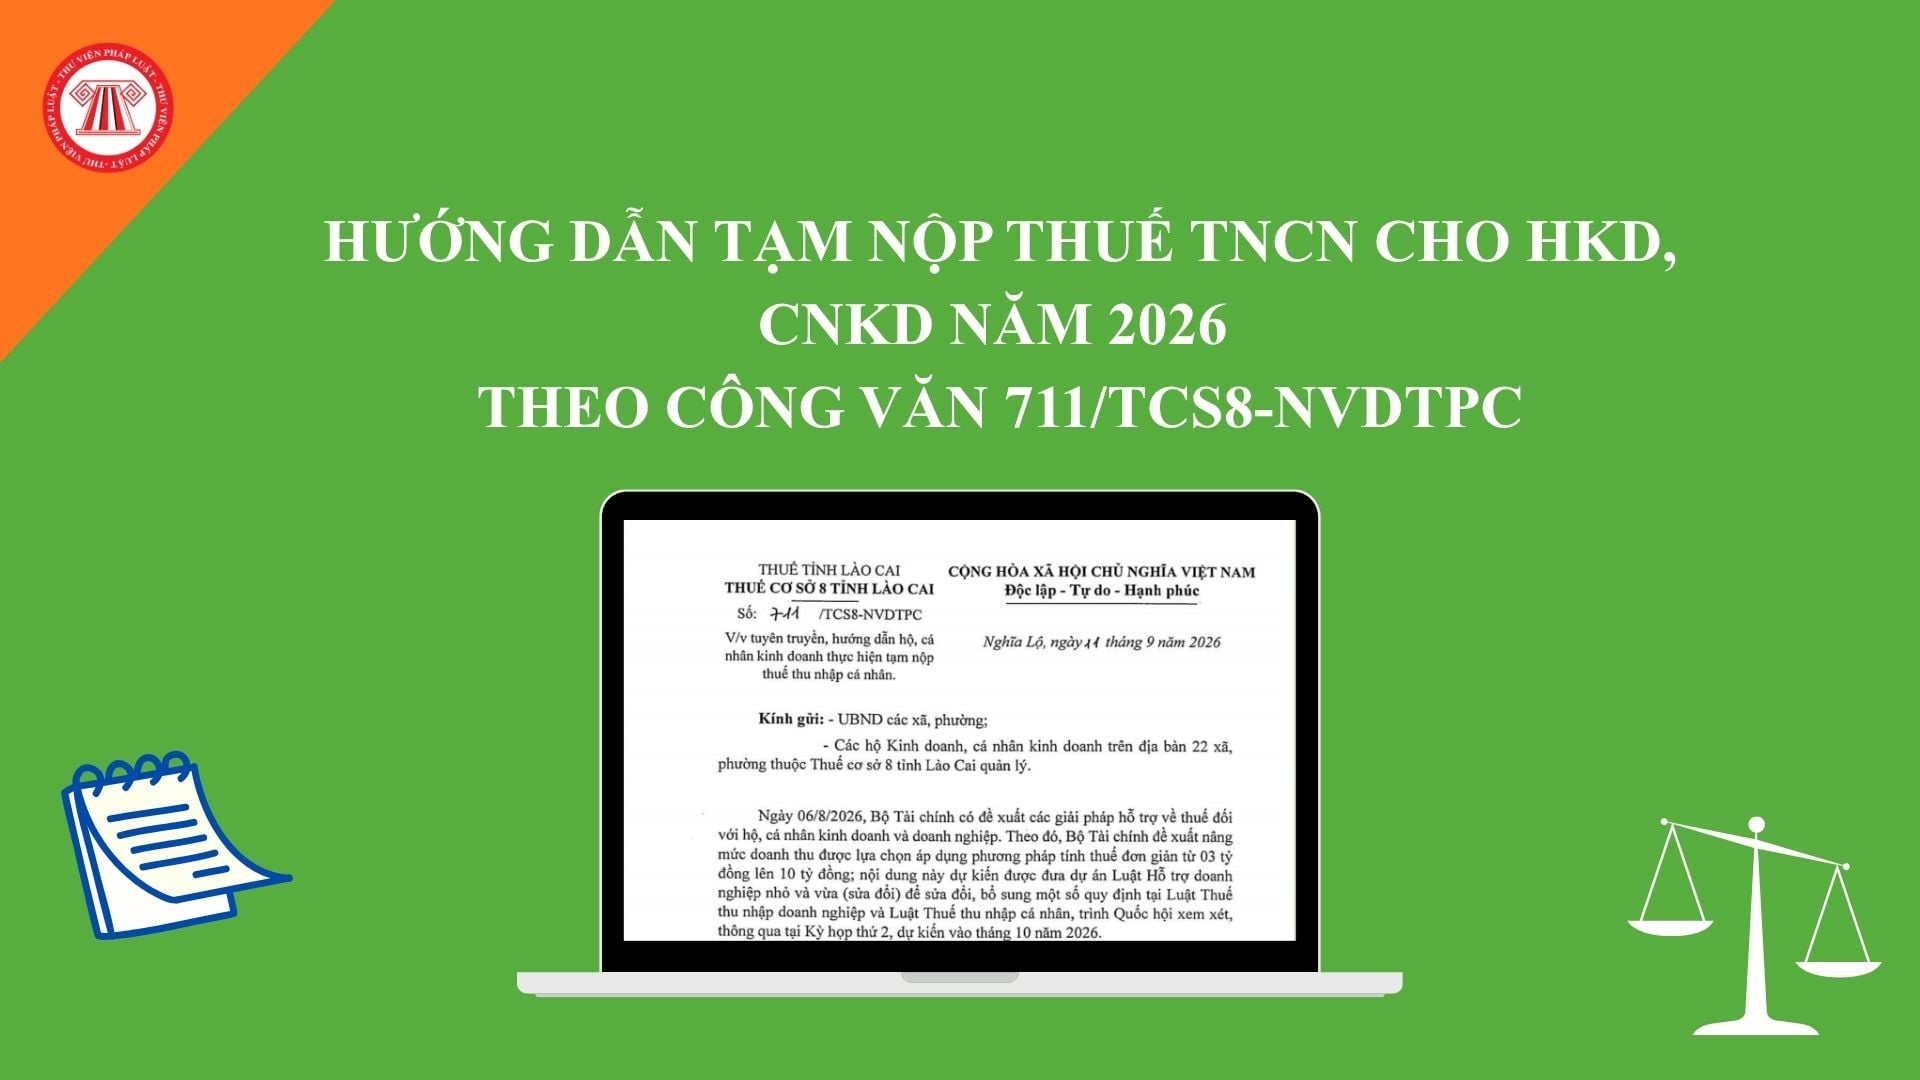
Hướng dẫn tạm nộp thuế TNCN cho HKD, CNKD năm 2026 theo Công văn 711/TCS8-NVDTPC cụ thể như sau:
Hướng dẫn hộ kinh doanh thực hiện tạm nộp thuế TNCN, cụ thể như sau:
Dưới đây là nội dung về việc hướng dẫn hộ kinh doanh, CNKD thực hiện khai tạm nộp thuế TNCN theo Công văn 4510/GLA-NVDTPC năm 2026.
Thời hạn nộp thuế TNCN từ chuyển nhượng bất động sản được quy định tại khoản 8 Điều 21 Nghị định 252/2026/NĐ-CP có hiệu lực thi hành kể từ ngày 01/7/2026.
Trong thời gian chờ cấp có thẩm quyền xem xét, sửa đổi quy định về mức doanh thu áp dụng phương pháp tính thuế đơn giản, Cục thuế hướng dẫn tạm nộp thuế TNCN.
HKD, CNKD được tạm nộp thuế TNCN theo doanh thu tháng hoặc quý theo Công văn 458, cụ thể như sau:
Nội dung Công văn 458/TMĐT-THNV năm 2026 Tải về tuyên truyền, hướng dẫn hộ, cá nhân kinh doanh thực hiện tạm nộp thuế TNCN dưới đây.
Hướng dẫn tạm nộp thuế TNCN có nhiều địa điểm kinh doanh theo Công văn 6360/CT-PC năm 2026, cụ thể như sau:
Hướng dẫn tạm nộp thuế TNCN trong thời gian chờ sửa đổi quy định ngưỡng doanh thu 10 tỷ đồng tại Công văn 6360/CT-PC năm 2026, cụ thể như sau:
Công văn 6360/CT-PC năm 2026 hướng dẫn hộ kinh doanh tạm nộp thuế TNCN của Cục thuế ngày 26/8/2026 như sau:
Thời điểm khai, nộp thuế TNCN khi cá nhân nhận cổ tức bằng cổ phiếu quy định tại khoản 2 Điều 55 Nghị định 253/2026/NĐ-CP.
Theo Điều 3 Luật Thuế thu nhập cá nhân 2025 và theo Điều 15 Nghị định 253/2026/NĐ-CP có quy định về thu nhập chịu thuế TNCN.
Mẫu Đơn đề nghị gia hạn nộp thuế TNCN quý 2 và 3 năm 2026 của hộ kinh doanh là mẫu VĂN BẢN ĐỀ NGHỊ GIA HẠN NỘP THUẾ VÀ TIỀN THUÊ ĐẤT tại Phụ lục II ban hành kèm Nghị định 245/2026/NĐ-CP.
Theo quy định thì thời hạn nộp thuế TNCN, thuế GTGT tháng 7 của hộ kinh doanh là chậm nhất ngày 20/8/2026. Tuy nhiên, tại Nghị định 245/2026/NĐ-CP đã quy định gia hạn thời gian nộp thuế TNCN, thuế GTGT tháng 7 2026.
Dưới đây là thông tin tiền tăng ca có tính thuế thu nhập cá nhân không 2026 xem chi cụ thể trong bài viết sau.
Điều 3 Luật Thuế thu nhập cá nhân 2025 và Điều 11 Nghị định 253/2026/NĐ-CP có quy định về tiền bán nhà có phải nộp thuế TNCN hay không.
Một cá nhân có 1 người phụ thuộc có thể đạt tổng mức giảm trừ lên đến khoảng 307.5 triệu đồng/năm (chưa tính các khoản bảo hiểm bắt buộc và đóng góp từ thiện). Cá nhân có ngưỡng thu nhập trên 28,6 triệu đồng/tháng mới bắt đầu phát sinh thuế TNCN suất bậc 1 (5%).
Tài khoản cá nhân có những giao dịch lớn nhưng không thuộc các khoản phải chịu thuế nêu trên thì không phải nộp thuế TNCN.
Thuế TNCN đối với thu nhập từ kinh doanh đối với cá nhân cư trú 2026 được quy định tại Điều 7 Luật Thuế thu nhập cá nhân 2025. Xem chi tiết thuế suất kinh doanh và công thức sau.