Bài viết sau cung cấp chi tiết 13 trường hợp không phải nộp hồ sơ khai thuế, khoản thu khác từ 01/7/2026 được quy định tại Điều 11 Nghị định 252/2026/NĐ-CP.
Nguyên tắc áp dụng tỷ giá khi đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ tại thời điểm kết thúc kỳ kế toán được quy định tại Mục B Phụ lục II ban hành kèm Thông tư 99/2025/TT-BTC.
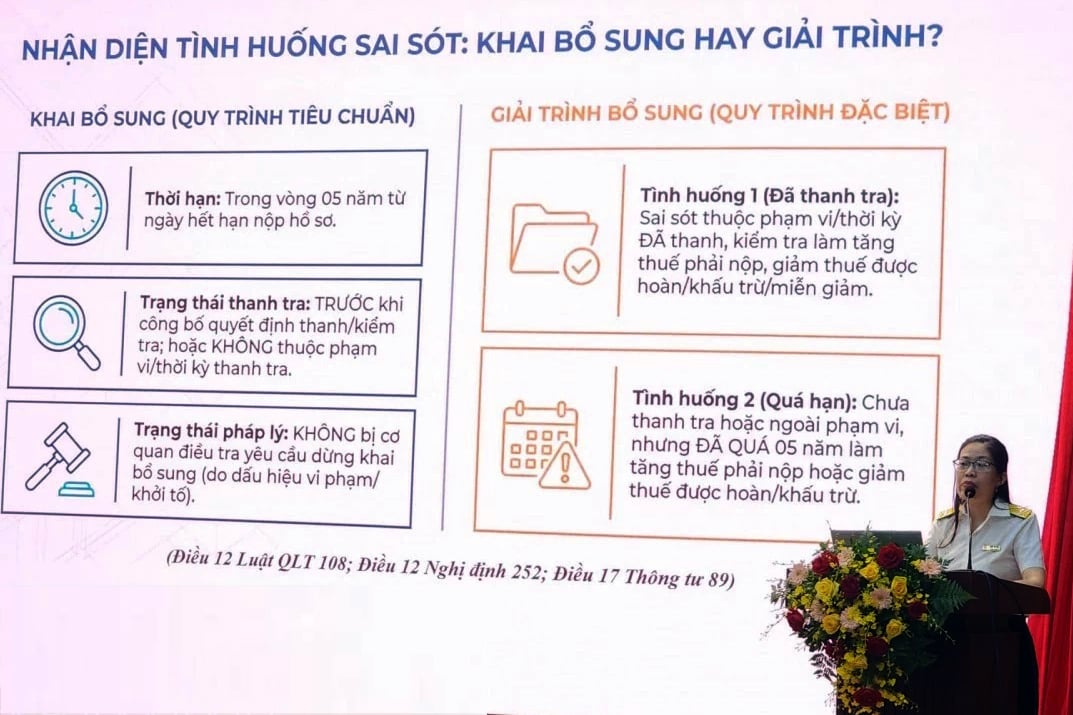
Luật Quản lý thuế số 108/2025/QH15 có hiệu lực từ ngày 1/7/2026 với nhiều quy định mới về khai thuế, hoàn thuế, giao dịch liên kết, thuế tối thiểu toàn cầu và quản lý người nộp thuế theo mức độ rủi ro. Chia sẻ tại Hội nghị gặp gỡ, trao đổi với các doanh nghiệp lớn trên địa bàn TP. Hồ Chí Minh ngày 28/8, bà Trịnh Thị Nga - Kiểm tra viên Phòng
Mẫu Văn bản ủy quyền về việc xác minh điều kiện thi hành án dân sự từ 1/7/2026 là Mẫu D13-THADS Phụ lục VI ban hành kèm Thông tư 06/2026/TT-BTP.
Phân loại các khoản nợ phải trả của doanh nghiệp được hướng dẫn tại Phần B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC. Xem chi tiết hướng dẫn tại bài viết dưới đây.
Nguyên tắc kế toán các khoản nợ phải trả bằng ngoại tệ được quy định tại Phần B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC. Xem chi tiết hướng dẫn sau đây.
Nghị định 170/2025/NĐ-CP quy định viên chức là một trong những đối tượng tiếp nhận viên chức vào làm công chức. Theo đó, viên chức cần chuẩn bị hồ sơ tiếp nhận viên chức theo Điều 13 Nghị định 170/2025/NĐ-CP.
Xem chi tiết hướng dẫn hạch toán vào Tài khoản 341 khi doanh nghiệp đi vay được quy định tại Phần B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC tại bài viết dưới đây.
Mẫu Quyết định về việc thu hồi quyết định về thi hành án dân sự là Mẫu A13-THADS, Mẫu A14-THADS Phụ lục III ban hành kèm Thông tư 06/2026/TT-BTP
Thời hạn đăng ký người phụ thuộc từ 01/7/2026 được sửa đổi bổ sung theo Mục 1.3 Phụ lục ban hành kèm Công văn 2231/CST-TN năm 2026 giới thiệu Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC.
Bài viết sau hướng dẫn cách hạch toán tiền thưởng phải trả cho người lao động được quy định tại Tài khoản 334 Phần B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC.
Bài viết sau hướng dẫn chi tiết về nguyên tắc kế toán các khoản đầu tư vào đơn vị khác được quy định tại Phần B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC.
Tài khoản 343 chỉ áp dụng ở doanh nghiệp có vay vốn bằng phương thức phát hành trái phiếu, dùng để phản ánh tình hình phát hành trái phiếu, bao gồm cả trái phiếu chuyển đổi và tình hình thanh toán trái phiếu của doanh nghiệp.
Quốc hội thông qua Luật sửa đổi, bổ sung một số điều của 09 luật về quân sự, quốc phòng (Luật số 14/2026/QH16) năm 2026 có hiệu lực từ 1 tháng 9 năm 2026, trong đó có bổ sung thêm trường hợp công nhân viên chức quốc phòng được nghỉ hưu.
Nội dung của Luật Dầu khí 2026 (Luật số 10/2026/QH16) chi tiết dưới đây.
Dưới đây là nội dung về Vành đai 5 - Vùng Thủ đô được xây dựng đi qua các tỉnh thành phố theo Nghị quyết 38/2026/QH16.
Xem chi tiết hướng dẫn kế toán giảm giá hàng bán theo Thông tư 99/2025/TT-BTC tại bài viết dưới đây.
Phương pháp kế toán thu nhập khác phát sinh từ giao dịch bán và thuê lại TSCĐ là thuê tài chính được hướng dẫn tại Mục B Phụ lục II ban hành kèm Thông tư 99/2025/TT-BTC.
Chi phí thuế TNDN hiện hành và nguyên tắc kế toán chi phí thuế TNDN hiện hành được quy định tại Mục B Phụ lục II ban hành kèm Thông tư 99/2025/TT-BTC.
Cách hạch toán chi phí thuế thu nhập doanh nghiệp bổ sung theo quy định về thuế tối thiểu toàn cầu được hướng dẫn tại Mục B Phụ lục II ban hành kèm Thông tư 99/2025/TT-BTC.