Nguyên tắc kế toán các khoản nợ phải trả bằng ngoại tệ được quy định tại Phần B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC. Xem chi tiết hướng dẫn sau đây.
Nguyên tắc kế toán có thể hiểu là các quy tắc và nguyên lý cơ bản được áp dụng trong lĩnh vực kế toán để đảm bảo tính chính xác, đáng tin cậy và minh bạch của thông tin tài chính.
Các nguyên tắc này giúp định rõ cách thực hiện ghi chép, báo cáo tài chính và quản lý tài sản tài chính trong một tổ chức hoặc doanh nghiệp.
(Theo Điều 6 Luật Kế toán 2015)
Tải về các quy định hiện hành liên quan đến Nguyên tắc kế toán tại đây Tải
Nguyên tắc kế toán các khoản nợ phải trả bằng ngoại tệ được quy định tại Phần B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC. Xem chi tiết hướng dẫn sau đây.
Bài viết sau hướng dẫn chi tiết về nguyên tắc kế toán các khoản đầu tư vào đơn vị khác được quy định tại Phần B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC.
Phương pháp kế toán Tài khoản 622 Chi phí nhân công trực tiếp thực hiện theo hướng dẫn của Bộ Tài chính tại Thông tư 99 năm 2025 về chế độ kế toán doanh nghiệp. Xem chi tiết phương pháp kế toán chi tiết bên dưới.
Tài khoản 156 Hàng hóa thuộc Hệ thống tài khoản kế toán doanh nghiệp ban hành kèm theo Thông tư 99/2025/TT-BTC. Bài viết sau là hướng dẫn nguyên tắc kế toán Tài khoản 156.
Tài khoản 152 Nguyên liệu vật liệu được hướng dẫn tại Thông tư 99/2025/TT-BTC trong hệ thống tài khoản kế toán doanh nghiệp. Xem cụ thể nguyên tắc kế toán Tài khoản 152 sau đây.
Tài khoản 515 là Doanh thu hoạt động tài chính dùng để phản ánh doanh thu tiền lãi, cổ tức, lợi nhuận được chia và doanh thu hoạt động tài chính khác của doanh nghiệp. Sau đây là hướng dẫn nguyên tắc kế toán Tài khoản 515.
Nguyên tắc kế toán tiền bằng ngoại tệ được hướng dẫn tại Phần B Phụ lục II Hệ thống tài khoản kế toán doanh nghiệp ban hành kèm theo Thông tư 99/2025/TT-BTC.
Nguyên tắc kế toán Tài khoản 911 xác định kết quả kinh doanh 2026 được hướng dẫn tại Thông tư 99/2025/TT-BTC. Xem chi tiết hướng dẫn nguyên tắc kế toán dưới đây.
Nguyên tắc kế toán tài khoản 642 chi phí quản lý doanh nghiệp đượ hướng dẫn tại Thông tư 99/2025/TT-BTC áp dụng từ ngày 01/01/2026. Xem hướng dẫn chi tiết dưới đây.
Nguyên tắc kế toán các khoản chi phí được hướng dẫn tại Phần B Phụ lục II Hệ thống tài khoản kế toán doanh nghiệp ban hành kèm theo Thông tư 99/2025/TT-BTC. Xem chi tiết sau đây.
Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp thay thế Thông tư 200/2014/TT-BTC từ 2026. Sau đây là hướng dẫn nguyên tắc kế toán tài khoản 131 theo Thông tư 99.
Hướng dẫn nguyên tắc kế toán đối với tổ chức cung cấp dịch vụ tài sản mã hoá theo Thông tư 15/2026/TT-BTC ra sao?
Nguyên tắc kế toán Tài khoản 112 Tiền gửi không kỳ hạn năm 2026 theo Thông tư 99 như thế nào?
Hướng dẫn Tài khoản 641 chi phí bán hàng năm 2026 theo Thông tư 99 ra sao? Nguyên tắc kế toán Tài khoản 641?
Cách hạch toán chênh lệch tỷ giá hối đoái Tài khoản 413 năm 2026 theo Thông tư 99 ra sao? Nguyên tắc kế toán Tài khoản 413?
Nguyên tắc kế toán các khoản doanh thu 2026 theo Thông tư 99 ra sao? Hướng dẫn nguyên tắc kế toán?
Theo nguyên tắc kế toán, giá trị tài sản và nợ phải trả được ghi nhận ban đầu theo giá nào? Nhiệm vụ kế toán được quy định thế nào? Yêu cầu kế toán được quy định ra sao? Để ngoài sổ kế toán tài sản, nợ phải trả của đơn vị kế toán có phải là hành vi bị pháp luật nghiêm cấm hay không?
Hướng dẫn hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu theo Thông tư 200? Nhập khẩu hàng hóa chịu thuế tiêu thụ đặc biệt thì được khấu trừ thuế ở khâu nào? Chứng từ để khấu trừ thuế tiêu thụ đặc biệt đối với trường hợp nhập khẩu hàng hóa?
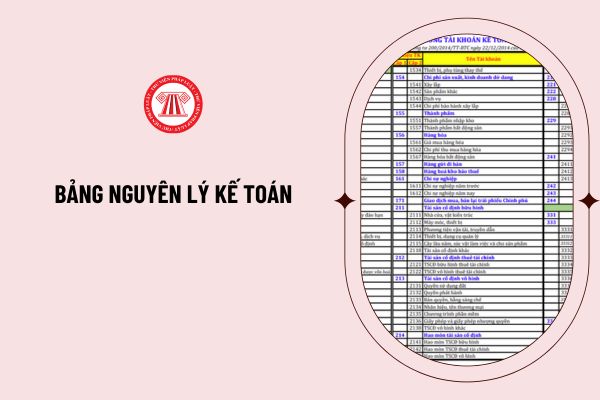
Bảng nguyên lý kế toán năm 2024 đầy đủ? Tải về bảng nguyên lý kế toán theo Thông tư 200 PDF, Excel?
Nguyên tắc kế toán Thuế nhập khẩu Tài khoản 3333 theo Thông tư 200? Phương pháp kế toán thuế nhập khẩu? Tài khoản 3333 có phải là tài khoản cấp 2 của Tài khoản 333 - Thuế và các khoản phải nộp Nhà nước đúng không?