Dưới đây là nội dung về Công văn 581/TCS3-QLDN về việc chứng từ, ghi nhận chi phi được trừ khi tính thuế TNDN.
Dự thảo Luật sửa đổi Luật Thuế TNDN, Luật Thuế TNCN, Luật Thuế sử dụng đất phi nông nghiệp có bố cục thành 04 Điều, dự kiến có hiệu lực thi hành từ ngày 01/01/2027.
Nội dung hướng dẫn chính sách miễn thuế TNDN đối với doanh nghiệp nhỏ và vừa được Cục Thuế nêu tại Công văn 7191/CT-QLDN năm 2026 ngày 29/9/2026 như sau:
Nội dung hướng dẫn chính sách ưu đãi thuế TNDN đối với hoạt động quảng cáo trên Youtube được Cục Thuế nêu tại Công văn 7163/CT-QLNT ngày 28/9/2026 cụ thể như sau:
Thời hạn nộp thuế TNDN tạm tính Quý 3 tạm tính là 31/10/2026 (Thứ 7).
Điều kiện để tiền nghỉ phép hàng năm chưa sử dụng trả NLĐ được trừ khi xác định thu nhập chịu thuế TNDN được quy định tại Công văn 12256/HYE-QLDN2 năm 2026.
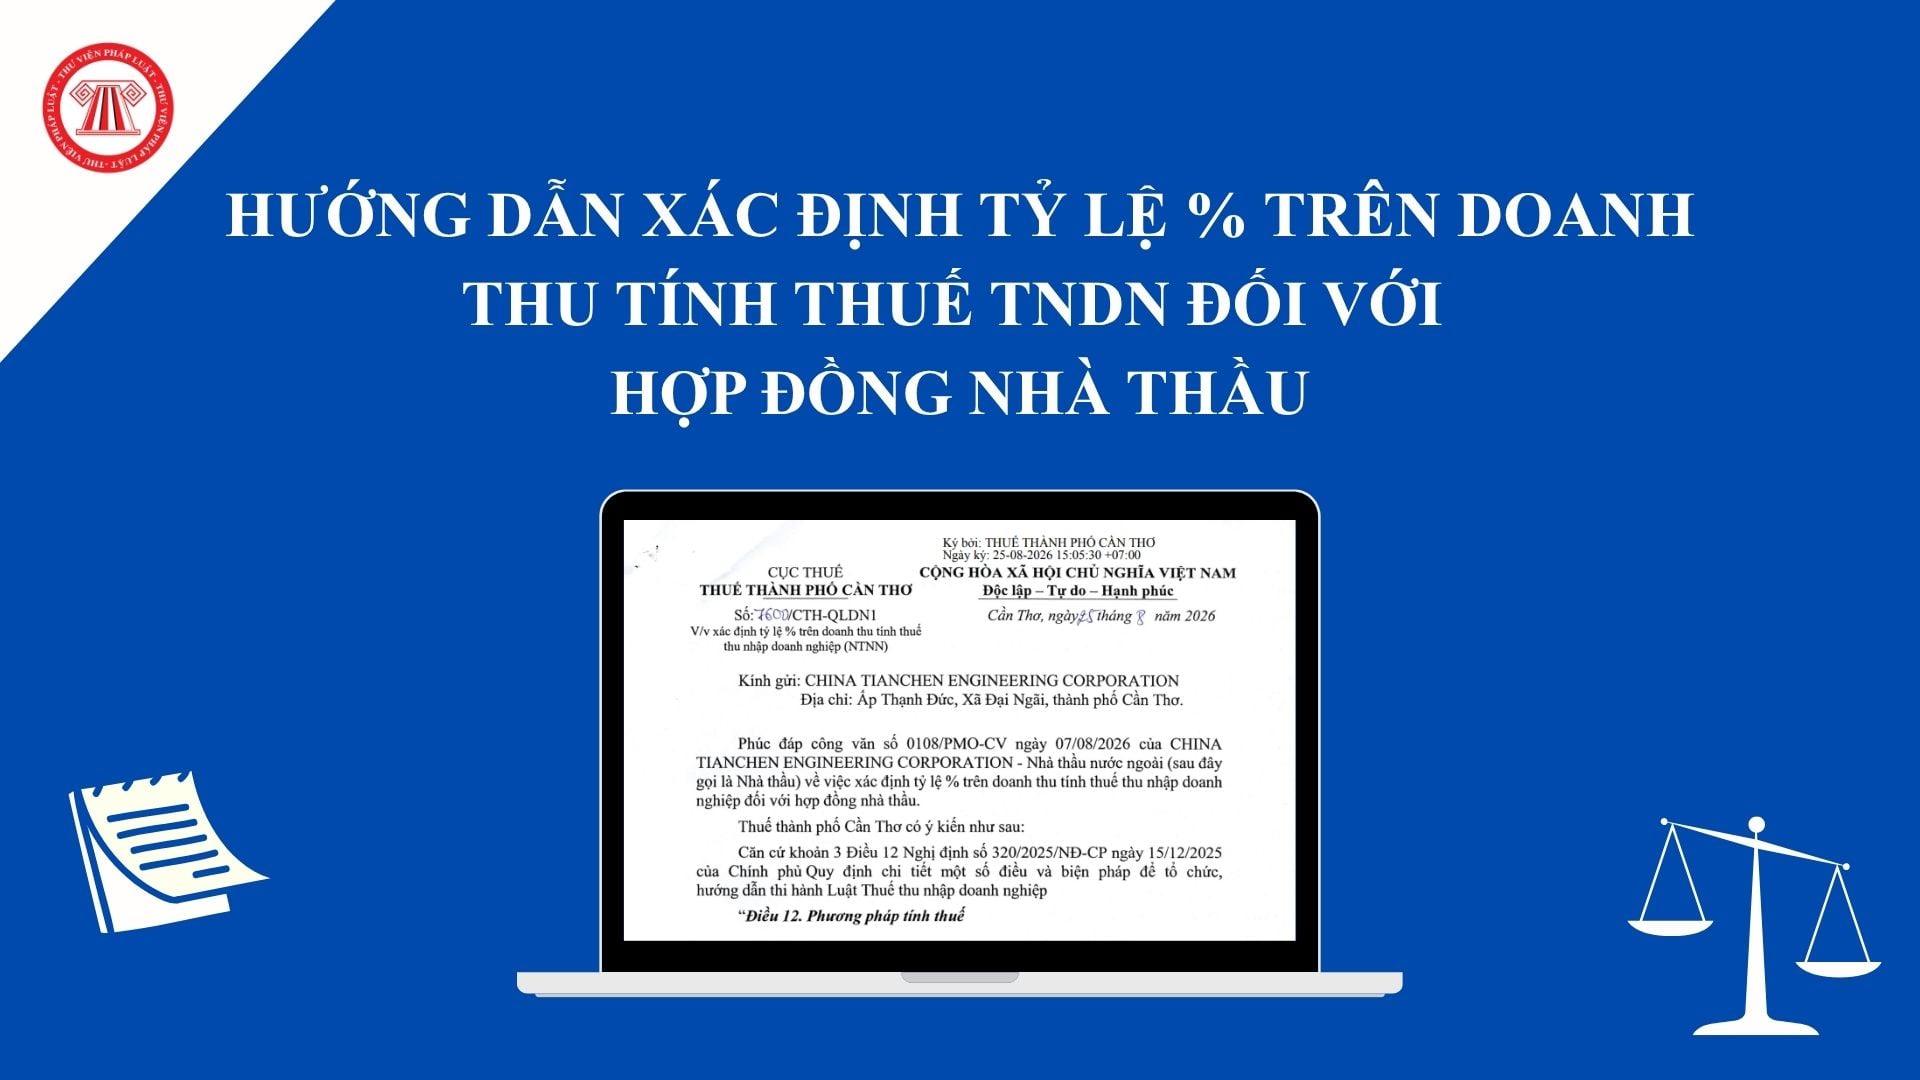
Hướng dẫn xác định tỷ lệ % trên doanh thu tính thuế TNDN đối với hợp đồng nhà thầu theo Công văn 7600 như sau:
Tài liệu giới thiệu Nghị quyết 43/2026/QH16 về giảm thuế TNCN thuế TNDN đối với cá nhân và doanh nghiệp như sau:
Sửa đổi bổ sung quy định ưu đãi thuế thu nhập doanh nghiệp tại dự thảo Nghị định sửa đổi Nghị định 320/2025, cụ thể như sau:
Hướng dẫn chính sách ưu đãi thuế TNDN dự án đầu tư mới được quy định cụ thể tại Công văn 7464/TNI-QLDN2 năm 2026.
Trả lương cho người được NLĐ ủy quyền được trừ khi xác định thu nhập chịu thuế TNDN được hướng dẫn cụ thể tại Công văn 7289/DAN-QLDN2 năm 2026.
Tỷ lệ % trên doanh thu tính thuế TNDN đối với hợp đồng nhà thầu tách riêng giá trị từng hoạt động kinh doanh được xác định theo hướng dẫn Công văn 7600/CTH-QLDN1 năm 2026.
Các khoản chi phí của giao dịch liên kết không được trừ khi tính thuế TNDN được quy định tại Điều 16 Nghị định 255/2026/NĐ-CP.
Dưới đây là nội dung về việc hướng dẫn về chi phí được trừ khi tính thuế TNDN đối với tiền nghỉ phép năm chưa sử dụng của NLĐ theo Công văn 12256/HYE-QLDN2 năm 2026.
Chi phí công tác không có 'Giấy đi đường' được trừ khi tính thuế TNDN hay không được hướng dẫn tại Công văn 4248/KHH-QLDN2 năm 2026.
Dưới đây là thông tin hướng dẫn phân bổ thuế TNDN đối với đơn vị phụ thuộc, địa điểm kinh doanh là cơ sở sản xuất theo Thông tư 89/2026/TT-BTC.
Dưới đây là nội dung về Công văn 7968/TNI-QLDN3 hướng dẫn chính sách miễn thuế TNDN với doanh nghiệp vừa và nhỏ mới thành lập.
Mẫu số 03-9/TNDN theo Thông tư 89/2026/TT-BTC là Phụ lục bảng kê chứng từ nộp tiền thuế TNDN tạm nộp của hoạt động chuyển nhượng bất động sản thu tiền theo tiến độ chưa bàn giao trong năm.
Mẫu 03/NTNN Tờ khai thuế nhà thầu nước ngoài áp dụng đối với nhà thầu nước ngoài trực tiếp nộp thuế TNDN theo tỷ lệ % trên doanh thu tính thuế ban hành tại Thông tư 89/2026/TT-BTC.
Các phụ lục quyết toán thuế thu nhập doanh nghiệp (thuế TNDN) thực hiện theo quy định tại điểm 6 Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC từ ngày 01/7/2026.