Nội dung của hóa đơn điện tử khởi tạo từ máy tính tiền được quy định theo Điều 10 Nghị định 254/2026/NĐ-CP. Chi tiết dưới bài viết.
Thời điểm lập hóa đơn được quy định cụ thể tại Nghị định 254/2026/NĐ-CP ngày 30/6/2026 hướng dẫn Luật Quản lý thuế về hóa đơn điện tử, chứng từ điện tử.
Xử lý hóa đơn điện tử sai địa chỉ người mua như sau: Thông báo cho người mua; Không phải lập lại hóa đơn; Thông báo cơ quan thuế theo Mẫu 04/SS-HĐĐT.
Mục 7 Phụ lục Nội dung của hóa đơn ban hành kèm theo Nghị định 254/2026/NĐ-CP quy định thời điểm ký số trên hóa đơn điện tử.
Cơ quan thuế thực hiện các biện pháp khuyến khích người mua lấy hóa đơn khi mua hàng hóa, dịch vụ để đảm bảo thu hút, lan tỏa, xây dựng thói quen lấy hóa đơn khi tiêu dùng, bao gồm: Tổ chức chương trình hóa đơn may mắn hàng tháng và cuối năm đối với những hóa đơn điện tử có người mua là người tiêu dùng để trao thưởng bằng tiền; Các biện pháp
Ngày 30/6/2026, Bộ Tài chính đã ban hành Thông tư 91/2026/TT-BTC Quy định một số điều của Luật Quản lý thuế và Nghị định 254/2026/NĐ-CP, trong đó có nội dung Nhà nước chi 150 tỷ đồng mỗi năm để khuyến khích người mua lấy hóa đơn.
Ngày 07/7/2026, Chính phủ đã ban hành Nghị định 273/2026/NĐ-CP trong đó có quy định về đối tượng và điều kiện mua hàng miễn thuế từ ngày 21/8/2026, thông tin chi tiết như sau.
Theo Nghị định 254/2026/NĐ-CP thì hóa đơn điện tử bắt buộc phải có tên người mua nếu không rơi vào các trường hợp điện miễn thể hiện tên người mua trên hóa đơn điện tử.
Theo Nghị định 254/2026/NĐ-CP quy định hóa đơn điện tử bắt buộc phải có mã số thuế người mua, trừ một số trường hợp theo quy định là không phải thể hiện mã số thuế người mua.
Ngày 01/7/2026, Bộ Khoa học và Công nghệ đã ban hành Thông tư 41/2026/TT-BKHCN quy định chi tiết về phát triển thử nghiệm trong chuyển đổi số và quản lý chất lượng các hoạt động đầu tư, mua sắm, thuê dịch vụ cho chuyển đổi số sử dụng ngân sách nhà nước có hiệu lực thi hành từ ngày 01/7/2026.
Trường hợp khách hàng không lấy hóa đơn điện tử dẫn đến thiếu thông tin tên, địa chỉ, số định danh cá nhân của người mua thì ghi nội dung xuất hóa đơn là "Bán cho người tiêu dùng".
Ngày 30/6/2026 Bộ Tài chính đã ban hành Thông tư 84/2026/TT-BTC quy định về hoàn thuế giá trị gia tăng đối với hàng hóa của người nước ngoài, người Việt Nam định cư ở nước ngoài mua tại Việt Nam mang theo khi xuất cảnh, có hiệu lực từ 01/07/2026.
Theo Nghị quyết 72/2026/NĐ-HĐND TP Hà Nội mới nhất, cán bộ công chức, viên chức được mua, thuê mua không phải bốc thăm tối đa 20% tổng số căn nhà ở xã hội tại mỗi dự án đầu tư xây dựng nhà ở xã hội. Xem chi tiết bên dưới.
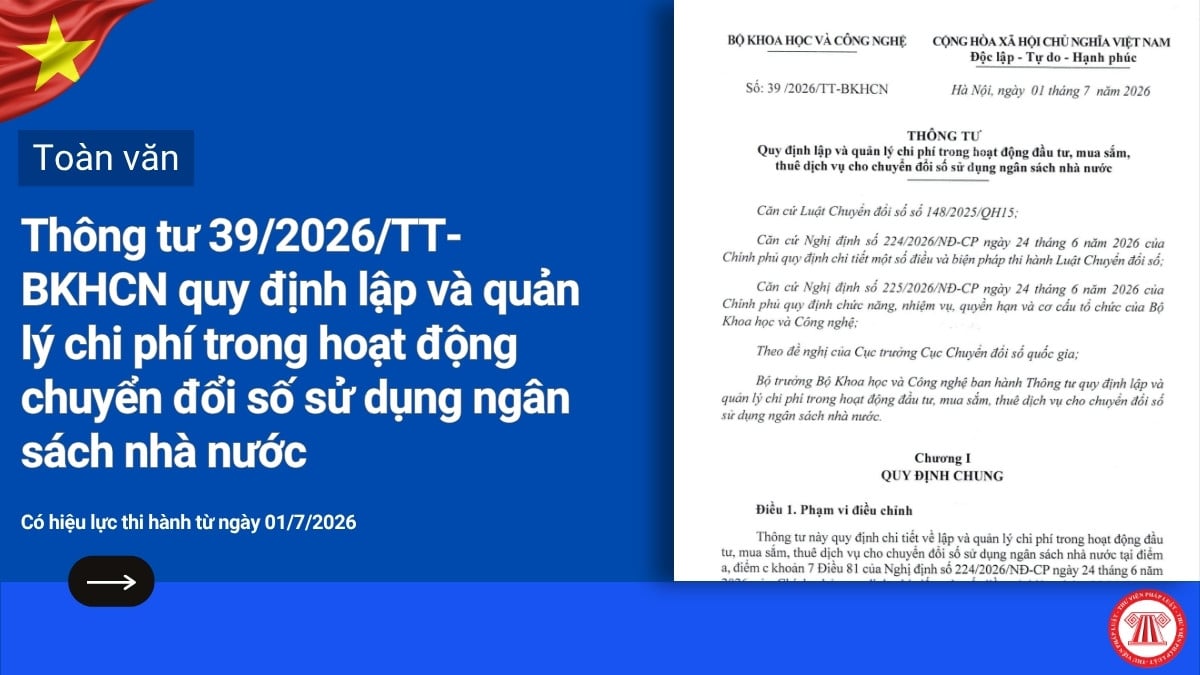
Ngày 01/7/2026, Bộ Khoa học và Công nghệ đã có Thông tư 39/2026/TT-BKHCN quy định lập và quản lý chi phí trong hoạt động đầu tư, mua sắm, thuê dịch vụ cho chuyển đổi số sử dụng ngân sách nhà nước có hiệu lực thi hành từ ngày 01/7/2026.
Quy định từ 01/7/2026 về hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế phải có nội dung như: Tên, địa chỉ, mã số thuế người bán; Tên, địa chỉ, mã số thuế/số định danh cá nhân/số điện thoại của người mua theo quy định (nếu người mua yêu cầu); Tên hàng hóa, dịch vụ, đơn giá, số lượng, giá thanh toán, ...
Hóa đơn không có thông tin người mua hoặc hóa đơn xuất cho người tiêu dùng thì không có giá trị để tổ chức kinh tế, cơ quan, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh sử dụng vào mục đích hạch toán chi phí hoặc quyết toán thuế theo quy định pháp luật về thuế từ 01/7/2026 theo Nghị định 254/2026/NĐ-CP.
Ngày 30/06/2026, Chính phủ ban hành Nghị định 254/2026/NĐ-CP hướng dẫn Luật Quản lý thuế về hóa đơn điện tử, chứng từ điện tử. Nghị định 254/2026/NĐ-CP có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026.
Từ 1/7/2026, nếu người mua không cung cấp tên, địa chỉ, số định danh cá nhân thì xuất hóa đơn phải ghi "Bán cho người tiêu dùng". Hóa đơn này không được sử dụng để hạch toán chi phí hoặc quyết toán thuế đối với tổ chức, hộ và cá nhân kinh doanh.
Từ 01/7/2026, hóa đơn không bắt buộc phải có nội dung số định danh cá nhân người mua. Ngoài việc sử dụng số định danh người mua thì có thể có thể sử dụng tên, địa chỉ, mã số thuế hoặc mã số đơn vị có quan hệ của người mua.
Ngày 30/06/2026, Chính phủ ban hành Nghị định 254/2026/NĐ-CP hướng dẫn Luật Quản lý thuế về hóa đơn điện tử, chứng từ điện tử. Nghị định 254/2026/NĐ-CP có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026.