Tiền lương trả cho người lao động sau nghỉ việc được khấu trừ thuế TNCN theo quy định tại khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP.
Có phát sinh tặng hàng hóa cho khách hàng thì phải lập hóa đơn. Giá tính thuế là giá bán hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh việc tặng quà. Trường hợp đối với hàng hóa, dịch vụ dùng để khuyến mại thì giá tính thuế giá trị gia tăng được xác định bằng không (0).
Mẫu biểu khấu trừ thuế đã nộp ở nước ngoài là mẫu 02/HTQT Giấy đề nghị khấu trừ thuế nước ngoài vào thuế phải nộp tại Việt Nam Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
Thông tư 89/2026/TT-BTC thay thế mẫu số 01/TKN-CNKD kèm theo Thông tư 50/2026/TT-BTC, mẫu số 02/CNKD-TNCN-QTT, mẫu số 01/XSBHĐC, mẫu số 01/BK-XSBHĐC, mẫu số 01/TCKT, mẫu số 01/BK-KTHTKD kèm theo Thông tư 18/2026/TT-BTC bằng mẫu số 01/TKN-CNKD, mẫu số 02/CNKD-TNCN-QTT, mẫu số 01/XSBHĐC, mẫu số 01/BK-XSBHĐC, mẫu số 01/TCKT, mẫu số 01/BK-KTHTKD Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
Mẫu số BK03-ĐKT Bảng kê địa điểm kinh doanh được quy định tại Phụ lục II Danh mục mẫu biểu ban hành kèm theo Thông tư 90/2026/TT-BTC áp dụng từ ngày 01/7/2026.
Giá tính thuế giá trị gia tăng hàng biếu tặng 2026 theo Nghị định 181/2025/NĐ-CP được quy định tại khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP, cụ thể tại bài viết.
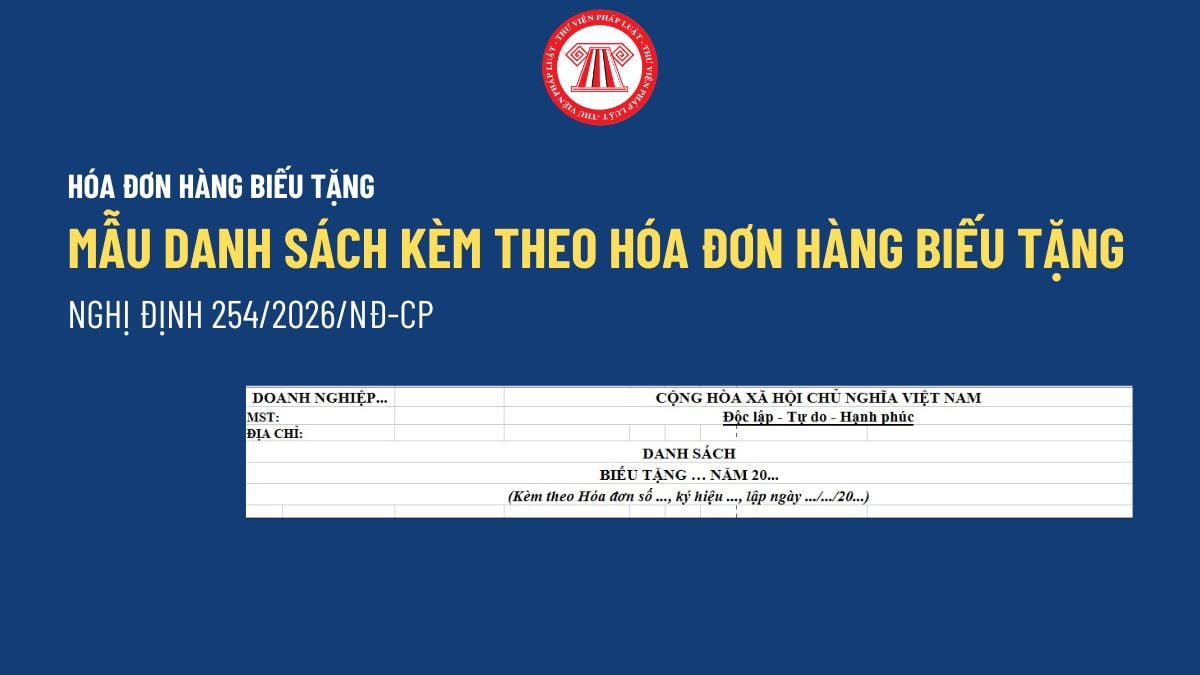
Ngày 30/06/2026, Chính phủ ban hành Nghị định 254/2026/NĐ-CP hướng dẫn Luật Quản lý thuế về hóa đơn điện tử, chứng từ điện tử. Nghị định 254/2026/NĐ-CP có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026. Tham khảo Mẫu Danh sách kèm theo hóa đơn hàng biếu tặng theo Nghị định 254/2026/NĐ-CP từ 01/07/2026 dưới đây.
Bộ Tài chính vừa có Thông tư 89/2026/TT-BTC Quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ.
Tại Phụ lục II Danh mục biểu mẫu ban hành kèm theo Thông tư 90/2026/TT-BTC quy định về Mẫu số 04-ĐKT Tờ khai đăng ký thuế dùng cho các nhà thầu nước ngoài, nhà thầu phụ nước ngoài, Ban điều hành liên danh.
Tại Phụ lục II Danh mục biểu mẫu ban hành kèm theo Thông tư 90/2026/TT-BTC quy định về Mẫu số 02-ĐKT Tờ khai đăng ký thuế Dùng cho đơn vị phụ thuộc, địa điểm kinh doanh, tổ chức khác trực tiếp phát sinh nghĩa vụ thuế thuộc trường hợp cấp mã số thuế 13 chữ số.
Theo đó, kê khai thuế Quý 2/2026 vẫn thực hiện theo biểu mẫu theo Thông tư 80/2021/TT-BTC.
Tải về file word kèm cách ghi chi tiết 6 biểu mẫu khai thuế mới được thay thế cho HKD, CNKD:
Biểu mẫu hồ sơ khai thuế bảo vệ môi trường từ 1/7/2026 được quy định tại Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 90/2026/TT-BTC quy định về đăng ký thuế. Dưới đây là Phụ lục II Danh mục mẫu biểu ban hành kèm theo Thông tư 90/2026/TT-BTC.
Đối với các hồ sơ khai thuế có kỳ tính thuế trước 1/7/2026, người nộp thuế thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư 89/2026/TT-BTC có hiệu lực.
Thay thế một số biểu mẫu khai thuế đối với HKD, CNKD được quy định tại Điều 99 Thông tư 89/2026/TT-BTC, cụ thể như sau:
Đối với các hồ sơ khai thuế có kỳ tính thuế trước 1/7/2026, người nộp thuế thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư 89/2026/TT-BTC có hiệu lực.
Bộ Tài chính đang lấy ý kiến dự thảo Luật sửa đổi, bổ sung một số điều của Luật Thuế tài nguyên. Xem chi tiết Toàn văn Dự thảo Luật sửa đổi Luật Thuế tài nguyên.
Điều 23 Nghị định 181/2025/NĐ-CP quy định về khấu trừ thuế giá trị gia tăng, trong đó có quy định về thuế giá trị gia tăng đầu vào của hàng hóa cho biếu tặng.
Bộ Tài chính đã ban hành Thông tư 86/2026/TT-BTC quy định về quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu. Trong đó quy định 02 Phụ lục về biểu mẫu về quản lý thuế và chỉ tiêu thông tin về quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu từ 1/7/2026.