Tải về FILE WORD Mẫu số 04-ĐKT Tờ khai đăng ký thuế cho nhà thầu nước ngoài Thông tư 90/2026/TT-BTC?
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 90/2026/TT-BTC quy định về đăng ký thuế, có hiệu lực từ 1/7/2026
Tại Phụ lục II Danh mục biểu mẫu ban hành kèm theo Thông tư 90/2026/TT-BTC quy định về Mẫu số 04-ĐKT Tờ khai đăng ký thuế dùng cho các nhà thầu nước ngoài, nhà thầu phụ nước ngoài, Ban điều hành liên danh.
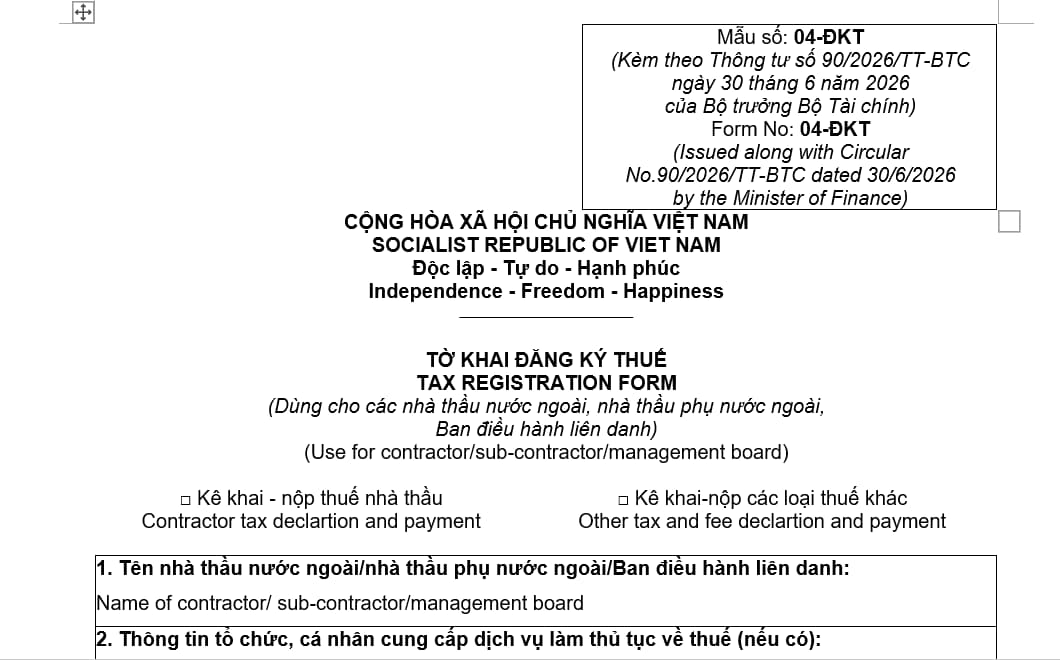
>>> Tải về File word Mẫu số 04-ĐKT Tờ khai đăng ký thuế dùng cho nhà thầu nước ngoài
Tải về FILE WORD Mẫu số 04-ĐKT Tờ khai đăng ký thuế cho nhà thầu nước ngoài Thông tư 90/2026/TT-BTC
Cách điền Mẫu số 04-ĐKT Tờ khai đăng ký thuế dùng cho nhà thầu nước ngoài?
Xem hướng dẫn điền Mẫu số 04-ĐKT Tờ khai đăng ký thuế dùng cho nhà thầu nước ngoài dưới đây:
Người nộp thuế phải tích chọn vào một trong các ô thích hợp trước khi kê khai vào phần thông tin chi tiết, cụ thể như sau: Contractor/sub-contractor/management board select one of the appropriate boxes before declare detail information, as follows: - “Kê khai-nộp thuế nhà thầu”: Áp dụng cho trường hợp nhà thầu nước ngoài, nhà thầu phụ nước ngoài, Ban điều hành liên danh trực tiếp kê khai và nộp thuế nhà thầu với cơ quan thuế (thuế GTGT, thuế TNDN theo quy định của pháp luật về thuế nhà thầu nước ngoài và pháp luật về quản lý thuế). “Contractor tax declartion and payment”: Applicable to the Contractor/sub-contractor/management board direct contractor tax declartion and payment and submit to tax department (VAT, CIT in accordance with the contractor tax law and tax managment law). - “Kê khai - nộp các loại thuế khác”: Áp dụng cho trường hợp nhà thầu nước ngoài, nhà thầu phụ nước ngoài trực tiếp kê khai thuế thu nhập cá nhân, lệ phí môn bài,... với cơ quan thuế và được Bên Việt Nam kê khai, khấu trừ, nộp thay thuế nhà thầu nước ngoài theo quy định của pháp luật về thuế nhà thầu nước ngoài và pháp luật về quản lý thuế. “Other tax and fee declartion and payment”: Applicable to the Contractor/sub-contractor/management board direct PIT, other fees declartion and payment and submit to tax department and Vietnamese parties deduct and pay on behalf of contractor/sub-contractor about VAT, CIT in accordance with the contractor tax law and tax managment law. (1) Tên nhà thầu nước ngoài, nhà thầu phụ nước ngoài, Ban điều hành liên danh: Ghi đầy đủ tên (kể cả viết tắt) của Nhà thầu hoặc Nhà thầu phụ hoặc Ban điều hành liên danh tham gia các hoạt động kinh doanh tại Việt Nam không theo các hình thức quy định tại Luật Đầu tư. Name of contractor/sub-contractor/management board: Write full name (including abbreviated name) of contractor or sub-contractor or management board doing business in Vietnam under the form not stipulated in the Law of Invesment. (2) Thông tin tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế (nếu có): Ghi đầy đủ các thông tin của tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế trong trường hợp tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế ký hợp đồng với người nộp thuế để thực hiện thủ tục đăng ký thuế thay cho người nộp thuế theo quy định tại Luật Quản lý thuế. Information of Tax agent: Write name, TIN, contract (number, date). (3) Quốc tịch: Ghi rõ quốc tịch của Nhà thầu nước ngoài hoặc Nhà thầu phụ nước ngoài. Nationality: Fill in clearly the nationality of the contractor/sub-contractor/management board. (4) Địa chỉ trụ sở chính: Nếu người nộp thuế là cá nhân thì ghi địa chỉ, số điện thoại, số fax nơi cá nhân cư trú. Nếu người nộp thuế là tổ chức hoặc công ty thì ghi địa chỉ, số điện thoại, số fax nơi đặt trụ sở chính. Address of head office: If contractor/sub-contractor is an idividual, fill in address, telephone number, fax number of residency. If contractor/sub-contractor is an organisation or company, fill in address, telephone number, fax number of the head office. (5) Địa chỉ văn phòng điều hành tại Việt Nam: Nếu người nộp thuế là cá nhân thì ghi địa chỉ, số điện thoại, số fax nơi cá nhân cư trú tại Việt Nam để điều hành hoạt động. Nếu người nộp thuế là các tổ chức hoặc công ty thì ghi địa chỉ, số điện thoại, số fax nơi đặt trụ sở văn phòng điều hành tại Việt Nam. Address of Management office in Vietnam: If contractor/sub-contractor is an idividual, fill in address, telephone number, fax number of the individual residing in Vietnam to do business. If contractor/sub-contractor is an organisation or company, fill in address, telephone number, fax number of the management office in Vietnam. (6) Giấy phép hoạt động kinh doanh tại Việt Nam: Căn cứ vào giấy phép hoạt động kinh doanh tại Việt Nam do cơ quan quản lý Nhà nước có thẩm quyền cấp (nếu có) để điền vào các chỉ tiêu tương ứng. Business license in Vietnam: Based on the business license granted by the competent Goverment authority, fill in the relevant items in the form (if any). (7) Hoạt động tại Việt Nam theo hợp đồng Nhà thầu nước ngoài hoặc Nhà thầu phụ nước ngoài: Căn cứ vào hợp đồng được ký kết mà điền vào các chỉ tiêu cho phù hợp. Chỉ kê khai nếu tích chọn “Kê khai- nộp thuế nhà thầu”. Contract for contractor/sub-contractor operation in Vietnam: Based on the signed contract, fill in the relevant items in the form if select “Contractor tax declartion and payment”. (8) Mục tiêu hoạt động tại Việt Nam theo hợp đồng: Ghi cụ thể từng mục tiêu hoạt động của hợp đồng. Chỉ kê khai nếu tích chọn “Kê khai-nộp thuế nhà thầu”. Contract objectives: Declare each operation objective of the contract concretely if select “Contractor tax declartion and payment”. >>> Xem chi tiết TẠI ĐÂY |
Nhà thầu nước ngoài, nhà thầu phụ nước ngoài đăng ký thuế năm 2026 trực tiếp với cơ quan thuế là ai?
Căn cứ điểm g khoản 2 Điều 4 Thông tư 90/2026/TT-BTC quy định nhà thầu nước ngoài, nhà thầu phụ nước ngoài đăng ký thuế năm 2026 trực tiếp với cơ quan thuế như sau:
Đối tượng đăng ký thuế
...
2. Người nộp thuế thuộc đối tượng thực hiện đăng ký thuế trực tiếp với cơ quan thuế, bao gồm:
...
g) Tổ chức nước ngoài không có tư cách pháp nhân tại Việt Nam (trừ nhà cung cấp nước ngoài quy định tại điểm đ khoản này), cá nhân nước ngoài hành nghề độc lập kinh doanh tại Việt Nam (trừ cá nhân không cư trú quy định tại điểm e khoản này) phù hợp với pháp luật Việt Nam có thu nhập phát sinh tại Việt Nam hoặc có phát sinh nghĩa vụ thuế tại Việt Nam (sau đây gọi là nhà thầu nước ngoài, nhà thầu phụ nước ngoài);
Như vậy, nhà thầu nước ngoài, nhà thầu phụ nước ngoài đăng ký thuế trực tiếp với cơ quan thuế là tổ chức nước ngoài không có tư cách pháp nhân tại Việt Nam (trừ nhà cung cấp nước ngoài quy định tại điểm đ khoản 2 Điều 4 Thông tư 90/2026/TT-BTC), cá nhân nước ngoài hành nghề độc lập kinh doanh tại Việt Nam (trừ cá nhân không cư trú quy định tại điểm e khoản 2 Điều 4 Thông tư 90/2026/TT-BTC) phù hợp với pháp luật Việt Nam có thu nhập phát sinh tại Việt Nam hoặc có phát sinh nghĩa vụ thuế tại Việt Nam.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];