Phụ lục bảng kê chi tiết người phụ thuộc giảm trừ gia cảnh từ 01/7/2026 là mẫu nào theo Thông tư 89? Tải mẫu?
Phụ lục bảng kê chi tiết người phụ thuộc giảm trừ gia cảnh từ 01/7/2026 là mẫu 05-3/BK-QTT-TNCN ban hành kèm Phụ lục I Thông tư 89/2026/TT-BTC.
Mẫu Phụ lục bảng kê chi tiết người phụ thuộc giảm trừ gia cảnh từ 01/7/2026 có dạng như sau:
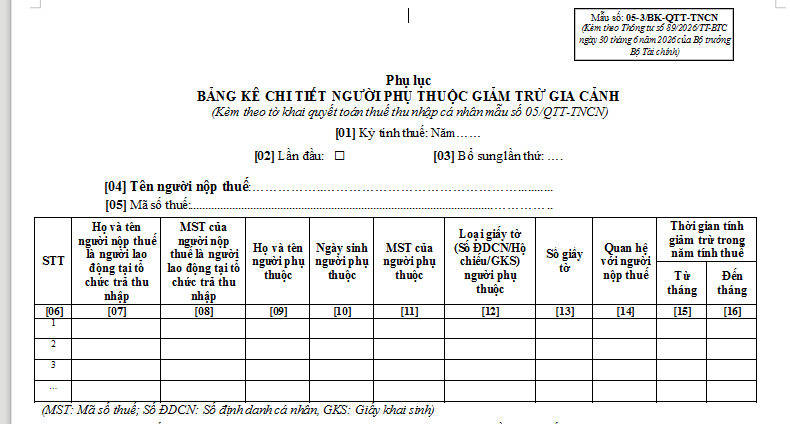
TẢI VỀ: Mẫu Phụ lục bảng kê chi tiết người phụ thuộc giảm trừ gia cảnh từ 01/7/2026
Ghi chú: Trường hợp người phụ thuộc chưa có mã số thuế thì phải khai thông tin chỉ tiêu [12].
Phụ lục bảng kê chi tiết người phụ thuộc giảm trừ gia cảnh từ 01/7/2026 là mẫu nào theo Thông tư 89? Tải mẫu? (hình từ Internet)
Hồ sơ xác định người phụ thuộc được giảm trừ gia cảnh từ 01/7/2026?
Theo Điều 4 Thông tư 87/2026/TT-BTC quy định hồ sơ xác định người phụ thuộc đựợc giảm trừ gia cảnh từ 01/7/2026 như sau:
(1) Hồ sơ xác định người phụ thuộc là con của người nộp thuế được quy định như sau:
- Đối với con đẻ: bản chụp Giấy khai sinh của con hoặc bản chụp Quyết định việc nhận cha, mẹ, con hoặc văn bản của cơ quan có thẩm quyền xác nhận mối quan hệ cha, mẹ với con và bản chụp thẻ Căn cước của con trong trường hợp đã được cấp Căn cước;
- Đối với con nuôi: bản chụp Giấy khai sinh của con; bản chụp thẻ Căn cước của con trong trường hợp đã được cấp Căn cước và bản chụp Quyết định công nhận/Giấy chứng nhận việc nuôi con nuôi của cơ quan nhà nước có thẩm quyền;
- Đối với con riêng của vợ hoặc con riêng của chồng: bản chụp Giấy khai sinh của con; bản chụp thẻ Căn cước của con trong trường hợp đã được cấp Căn cước và bản chụp Giấy chứng nhận kết hôn của người nộp thuế hoặc các giấy tờ khác do cơ quan có thẩm quyền cấp để chứng minh mối quan hệ với con riêng của vợ hoặc con riêng của chồng;
- Đối với con từ đủ 18 tuổi trở lên là người mất năng lực hành vi dân sự, người khuyết tật thì ngoài các hồ sơ chứng minh mối quan hệ là con tương ứng với các trường hợp quy định tại các điểm a, b và c khoản 1 Điều 4 Thông tư 87/2026/TT-BTC, hồ sơ xác định người phụ thuộc cần có thêm bản chụp Giấy xác nhận mất năng lực hành vi dân sự theo quy định của pháp luật hoặc bản chụp Giấy xác nhận khuyết tật theo quy định của pháp luật về người khuyết tật;
- Đối với con đang học đại học, cao đẳng, trung học chuyên nghiệp hoặc học nghề, kể cả con từ đủ 18 tuổi trở lên đang học bậc học phổ thông (tính cả trong thời gian chờ kết quả thi từ tháng 6 đến tháng 9 năm lớp 12) thì ngoài các hồ sơ chứng minh mối quan hệ là con tương ứng với các trường hợp quy định tại các điểm a, b và c khoản 1 Điều 4 Thông tư 87/2026/TT-BTC, hồ sơ xác định người phụ thuộc cần có thêm bản chụp thẻ sinh viên hoặc bản khai có xác nhận của nhà trường hoặc giấy tờ khác chứng minh đang học đại học, cao đẳng, trung học chuyên nghiệp, trung học phổ thông hoặc học nghề.
(2) Hồ sơ xác định người phụ thuộc là vợ hoặc chồng của người nộp thuế được quy định như sau: bản chụp thẻ Căn cước và bản chụp Giấy chứng nhận kết hôn hoặc giấy tờ khác chứng minh được mối quan hệ vợ chồng do cơ quan có thẩm quyền cấp.
(3) Hồ sơ xác định người phụ thuộc là cha, mẹ của người nộp thuế được quy định như sau:
- Đối với cha đẻ, mẹ đẻ: bản chụp thẻ Căn cước của cha, mẹ và bản chụp Giấy khai sinh của người nộp thuế hoặc bản chụp Quyết định việc nhận cha, mẹ, con hoặc văn bản của cơ quan có thẩm quyền xác định mối quan hệ cha, mẹ với con;
- Đối với cha nuôi, mẹ nuôi: bản chụp thẻ Căn cước của cha, mẹ; bản chụp Quyết định công nhận/Giấy chứng nhận việc nuôi con nuôi của cơ quan nhà nước có thẩm quyền;
- Đối với cha vợ, mẹ vợ hoặc cha chồng, mẹ chồng: bản chụp thẻ Căn cước của cha, mẹ; bản chụp Giấy khai sinh của vợ hoặc chồng của người nộp thuế và bản chụp Giấy chứng nhận kết hôn của người nộp thuế hoặc giấy tờ khác chứng minh được mối quan hệ vợ chồng do cơ quan có thẩm quyền cấp;
- Đối với cha dượng, mẹ kế: bản chụp thẻ Căn cước; bản chụp Giấy khai sinh của người nộp thuế; bản chụp Giấy chứng nhận kết hôn hoặc giấy tờ khác chứng minh được mối quan hệ vợ chồng giữa cha dượng và mẹ đẻ của người nộp thuế hoặc giữa mẹ kế và cha đẻ của người nộp thuế do cơ quan có thẩm quyền cấp.
(4) Hồ sơ xác định người phụ thuộc là cá nhân khác không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng: bản chụp thẻ Căn cước; bảng kê khai về người phải trực tiếp nuôi dưỡng theo mẫu quy định của pháp luật về quản lý thuế; giấy tờ chứng minh mối quan hệ giữa người nộp thuế và người phụ thuộc và giấy tờ chứng minh người nộp thuế phải có nghĩa vụ nuôi dưỡng người phụ thuộc theo quy định của pháp luật (nếu có).
(5) Hồ sơ xác định người phụ thuộc là người không có khả năng lao động thì ngoài các hồ sơ chứng minh mối quan hệ tương ứng với các trường hợp quy định tại các khoản 1, 2, 3 và 4 Điều 4 Thông tư 87/2026/TT-BTC, hồ sơ xác định người phụ thuộc cần có thêm giấy tờ chứng minh là người có tỷ lệ suy giảm khả năng lao động từ 81% trở lên xác định theo quy định của pháp luật.
*Lưu ý: - Người nộp thuế thực hiện việc đăng ký, thay đổi người phụ thuộc theo quy định của pháp luật về quản lý thuế và tự chịu trách nhiệm trước pháp luật về tính chính xác của việc đăng ký, thay đổi người phụ thuộc, việc kê khai thu nhập của người phụ thuộc quy định tại khoản 1 Điều 3 Thông tư này. Trường hợp phát hiện kê khai không đúng sẽ bị xử lý theo quy định của pháp luật về quản lý thuế và pháp luật có liên quan. -. Trường hợp cá nhân cư trú là người nước ngoài không có hồ sơ theo quy định đối với từng trường hợp cụ thể nêu trên thì phải có các tài liệu pháp lý được cơ quan có thẩm quyền cấp, đảm bảo đáp ứng điều kiện là người phụ thuộc và thể hiện mối quan hệ giữa người nộp thuế và người phụ thuộc. - Tổ chức, cá nhân chi trả thu nhập có trách nhiệm lưu giữ, cung cấp đầy đủ hồ sơ chứng minh người phụ thuộc để phục vụ cho công tác thanh tra, kiểm tra, kiểm toán và các trường hợp khác theo quy định của pháp luật. - Trên cơ sở thông tin đăng ký thuế, cơ quan thuế khai thác, sử dụng dữ liệu thông tin trong Cổng Dịch vụ công Quốc gia, hệ thống thông tin giải quyết thủ tục hành chính, cơ sở dữ liệu quốc gia, cơ sở dữ liệu chuyên ngành do cơ quan nhà nước quản lý được chia sẻ, khai thác theo quy định của pháp luật để làm căn cứ xác định người phụ thuộc được giảm trừ gia cảnh. Trường hợp cơ quan thuế không thể khai thác, sử dụng được dữ liệu thông tin xác định người phụ thuộc trong Cổng Dịch vụ công Quốc gia, hệ thống thông tin giải quyết thủ tục hành chính, cơ sở dữ liệu quốc gia, cơ sở dữ liệu chuyên ngành do cơ quan nhà nước quản lý được chia sẻ, khai thác theo quy định của pháp luật thì người nộp thuế cung cấp các giấy tờ liên quan đến việc xác định người phụ thuộc quy định tại Điều này. |
Phạm vi đăng ký thuế gồm những nội dung nào theo Luật Quản lý thuế 2025?
Căn cứ Điều 10 Luật Quản lý thuế 2025 quy định về đăng ký thuế như sau:
Đăng ký thuế
1. Phạm vi đăng ký thuế bao gồm đăng ký thuế lần đầu; thông báo thay đổi thông tin đăng ký thuế; thông báo khi tạm ngừng hoạt động, kinh doanh; chấm dứt hiệu lực mã số thuế; khôi phục mã số thuế.
2. Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, tổ hợp tác, đơn vị phụ thuộc, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh thực hiện đăng ký thuế cùng với việc đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký liên hiệp hợp tác xã, đăng ký tổ hợp tác, đăng ký hộ kinh doanh, đăng ký hoạt động, kinh doanh theo cơ chế một cửa liên thông.
3. Các trường hợp khác không thuộc quy định tại khoản 2 Điều này thực hiện đăng ký thuế trực tiếp với cơ quan thuế.
4. Thời hạn đăng ký thuế; trách nhiệm của người nộp thuế, cơ quan quản lý thuế, cơ quan nhà nước, tổ chức, cá nhân có liên quan đến đăng ký thuế thực hiện theo quy định của Chính phủ.
...
Theo đó, phạm vi đăng ký thuế gồm những nội dung sau:
- Đăng ký thuế lần đầu
- Thông báo thay đổi thông tin đăng ký thuế
- Thông báo khi tạm ngừng hoạt động, kinh doanh
- Chấm dứt hiệu lực mã số thuế
- Khôi phục mã số thuế
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];