Phế liệu thép không gỉ có được miễn thuế xuất khẩu hay không?
Theo hướng dẫn tại Công văn 7073/BTC-CST năm 2012 về việc miễn thuế xuất khẩu đối với phế liệu thép không gỉ như sau:
Chính sách thu thuế xuất khẩu đối với thép phế liệu không gỉ đã được thực hiện từ năm 1995 đến nay, không phải là chính sách thu thuế mới và mức thu thuế xuất khẩu đối với mặt hàng này được thực hiện giảm dần qua các năm. Hiện nay, mức thuế suất thuế xuất khẩu đối với mặt hàng thép phế liệu không gỉ là 15% bằng với mức sàn của Biểu khung thuế xuất khẩu do Ủy ban Thường vụ Quốc hội quy định là 15%-30% nên không thể giảm xuống 0%. Nhà máy thứ hai của Công ty mới đi vào hoạt động từ tháng 2 năm 2012, lượng thép phế liệu phát sinh chưa nhiều và trong nước vẫn chưa có nhu cầu sử dụng loại thép phế liệu này. Vì vậy, trong thời gian này Bộ Tài chính chưa xem xét đề nghị miễn thuế xuất khẩu đối với thép phế liệu không gỉ của Công ty.
Theo hướng dẫn của Bộ Tài chính thì chính sách thu thuế xuất khẩu đối với thép phế liệu không gỉ đã được thực hiện từ năm 1995 đến nay, không phải là chính sách thu thuế mới và mức thu thuế xuất khẩu đối với mặt hàng này được thực hiện giảm dần qua các năm.
Như vậy, hiện tại thì phế liệu thép không gỉ không được miễn thuế và vẫn phải chịu thuế xuất khẩu theo quy định.
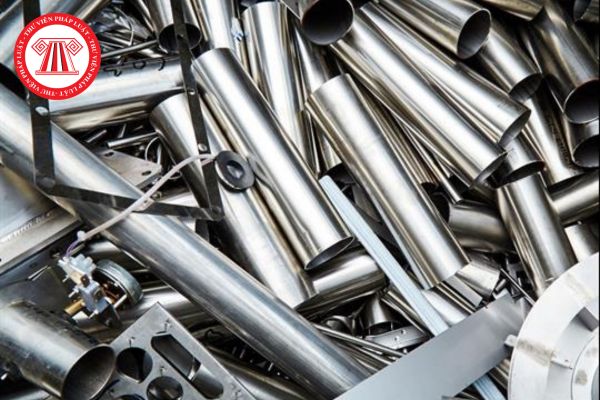
Phế liệu thép không gỉ có được miễn thuế xuất khẩu hay không? (Hình từ Internet)
Thời điểm tính thuế xuất khẩu đối với phế liệu thép không gỉ là thời điểm nào?
Căn cứ khoản 2 Điều 8 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định về trị giá tính thuế, thời điểm tính thuế xuất khẩu, thuế nhập khẩu như sau:
Trị giá tính thuế, thời điểm tính thuế
1. Trị giá tính thuế xuất khẩu, thuế nhập khẩu là trị giá hải quan theo quy định của Luật hải quan.
2. Thời điểm tính thuế xuất khẩu, thuế nhập khẩu là thời điểm đăng ký tờ khai hải quan.
Đối với hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng không chịu thuế, miễn thuế xuất khẩu, thuế nhập khẩu hoặc áp dụng thuế suất, mức thuế tuyệt đối trong hạn ngạch thuế quan nhưng được thay đổi về đối tượng không chịu thuế, miễn thuế, áp dụng thuế suất, mức thuế tuyệt đối trong hạn ngạch thuế quan theo quy định của pháp luật thì thời điểm tính thuế là thời điểm đăng ký tờ khai hải quan mới.
Thời điểm đăng ký tờ khai hải quan thực hiện theo quy định của pháp luật về hải quan.
Như vậy, theo quy định trên thì thời điểm tính thuế xuất khẩu đối với phế liệu thép không gỉ là thời điểm đăng ký tờ khai hải quan.
Thời hạn nộp thuế xuất khẩu phế liệu thép không gỉ là khi nào?
Căn cứ Điều 9 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định vê thời hạn nộp thuế xuất khẩu, thuế nhập khẩu như sau:
Thời hạn nộp thuế
1. Hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng chịu thuế phải nộp thuế trước khi thông quan hoặc giải phóng hàng hóa theo quy định của Luật hải quan, trừ trường hợp quy định tại khoản 2 Điều này.
Trường hợp được tổ chức tín dụng bảo lãnh số thuế phải nộp thì được thông quan hoặc giải phóng hàng hóa nhưng phải nộp tiền chậm nộp theo quy định của Luật quản lý thuế kể từ ngày được thông quan hoặc giải phóng hàng hóa đến ngày nộp thuế. Thời hạn bảo lãnh tối đa là 30 ngày, kể từ ngày đăng ký tờ khai hải quan.
Trường hợp đã được tổ chức tín dụng bảo lãnh nhưng hết thời hạn bảo lãnh mà người nộp thuế chưa nộp thuế và tiền chậm nộp thì tổ chức bảo lãnh có trách nhiệm nộp đủ thuế và tiền chậm nộp thay cho người nộp thuế.
2. Người nộp thuế được áp dụng chế độ ưu tiên theo quy định của Luật hải quan được thực hiện nộp thuế cho các tờ khai hải quan đã thông quan hoặc giải phóng hàng hóa trong tháng chậm nhất vào ngày thứ mười của tháng kế tiếp. Quá thời hạn này mà người nộp thuế chưa nộp thuế thì phải nộp đủ số tiền nợ thuế và tiền chậm nộp theo quy định của Luật quản lý thuế.
Như vậy, theo quy định, thời hạn nộp thuế xuất khẩu đối với phế liệu thép không gỉ là trước khi thông quan hoặc giải phóng hàng hóa theo quy định của Luật Hải quan 2014.
Trừ trường hợp người nộp thuế được áp dụng chế độ ưu tiên theo quy định của Luật Hải quan 2014.
Đối với trường hợp ưu tiên thì người nộp thuế được thực hiện nộp thuế cho các tờ khai hải quan đã thông quan hoặc giải phóng hàng hóa trong tháng chậm nhất vào ngày thứ mười của tháng kế tiếp mà không bắt buộc phải nộp trước khi thông quan hoặc giải phóng hàng hóa.
Lưu ý: Nếu quá thời hạn được ưu tiên mà người nộp thuế vẫn chưa nộp thuế thì phải nộp đủ số tiền nợ thuế và tiền chậm nộp theo quy định của Luật Quản lý thuế 2019.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];