Nước thiên nhiên có thuộc đối tượng chịu thuế tài nguyên không?
Đối tượng chịu thuế tài nguyên được quy định tại Điều 2 Luật Thuế tài nguyên 2009, được sửa đổi bởi khoản 1 Điều 4 Luật sửa đổi các Luật về thuế 2014 như sau:
Đối tượng chịu thuế
1. Khoáng sản kim loại.
2. Khoáng sản không kim loại.
3. Dầu thô.
4. Khí thiên nhiên, khí than.
5. Sản phẩm của rừng tự nhiên, trừ động vật.
6. Hải sản tự nhiên, bao gồm động vật và thực vật biển.
7. Nước thiên nhiên, bao gồm nước mặt và nước dưới đất, trừ nước thiên nhiên dùng cho nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp.
8. Yến sào thiên nhiên.
9. Tài nguyên khác do Ủy ban thường vụ Quốc hội quy định.
Bên cạnh đó, tại khoản 6 Điều 2 Thông tư 152/2015/TT-BTC quy định như sau:
Đối tượng chịu thuế
Đối tượng chịu thuế tài nguyên theo quy định tại Thông tư này là các tài nguyên thiên nhiên trong phạm vi đất liền, hải đảo, nội thuỷ, lãnh hải, vùng tiếp giáp lãnh hải, vùng đặc quyền kinh tế và thềm lục địa thuộc chủ quyền và quyền tài phán của nước Cộng hoà Xã hội chủ nghĩa Việt Nam quy định, bao gồm:
1. Khoáng sản kim loại.
2. Khoáng sản không kim loại.
3. Sản phẩm của rừng tự nhiên, bao gồm các loại thực vật và các loại sản phẩm khác của rừng tự nhiên, trừ động vật và hồi, quế, sa nhân, thảo quả do người nộp thuế trồng tại khu vực rừng tự nhiên được giao khoanh nuôi, bảo vệ.
4. Hải sản tự nhiên, gồm động vật và thực vật biển.
5. Nước thiên nhiên, bao gồm: Nước mặt và nước dưới đất; trừ nước thiên nhiên dùng cho nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp và nước biển để làm mát máy.
Nước biển làm mát máy quy định tại khoản này phải đảm bảo các yêu cầu về môi trường, hiệu quả sử dụng nước tuần hoàn và điều kiện kinh tế kỹ thuật chuyên ngành được cơ quan nhà nước có thẩm quyền xác nhận. Trường hợp sử dụng nước biển mà gây ô nhiễm, không đạt các tiêu chuẩn về môi trường thì xử lý theo quy định tại Nghị định số 179/2013/NĐ-CP ngày 14/11/2013 của Chính phủ và các văn bản hướng dẫn thi hành hoặc sửa đổi, bổ sung, thay thế (nếu có).
6. Yến sào thiên nhiên, trừ yến sào do tổ chức, cá nhân thu được từ hoạt động đầu tư xây dựng nhà để dẫn dụ chim yến tự nhiên về nuôi và khai thác.
Yến sào do tổ chức, cá nhân đầu tư xây dựng nhà để dẫn dụ chim yến tự nhiên về nuôi và khai thác phải đảm bảo theo quy định tại Thông tư số 35/2013/TT-BNNPTNT ngày 22/7/2013 của Bộ Nông nghiệp và phát triển nông thôn và các văn bản sửa đổi, bổ sung, thay thế (nếu có).
7. Tài nguyên thiên nhiên khác do Bộ Tài chính chủ trì phối hợp với các Bộ, ngành liên quan báo cáo Chính phủ để trình Uỷ ban thường vụ Quốc hội xem xét, quyết định.
Theo quy định trên, nước thiên nhiên, bao gồm: Nước mặt và nước dưới đất; trừ nước thiên nhiên dùng cho nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp và nước biển để làm mát máy.
Nước thiên nhiên có thuộc đối tượng chịu thuế tài nguyên không? (Hình từ Internet)
Mức thuế suất đối với nước thiên nhiên là bao nhiêu?
Mức thuế suất đối với nước thiên nhiên được quy định tại khoản 1 Điều 7 Luật Thuế tài nguyên 2009 như sau:
Thuế suất
1. Biểu khung thuế suất thuế tài nguyên được quy định như sau:
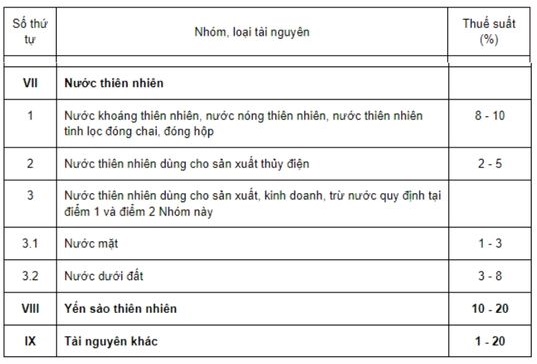
Đồng thời, tại nhóm VI Biểu mức thuế suất thuế tài nguyên Ban hành kèm theo Nghị quyết 1084/2015/UBTVQH13 quy định như sau:
Biểu mức thuế suất đối với các loại tài nguyên, trừ dầu thô và khí thiên nhiên, khí than:
...
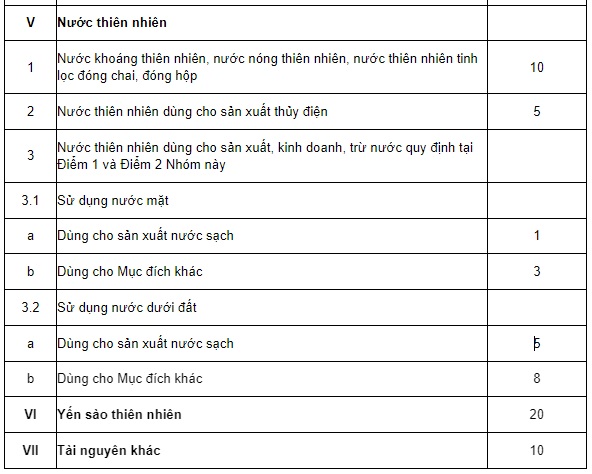
Như vậy, biểu mức thuế suất đối với nước thiên nhiên như sau:
- Nước khoáng thiên nhiên, nước nóng thiên nhiên, nước thiên nhiên tinh lọc đóng chai, đóng hộp áp dụng mức thuế suất 10%;
- Nước thiên nhiên dùng cho sản xuất thủy điện áp dụng mức thuế suất 5%;
- Sử dụng nước mặt dùng cho sản xuất nước sạch áp dụng mức thuế suất 1%;
- Sử dụng nước mặt dùng cho Mục đích khác áp dụng mức thuế suất 3%;
- Sử dụng nước dưới đất dùng cho sản xuất nước sạch áp dụng mức thuế suất 5%;
- Sử dụng nước dưới đất dùng cho Mục đích khác áp dụng mức thuế suất 8%.
Mức thuế suất cụ thể đối với nước thiên nhiên do ai quy định?
Quy định mức thuế suất cụ thể đối với nước thiên nhiên theo quy định tại khoản 3 Điều 7 Luật Thuế tài nguyên 2009 như sau:
Thuế suất
...
2. Thuế suất cụ thể đối với dầu thô, khí thiên nhiên, khí than được xác định lũy tiến từng phần theo sản lượng dầu thô, khí thiên nhiên, khí than khai thác bình quân mỗi ngày.
3. Căn cứ vào quy định tại khoản 1 và khoản 2 Điều này, Ủy ban thường vụ Quốc hội quy định mức thuế suất cụ thể đối với từng loại tài nguyên trong từng thời kỳ bảo đảm các nguyên tắc sau:
a) Phù hợp với danh mục nhóm, loại tài nguyên và trong phạm vi khung thuế suất do Quốc hội quy định;
b) Góp phần quản lý nhà nước đối với tài nguyên; bảo vệ, khai thác, sử dụng hợp lý, tiết kiệm và hiệu quả nguồn tài nguyên;
c) Góp phần bảo đảm nguồn thu ngân sách nhà nước và bình ổn thị trường.
Theo quy định trên, Ủy ban thường vụ Quốc hội quy định mức thuế suất cụ thể đối với từng loại tài nguyên, trong đó có nước thiên nhiên trong từng thời kỳ phải bảo đảm các nguyên tắc sau:
- Phù hợp với danh mục nhóm, loại tài nguyên và trong phạm vi khung thuế suất do Quốc hội quy định;
- Góp phần quản lý nhà nước đối với tài nguyên; bảo vệ, khai thác, sử dụng hợp lý, tiết kiệm và hiệu quả nguồn tài nguyên;
- Góp phần bảo đảm nguồn thu ngân sách nhà nước và bình ổn thị trường.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];