- Thông báo thu hồi sản phẩm lỗi, hàng không đảm bảo chất lượng gửi khách hàng là gì? Nguyên tắc quản lý chất lượng sản phẩm, hàng hóa thế nào?
- Mẫu Thông báo thu hồi sản phẩm lỗi, hàng không đảm bảo chất lượng gửi khách hàng?
- Hàng hóa bị lỗi, hỏng trong quá trình sản xuất có được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN?
Thông báo thu hồi sản phẩm lỗi, hàng không đảm bảo chất lượng gửi khách hàng là gì? Nguyên tắc quản lý chất lượng sản phẩm, hàng hóa thế nào?
Có thể hiểu đơn giản thông báo thu hồi sản phẩm lỗi, hàng không đảm bảo chất lượng gửi khách hàng là văn bản do bên bán, công ty, doanh nghiệp ban hành nhằm thông tin đến khách hàng về việc thu hồi những sản phẩm đã bán ra nhưng phát hiện có lỗi, không đạt tiêu chuẩn chất lượng.
Theo Điều 5 Luật Chất lượng sản phẩm, hàng hóa 2007 quy định nguyên tắc quản lý chất lượng sản phẩm, hàng hóa như sau:
- Chất lượng sản phẩm, hàng hóa được quản lý trên cơ sở tiêu chuẩn công bố áp dụng, quy chuẩn kỹ thuật tương ứng. Căn cứ vào khả năng gây mất an toàn, sản phẩm, hàng hóa được quản lý như sau:
+ Sản phẩm, hàng hóa nhóm 1 được quản lý chất lượng trên cơ sở tiêu chuẩn do người sản xuất công bố áp dụng;
+ Sản phẩm, hàng hóa nhóm 2 được quản lý chất lượng trên cơ sở quy chuẩn kỹ thuật tương ứng do cơ quan quản lý nhà nước có thẩm quyền ban hành và tiêu chuẩn do người sản xuất công bố áp dụng. Chính phủ quy định cụ thể việc ban hành Danh mục sản phẩm, hàng hóa nhóm 2.
- Quản lý chất lượng sản phẩm, hàng hóa là trách nhiệm của người sản xuất, kinh doanh nhằm bảo đảm an toàn cho người, động vật, thực vật, tài sản, môi trường; nâng cao năng suất, chất lượng và khả năng cạnh tranh của sản phẩm, hàng hóa Việt Nam.
- Quản lý nhà nước về chất lượng sản phẩm, hàng hóa là trách nhiệm của cơ quan quản lý nhà nước có thẩm quyền nhằm thực thi các quy định của pháp luật về chất lượng sản phẩm, hàng hóa.
Hoạt động quản lý nhà nước về chất lượng sản phẩm, hàng hóa phải bảo đảm minh bạch, khách quan, không phân biệt đối xử về xuất xứ hàng hóa và tổ chức, cá nhân có hoạt động liên quan đến chất lượng sản phẩm, hàng hóa, phù hợp với thông lệ quốc tế, bảo vệ quyền, lợi ích hợp pháp của tổ chức, cá nhân sản xuất, kinh doanh và người tiêu dùng.
Mẫu Thông báo thu hồi sản phẩm lỗi, hàng không đảm bảo chất lượng gửi khách hàng? Nguyên tắc quản lý chất lượng sản phẩm thế nào? (Hình từ internet)
Mẫu Thông báo thu hồi sản phẩm lỗi, hàng không đảm bảo chất lượng gửi khách hàng?
Hiện nay, Luật Thương mại 2005, Luật Chất lượng sản phẩm, hàng hóa 2007 và các văn bản pháp luật hướng dẫn liên quan không quy định cụ thể Mẫu Thông báo thu hồi sản phẩm lỗi, hàng không đảm bảo chất lượng gửi khách hàng.
Có thể tham khảo Mẫu Thông báo thu hồi sản phẩm lỗi, hàng không đảm bảo chất lượng gửi khách hàng dưới đây:
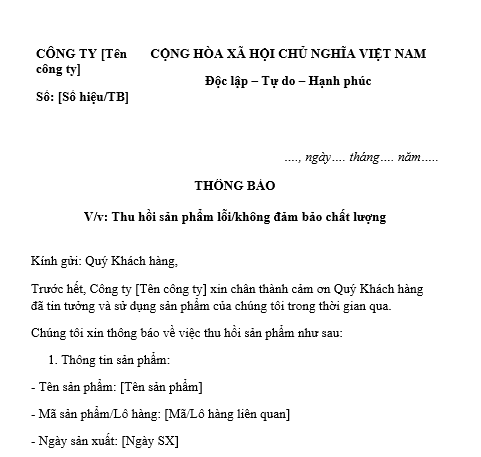
TẢI VỀ: Mẫu Thông báo thu hồi sản phẩm lỗi, hàng không đảm bảo chất lượng gửi khách hàng
*Mẫu trên chỉ mang tính chất tham khảo
Hàng hóa bị lỗi, hỏng trong quá trình sản xuất có được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN?
Căn cứ khoản 2 Điều 6 Thông tư 78/2014/TT-BTC được sửa đổi bởi Điều 4 Thông tư 96/2015/TT-BTC có quy định như sau:
Các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế
...
2. Các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm:
2.1. Khoản chi không đáp ứng đủ các điều kiện quy định tại Khoản 1 Điều này.
Trường hợp doanh nghiệp có chi phí liên quan đến phần giá trị tổn thất do thiên tai, dịch bệnh, hỏa hoạn và trường hợp bất khả kháng khác không được bồi thường thì khoản chi này được tính vào chi phí được trừ khi xác định thu nhập chịu thuế, cụ thể như sau:
Doanh nghiệp phải tự xác định rõ tổng giá trị tổn thất do thiên tai, dịch bệnh, hỏa hoạn và trường hợp bất khả kháng khác theo quy định của pháp luật.
Phần giá trị tổn thất do thiên tai, dịch bệnh, hỏa hoạn và trường hợp bất khả kháng khác không được bồi thường được xác định bằng tổng giá trị tổn thất trừ phần giá trị doanh nghiệp bảo hiểm hoặc tổ chức, cá nhân khác phải bồi thường theo quy định của pháp luật.
...
b) Hàng hóa bị hư hỏng do thay đổi quá trình sinh hóa tự nhiên, hàng hóa hết hạn sử dụng, không được bồi thường thì được tính vào chi phí được trừ khi xác định thu nhập chịu thuế.
Hồ sơ đối với hàng hóa bị hư hỏng do thay đổi quá trình sinh hóa tự nhiên, hàng hóa hết hạn sử dụng, được tính vào chi phí được trừ như sau:
- Biên bản kiểm kê giá trị hàng hóa bị hư hỏng do doanh nghiệp lập.
Biên bản kiểm kê giá trị hàng hóa hư hỏng phải xác định rõ giá trị hàng hóa bị hư hỏng, nguyên nhân hư hỏng; chủng loại, số lượng, giá trị hàng hóa có thể thu hồi được (nếu có) kèm theo bảng kê xuất nhập tồn hàng hóa bị hư hỏng có xác nhận do đại diện hợp pháp của doanh nghiệp ký và chịu trách nhiệm trước pháp luật.
- Hồ sơ bồi thường thiệt hại được cơ quan bảo hiểm chấp nhận bồi thường (nếu có).
- Hồ sơ quy định trách nhiệm của tổ chức, cá nhân phải bồi thường (nếu có).
c) Hồ sơ nêu trên được lưu tại doanh nghiệp và xuất trình với cơ quan thuế khi cơ quan thuế yêu cầu.
...
Căn cứ theo Công văn 796/TCT-CS năm 2023, Tổng cục Thuế giải đáp như sau:
Căn cứ khoản 1 Điều 3 Nghị định số 126/2020/NĐ-CP và Điều 4 Thông tư số 96/2015/TT-BTC quy định về các khoản chi phí được trừ và không được trừ khi xác định thu nhập chịu thuế, về nguyên tắc, trường hợp Công ty TNHH Dệt may Lee Hing Việt Nam có hàng hóa bị lỗi, hỏng trong quá trình sản xuất không tái chế lại được và phải thực hiện tiêu hủy không thuộc các trường hợp được quy định của pháp luật thuế TNDN thì giá trị hàng hóa bị tiêu hủy không được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp.
Theo đó, nếu hàng hóa bị lỗi, hư hỏng do thay đổi quá trình sinh hóa tự nhiên, hàng hóa hết hạn sử dụng, không được bồi thường thì được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
Trong trường hợp này, hồ sơ đối với hàng hóa bị hư hỏng do thay đổi quá trình sinh hóa tự nhiên, hàng hóa hết hạn sử dụng, được tính vào chi phí được trừ như sau:
- Biên bản kiểm kê giá trị hàng hóa bị hư hỏng do doanh nghiệp lập.
Biên bản kiểm kê giá trị hàng hóa hư hỏng phải xác định rõ giá trị hàng hóa bị hư hỏng, nguyên nhân hư hỏng; chủng loại, số lượng, giá trị hàng hóa có thể thu hồi được (nếu có) kèm theo bảng kê xuất nhập tồn hàng hóa bị hư hỏng có xác nhận do đại diện hợp pháp của doanh nghiệp ký và chịu trách nhiệm trước pháp luật.
- Hồ sơ bồi thường thiệt hại được cơ quan bảo hiểm chấp nhận bồi thường (nếu có).
- Hồ sơ quy định trách nhiệm của tổ chức, cá nhân phải bồi thường (nếu có).
Còn trường hợp hàng hóa bị lỗi, hỏng trong quá trình sản xuất không tái chế lại được buộc phải tiêu hủy thì giá trị hàng hóa bị tiêu hủy sẽ không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];