- Mẫu thông báo nhập khẩu văn hóa phẩm không nhằm mục đích kinh doanh (trừ di vật cổ vật) mới nhất là mẫu nào?
- Hồ sơ thông báo nhập khẩu văn hóa phẩm không nhằm mục đích kinh doanh bao gồm những giấy tờ nào?
- Thủ tục Hải quan khi nhập khẩu văn hóa phẩm không nhằm mục đích kinh doanh có nội dung như thế nào?
Mẫu thông báo nhập khẩu văn hóa phẩm không nhằm mục đích kinh doanh (trừ di vật cổ vật) mới nhất là mẫu nào?
Mẫu thông báo nhập khẩu văn hóa phẩm không nhằm mục đích kinh doanh (trừ di vật cổ vật) mới nhất là mẫu tại Phụ lục III được ban hành kèm theo Nghị định 31/2025/NĐ-CP có quy định như sau:
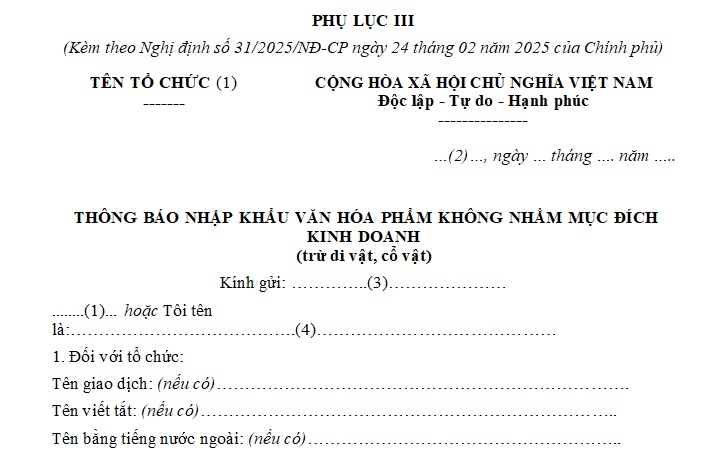
Tải về Mẫu thông báo nhập khẩu văn hóa phẩm không nhằm mục đích kinh doanh (trừ di vật cổ vật) mới nhất hiện nay tại đây. Tải về

Mẫu thông báo nhập khẩu văn hóa phẩm không nhằm mục đích kinh doanh (trừ di vật cổ vật) mới nhất là mẫu nào? (Hình từ Internet)
Hồ sơ thông báo nhập khẩu văn hóa phẩm không nhằm mục đích kinh doanh bao gồm những giấy tờ nào?
Căn cứ theo quy định tại Điều 9 Nghị định 32/2012/NĐ-CP được sửa đổi bởi khoản 7 Điều 1 Nghị định 31/2025/NĐ-CP có hướng dẫn như sau:
Thủ tục thông báo nhập khẩu văn hóa phẩm không nhằm mục đích kinh doanh
1. Cá nhân, tổ chức có văn hóa phẩm nhập khẩu trong các trường hợp quy định tại Điều 8 Nghị định này nộp 01 bộ hồ sơ thông báo nhập khẩu văn hóa phẩm không nhằm mục đích kinh doanh theo một trong các cách thức: trực tiếp, qua bưu chính, qua môi trường điện tử, qua Cổng thông tin một cửa quốc gia đến cơ quan nhà nước có thẩm quyền tiếp nhận.
2. Hồ sơ thông báo nhập khẩu văn hóa phẩm gồm:
a) Thông báo nhập khẩu văn hóa phẩm theo Phụ lục III kèm theo Nghị định này;
b) 01 ảnh chụp mặt trước, chính giữa văn hóa phẩm; đối với tác phẩm điêu khắc bổ sung 01 ảnh chụp từng mặt: bên trái, bên phải và phía sau tác phẩm, có chú thích, kích thước ảnh nhỏ nhất 13 x 18 cm, được in trên giấy hoặc ghi vào thiết bị lưu trữ di động (đối với trường hợp nộp trực tiếp hoặc nộp qua bưu chính) hoặc ảnh định dạng số (đối với trường hợp nộp qua môi trường điện tử, nộp qua Cổng thông tin một cửa quốc gia). Bản dịch công chứng chi tiết nội dung đối với bản ghi âm, ghi hình có sử dụng tiếng nước ngoài;
c) Bản sao vận đơn hoặc giấy báo nhận hàng (nếu có).
...
Như vậy, hồ sơ thông báo nhập khẩu văn hóa phẩm không nhằm mục đích kinh doanh sẽ bao gồm những giấy tờ, cụ thể sau đây:
(1) Thông báo nhập khẩu văn hóa phẩm; Tải về
(2) 01 ảnh chụp mặt trước, chính giữa văn hóa phẩm; đối với tác phẩm điêu khắc bổ sung 01 ảnh chụp từng mặt: bên trái, bên phải và phía sau tác phẩm, có chú thích, kích thước ảnh nhỏ nhất 13 x 18 cm, được in trên giấy hoặc ghi vào thiết bị lưu trữ di động (đối với trường hợp nộp trực tiếp hoặc nộp qua bưu chính) hoặc ảnh định dạng số (đối với trường hợp nộp qua môi trường điện tử, nộp qua Cổng thông tin một cửa quốc gia). Bản dịch công chứng chi tiết nội dung đối với bản ghi âm, ghi hình có sử dụng tiếng nước ngoài;
(3) Bản sao vận đơn hoặc giấy báo nhận hàng (nếu có).
Thủ tục Hải quan khi nhập khẩu văn hóa phẩm không nhằm mục đích kinh doanh có nội dung như thế nào?
Căn cứ theo Điều 11 Nghị định 32/2012/NĐ-CP được sửa đổi bởi khoản 9 Điều 1 Nghị định 31/2025/NĐ-CP có quy định như sau:
Theo đó, thủ tục Hải quan nhập khẩu văn hóa phẩm không nhằm mục đích kinh doanh được pháp luật quy định có nội dung như sau:
- Giấy biên nhận thông báo nhập khẩu văn hóa phẩm mà không có Thông báo dừng nhập khẩu văn hóa phẩm của cơ quan nhà nước có thẩm quyền hoặc Giấy phép nhập khẩu di vật, cổ vật là căn cứ để cơ quan Hải quan làm thủ tục nhập khẩu văn hóa phẩm.
- Cơ quan Hải quan làm thủ tục nhập khẩu văn hóa phẩm đối với các trường hợp sau đây mà không cần Giấy phép nhập khẩu di vật, cổ vật hoặc Thông báo nhập khẩu văn hóa phẩm.
+ Văn hóa phẩm là tài liệu phục vụ hội thảo, hội nghị quốc tế đã được cơ quan có thẩm quyền Việt Nam cho phép tổ chức tại Việt Nam. Văn bản cho phép tổ chức hội thảo, hội nghị quốc tế là cơ sở để cơ quan Hải quan giải quyết thủ tục nhập khẩu;
+ Văn hóa phẩm đã có giấy phép được công bố, phổ biến, phát hành của các cơ quan có thẩm quyền theo quy định của pháp luật Việt Nam;
+ Văn hóa phẩm là tài sản di chuyển của cá nhân, tổ chức;
+ Văn hóa phẩm thuộc hành lý mang theo người của người nhập cảnh;
+ Văn hóa phẩm là quà biếu, tặng có giá trị thuộc tiêu chuẩn miễn thuế theo quy định của pháp luật.
- Căn cứ quy định của pháp luật về áp dụng quản lý rủi ro trong nghiệp vụ hải quan, cơ quan Hải quan, nơi làm thủ tục nhập khẩu đề nghị cơ quan nhà nước có thẩm quyền kiểm tra chuyên ngành văn hóa phẩm quy định tại khoản 3 Điều 7 Nghị định 32/2012/NĐ-CP kiểm tra chuyên ngành văn hóa phẩm nhập khẩu quy định tại khoản 2 Điều 11 Nghị định 32/2012/NĐ-CP.
Biên bản kiểm tra chuyên ngành và niêm phong văn hóa phẩm nhập khẩu là căn cứ để cơ quan Hải quan giải quyết thủ tục nhập khẩu.
Thời gian kiểm tra chuyên ngành văn hóa phẩm nhập khẩu tối đa không quá 12 ngày, kể từ ngày nhận hồ sơ do cơ quan Hải quan cung cấp.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];