- Mẫu thẻ tài sản cố định áp dụng đối với doanh nghiệp tư nhân mới nhất hiện nay được quy định như thế nào?
- Hướng dẫn cách điền mẫu thẻ tài sản cố định áp dụng đối với doanh nghiệp tư nhân?
- Doanh nghiệp tư nhân có được tự thiết kế mẫu thẻ tài sản cố định để áp dụng phù hợp với đặc điểm kinh doanh của mình không?
Mẫu thẻ tài sản cố định áp dụng đối với doanh nghiệp tư nhân mới nhất hiện nay được quy định như thế nào?
Mẫu thẻ tài sản cố định áp dụng đối với doanh nghiệp tư nhân dùng để theo dõi chi tiết từng tài sản cố định của doanh nghiệp, tình hình thay đổi nguyên giá và giá trị hao mòn đã trích hàng năm của từng tài sản cố định.
Mẫu thẻ tài sản cố định áp dụng đối với doanh nghiệp tư nhân được hướng dẫn tại Mẫu số S23-DN Phụ lục số 04 ban hành theo Thông tư 200/2014/TT-BTC.
Tải về Mẫu thẻ tài sản cố định áp dụng đối với doanh nghiệp tư nhân mới nhất hiện nay.
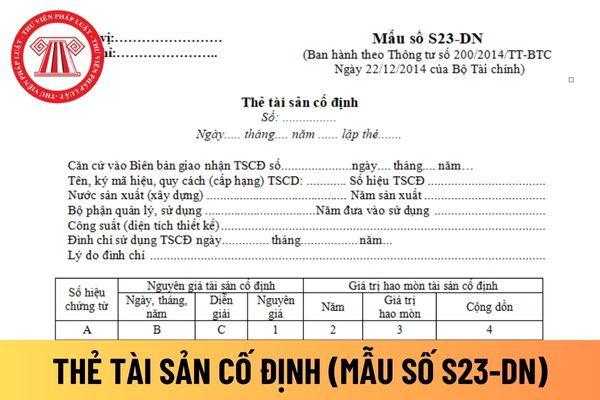
Mẫu thẻ tài sản cố định
Hướng dẫn cách điền mẫu thẻ tài sản cố định áp dụng đối với doanh nghiệp tư nhân?
Căn cứ và phương pháp ghi mẫu thẻ tài sản cố định áp dụng đối với doanh nghiệp tư nhân được hướng dẫn tại Mẫu số S23-DN Phụ lục số 04 ban hành theo Thông tư 200/2014/TT-BTC như sau:
Căn cứ để lập thẻ tài sản cố định:
- Biên bản giao nhận tài sản cố định;
- Biên bản đánh giá lại tài sản cố định;
- Bảng phân bổ khấu hao tài sản cố định;
- Biên bản thanh lý tài sản cố định;
- Các tài liệu kỹ thuật có liên quan.
Thẻ được lập cho từng đối tượng ghi tài sản cố định. Thẻ tài sản cố định dùng chung cho mọi tài sản cố định là nhà cửa, vật kiến trúc, máy móc thiết bị, cây, con, gia súc... Thẻ tài sản cố định bao gồm 4 phần chính:
1. Ghi các chỉ tiêu chung về tài sản cố định như: tên, ký mã hiệu, quy cách (cấp hạng); số hiệu, nước sản xuất (xây dựng) ; năm sản xuất, bộ phận quản lý, sử dụng; năm bắt đầu đưa vào sử dụng, công suất (diện tích) thiết kế; ngày, tháng, năm và lý do đình chỉ sử dụng tài sản cố định.
2. Ghi các chỉ tiêu nguyên giá tài sản cố định ngay khi bắt đầu hình thành tài sản cố định và qua từng thời kỳ do đánh giá lại, xây dựng, trang bị thêm hoặc tháo bớt các bộ phận... và giá trị hao mòn đã trích qua các năm.
Cột A, B, C, 1: Ghi số hiệu, ngày, tháng, năm của chứng từ, lý do hình thành nên nguyên giá và nguyên giá của TSCĐ tại thời điểm đó.
Cột 2: Ghi năm tính giá trị hao mòn tài sản cố định.
Cột 3: Ghi giá trị hao mòn tài sản cố định của từng năm.
Cột 4: Ghi tổng số giá trị hao mòn đã trích cộng dồn đến thời điểm vào thẻ. Đối với những TSCĐ không phải trích khấu hao nhưng phải tính hao mòn (như TSCĐ dùng cho sự nghiệp, phúc lợi, …) thì cũng tính và ghi giá trị hao mòn vào thẻ.
3. Ghi số phụ tùng, dụng cụ kèm theo tài sản cố định.
Cột A, B, C: Ghi số thứ tự, tên quy cách và đơn vị tính của dụng cụ, phụ tùng.
Cột 1, 2: Ghi số lượng và giá trị của từng loại dụng cụ, phụ tùng kèm theo tài sản cố định.
Cuối tờ thẻ, ghi giảm tài sản cố định: Ghi số ngày, tháng, năm của chứng từ ghi giảm tài sản cố định và lý do giảm.
Thẻ tài sản cố định do kế toán tài sản cố định lập, kế toán trưởng ký soát xét và giám đốc ký. Thẻ được lưu ở phòng, ban kế toán suốt quá trình sử dụng tài sản.
Doanh nghiệp tư nhân có được tự thiết kế mẫu thẻ tài sản cố định để áp dụng phù hợp với đặc điểm kinh doanh của mình không?
Thì theo Điều 122 Thông tư 200/2014/TT-BTC như sau:
Sổ kế toán
1. Sổ kế toán dùng để ghi chép, hệ thống và lưu giữ toàn bộ các nghiệp vụ kinh tế, tài chính đã phát sinh theo nội dung kinh tế và theo trình tự thời gian có liên quan đến doanh nghiệp. Mỗi doanh nghiệp chỉ có một hệ thống sổ kế toán cho một kỳ kế toán. Doanh nghiệp phải thực hiện các quy định về sổ kế toán trong Luật Kế toán, Nghị định số 129/2004/NĐ-CP ngày 31/5/2005 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật Kế toán trong lĩnh vực kinh doanh, các văn bản hướng dẫn thi hành Luật Kế toán và các văn bản hướng dẫn sửa đổi, bổ sung Luật kế toán.
2. Doanh nghiệp được tự xây dựng biểu mẫu sổ kế toán cho riêng mình nhưng phải đảm bảo cung cấp thông tin về giao dịch kinh tế một cách minh bạch, đầy đủ, dễ kiểm tra, dễ kiểm soát và dễ đối chiếu. Trường hợp không tự xây dựng biểu mẫu sổ kế toán, doanh nghiệp có thể áp dụng biểu mẫu sổ kế toán theo hướng dẫn tại phụ lục số 4 Thông tư này nếu phù hợp với đặc điểm quản lý và hoạt động kinh doanh của mình.
3. Tùy theo đặc điểm hoạt động và yêu cầu quản lý, doanh nghiệp được tự xây dựng hình thức ghi sổ kế toán cho riêng mình trên cơ sở đảm bảo thông tin về các giao dịch phải được phản ánh đầy đủ, kịp thời, dễ kiểm tra, kiểm soát và đối chiếu. Trường hợp không tự xây dựng hình thức ghi sổ kế toán cho riêng mình, doanh nghiệp có thể áp dụng các hình thức sổ kế toán được hướng dẫn trong phụ lục số 4 Thông tư này để lập Báo cáo tài chính nếu phù hợp với đặc điểm quản lý và hoạt động kinh doanh của mình.
Theo đó, mẫu thẻ tài sản cố định được hướng dẫn tại phụ lục 04 ban hành kèm theo Thông tư 200/2014/TT-BTC chỉ mang tính tham khảo khi doanh nghiệp tư nhân không tự xây dựng được biểu mẫu áp dụng cho mình.
Do đó, doanh nghiệp tư nhân hoàn toàn có tự thiết kế mẫu thẻ tài sản cố định để áp dụng phù hợp với đặc điểm kinh doanh của mình nhưng phải đảm bảo cung cấp thông tin về giao dịch kinh tế một cách minh bạch, đầy đủ, dễ kiểm tra, dễ kiểm soát và dễ đối chiếu
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];