- Mẫu số 17 Báo cáo đánh giá kết thúc dự án đầu tư 2026 theo Thông tư 44/2026/TT-BTC? Tải về Mẫu số 17 Thông tư 44/2026/TT-BTC?
- Hướng dẫn điền Mẫu số 17 Báo cáo đánh giá kết thúc dự án đầu tư 2026 theo Thông tư 44/2026/TT-BTC?
- Đánh giá kết thúc là gì? Nội dung đánh giá kết thúc đối với dự án đầu tư sử dụng nguồn vốn khác là gì?
Mẫu số 17 Báo cáo đánh giá kết thúc dự án đầu tư 2026 theo Thông tư 44/2026/TT-BTC? Tải về Mẫu số 17 Thông tư 44/2026/TT-BTC?
Mẫu Báo cáo đánh giá kết thúc đối với dự án đầu tư sử dụng nguồn vốn khác theo Thông tư 44/2026/TT-BTC là Mẫu số 17 Phụ lục ban hành kèm theo Thông tư 44/2026/TT-BTC:
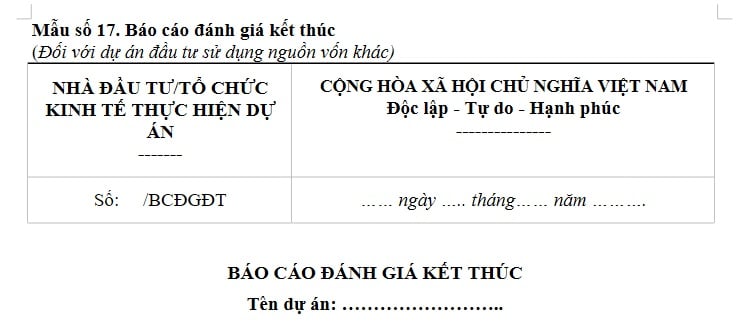
Tải về Mẫu số 17 Báo cáo đánh giá kết thúc dự án đầu tư 2026 - Mẫu số 17 Thông tư 44/2026/TT-BTC
Mẫu số 17 Báo cáo đánh giá kết thúc dự án đầu tư 2026 theo Thông tư 44/2026/TT-BTC? Tải về Mẫu số 17 Thông tư 44/2026/TT-BTC? (Hình từ Internet)
Hướng dẫn điền Mẫu số 17 Báo cáo đánh giá kết thúc dự án đầu tư 2026 theo Thông tư 44/2026/TT-BTC?
Hướng dẫn điền Mẫu số 17 Báo cáo đánh giá kết thúc dự án đầu tư 2026 theo Thông tư 44/2026/TT-BTC
Mẫu số 17 Phụ lục ban hành kèm theo Thông tư 44/2026/TT-BTC
NHÀ ĐẦU TƯ/TỔ CHỨC KINH TẾ THỰC HIỆN DỰ ÁN ------- | CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM Độc lập - Tự do - Hạnh phúc --------------- |
Số: /BCĐGĐT | … ngày … tháng ... năm |
BÁO CÁO ĐÁNH GIÁ KẾT THÚC
Tên dự án: ………
Kính gửi: …………
I. THÔNG TIN VỀ DỰ ÁN
Ghi các nội dung như quy định tại Mục I của Mẫu số 13.
II. NỘI DUNG ĐÁNH GIÁ
1. Đánh giá kết quả thực hiện mục tiêu (đánh giá kết quả đạt được so với kế hoạch ban đầu; nêu những khó khăn, vướng mắc trong quá trình thực hiện dự án dẫn đến không đạt mục tiêu như kế hoạch ban đầu, trừ mục tiêu kinh doanh):
- Những mục tiêu về xây dựng dự án, tạo lập dự án, doanh nghiệp:
- Những mục tiêu về quy mô:
- Những mục tiêu khác:
2. Đánh giá kết quả huy động các nguồn lực (đánh giá kết quả đạt được so với kế hoạch ban đầu; nêu những khó khăn, vướng mắc trong quá trình thực hiện dự án dẫn đến không đạt mục tiêu như kế hoạch ban đầu):
- Nguồn lực tài chính (vốn chủ sở hữu, vốn vay và huy động khác,…):
- Nguồn nguyên liệu:
- Đất và các nguồn tài nguyên thiên nhiên khác:
- Nguồn lực lao động, chất xám, công nghệ:
- Các nguồn lực về cơ sở hạn tầng kỹ thuật, như: điện, nước, giao thông...
- Các nguồn lực khác:
3. Đánh giá tiến độ thực hiện (đánh giá kết quả đạt được so với kế hoạch ban đầu; nêu những khó khăn, vướng mắc trong quá trình thực hiện dự án dẫn đến không đạt mục tiêu như kế hoạch ban đầu. Đặc biệt những vướng mắc về chế độ, chính sách, thủ tục hành chính...; sự phối hợp giữa nhà đầu tư và các cơ quan quản lý, sự phối hợp giữa các cơ quan quản lý nhà nước.):
- Tiến độ chuẩn bị dự án:
- Tiến độ giải phóng mặt bằng:
- Tiến độ xây dựng:
- Tiến độ mua máy móc thiết bị, lắp đặt, vận hành chạy thử:
- Tiến độ huy động vốn:
4. Đánh giá về lợi ích của dự án (nêu những lợi ích do dự án mang lại trong quá trình thực hiện, dự tính những lợi ích dự án sẽ mang lại trong quá trình hoạt động kinh doanh).
III. KIẾN NGHỊ
Kiến nghị cơ quan nhà nước có thẩm quyền về các biện pháp hỗ trợ, xử lý những khó khăn của dự án (nếu có)./.
| NHÀ ĐẦU TƯ/TỔ CHỨC KINH TẾ THỰC HIỆN DỰ ÁN (Ghi tên, chức danh, ký tên và đóng dấu) |
Đánh giá kết thúc là gì? Nội dung đánh giá kết thúc đối với dự án đầu tư sử dụng nguồn vốn khác là gì?
(i) Đánh giá kết thúc là đánh giá được tiến hành ngay sau khi kết thúc thực hiện đầu tư chương trình, dự án nhằm xem xét các kết quả đạt được, rút ra các bài học kinh nghiệm.
Khoản 7 Điều 3 Nghị định 19/2026/NĐ-CP
Trong đó, “Đánh giá chương trình, dự án đầu tư” là hoạt động định kỳ theo kế hoạch hoặc đột xuất nhằm xác định mức độ đạt được theo mục tiêu, chỉ tiêu cụ thể so với quyết định đầu tư hoặc tiêu chuẩn đánh giá quy định của nhà nước tại một thời điểm nhất định.
Đánh giá chương trình, dự án đầu tư bao gồm: đánh giá ban đầu, đánh giá giữa kỳ hoặc giai đoạn, đánh giá kết thúc, đánh giá tác động và đánh giá đột xuất.
Khoản 4 Điều 3 Nghị định 19/2026/NĐ-CP
(ii) Nội dung đánh giá kết thúc đối với dự án đầu tư sử dụng nguồn vốn khác được quy định tại khoản 2 Điều 68 Nghị định 19/2026/NĐ-CP, cụ thể:
- Đánh giá kết quả thực hiện các mục tiêu, các nguồn lực đã huy động, tiến độ thực hiện, lợi ích dự án;
- Đề xuất và kiến nghị.
Lưu ý:
- Nhà đầu tư, tổ chức kinh tế thực hiện dự án thuộc diện chấp thuận chủ trương đầu tư phải đánh giá kết thúc (điểm a khoản 1 Điều 68 Nghị định 19/2026/NĐ-CP)
- Dự án đầu tư sử dụng nguồn vốn khác là dự án đầu tư không sử dụng vốn nhà nước.
Khoản 18 Điều 3 Nghị định 19/2026/NĐ-CP
- Báo cáo đánh giá kết thúc dự án đầu tư 2026 theo Thông tư 44
- Mẫu số 17 Báo cáo đánh giá kết thúc dự án đầu tư 2026 theo Thông tư 44
- Báo cáo đánh giá kết thúc dự án đầu tư
- Mẫu Báo cáo đánh giá kết thúc dự án đầu tư
- Đánh giá kết thúc
- Báo cáo đánh giá kết thúc
- Mẫu số 17 Thông tư 44
- Nghị định 19
- Dự án đầu tư
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];