- Mẫu bảng kê mua hàng của người bán thuộc diện không phải lập hóa đơn mới nhất 2026 dành cho doanh nghiệp? Tải mẫu?
- Hướng dẫn lập bảng kê mua hàng của người bán thuộc diện không phải lập hóa đơn mới nhất 2026 dành cho doanh nghiệp?
- Việc tổ chức bộ máy kế toán và công tác hạch toán kế toán tại đơn vị trực thuộc doanh nghiệp được thực hiện như thế nào?
Mẫu bảng kê mua hàng của người bán thuộc diện không phải lập hóa đơn mới nhất 2026 dành cho doanh nghiệp? Tải mẫu?
Có thể tham khảo Mẫu bảng kê mua hàng của người bán thuộc diện không phải lập hóa đơn 2026 dành cho doanh nghiệp theo mẫu số 06-VT Mẫu bảng kê mua hàng quy định tại Thông tư 99/2025/TT-BTC.
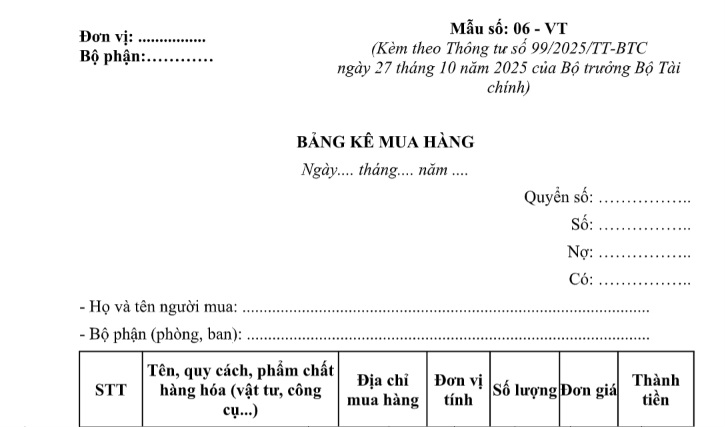
TẢI VỀ: Mẫu bảng kê mua hàng của người bán thuộc diện không phải lập hóa đơn mới nhất 2026 dành cho doanh nghiệp

Mẫu bảng kê mua hàng của người bán thuộc diện không phải lập hóa đơn mới nhất 2026 dành cho doanh nghiệp? Tải mẫu? (Hình từ Internet)
Hướng dẫn lập bảng kê mua hàng của người bán thuộc diện không phải lập hóa đơn mới nhất 2026 dành cho doanh nghiệp?
Theo Phần B Phụ lục I ban hành kèm Thông tư 99/2025/TT-BTC quy định Hướng dẫn lập bảng kê mua hàng của người bán thuộc diện không phải lập hóa đơn mới nhất 2026 dành cho doanh nghiệp theo mẫu số 06-VT như sau:
Góc bên trái của Bảng kê mua hàng ghi rõ tên đơn vị (hoặc đóng dấu đơn vị), bộ phận sử dụng Bảng kê mua hàng. Ghi rõ họ tên, địa chỉ hoặc nơi làm việc của người trực tiếp mua hàng. Cột A, B, C, D: Ghi số thứ tự, tên, quy cách, phẩm chất, địa chỉ mua hàng và đơn vị tính của từng thứ vật tư, công cụ, dụng cụ, hàng hóa. Cột 1: Ghi số lượng của mỗi loại vật tư, công cụ, dụng cụ, hàng hóa đã mua. Cột 2: Ghi đơn giá mua của từng thứ vật tư, công cụ, dụng cụ, hàng hóa đã mua. Cột 3: Ghi số tiền của từng thứ vật tư, công cụ, dụng cụ, hàng hóa dã mua (Cột 3 = Cột 1 x Cột 2). Dòng cộng ghi tổng số tiền đã mua các loại vật tư, công cụ, hàng hóa ghi trong Bảng. Các cột B, C, 1,2, 3 nếu còn thừa thì được gạch 1 đường chéo từ trên xuống. Bảng kê mua hàng do người mua lập 2 liên (đặt giấy than viết 1 lần). Sau khi lập xong, người mua ký và chuyển cho kế toán trưởng soát xét, ký vào Bảng kê mua hàng. Người đi mua phải chuyển “Bảng kê mua hàng” cho giám đốc hoặc người được ủy quyền duyệt và làm thủ tục nhập kho (nếu có) hoặc giao hàng cho người quản lý sử dụng. Liên 1 lưu, liên 2 chuyển cho kế toán làm thủ tục thanh toán và ghi sổ (Trường hợp bảng kê mua hàng được lập bằng bản cứng). |
Việc tổ chức bộ máy kế toán và công tác hạch toán kế toán tại đơn vị trực thuộc doanh nghiệp được thực hiện như thế nào?
Căn cứ khoản 3 Điều 7 Thông tư 99/2025/TT-BTC quy định tổ chức bộ máy kế toán và công tác kế toán tại đơn vị trực thuộc doanh nghiệp như sau:
Tổ chức bộ máy kế toán và công tác kế toán tại đơn vị trực thuộc doanh nghiệp
1. Đơn vị trực thuộc là đơn vị phụ thuộc theo quy định của pháp luật doanh nghiệp.
2. Doanh nghiệp có trách nhiệm tổ chức bộ máy kế toán và được quyết định công tác kế toán cho các đơn vị trực thuộc phù hợp với đặc điểm hoạt động sản xuất kinh doanh, yêu cầu quản lý của đơn vị mình và không trái với quy định của pháp luật.
3. Việc tổ chức bộ máy kế toán và công tác hạch toán kế toán tại đơn vị trực thuộc doanh nghiệp được thực hiện như sau:
a) Doanh nghiệp được quyền phân cấp cho đơn vị trực thuộc trong việc ghi nhận khoản vốn mà doanh nghiệp cấp cho đơn vị trực thuộc là nợ phải trả hoặc vốn chủ sở hữu, ghi nhận hoặc không ghi nhận doanh thu, giá vốn khi luân chuyển sản phẩm, hàng hóa, dịch vụ giữa các khâu trong nội bộ mà không phụ thuộc vào hình thức của chứng từ kế toán (hóa đơn hay chứng từ luân chuyển nội bộ) phù hợp với mô hình và yêu cầu quản lý hoạt động sản xuất kinh doanh của doanh nghiệp;
b) Doanh nghiệp được quyền phân cấp cho đơn vị trực thuộc lập Báo cáo tài chính hay không lập Báo cáo tài chính. Tuy nhiên, Báo cáo tài chính của doanh nghiệp khi nộp cho cơ quan có thẩm quyền hoặc công khai theo quy định đều phải bao gồm thông tin tài chính của cả trụ sở chính và các đơn vị trực thuộc doanh nghiệp bất kể doanh nghiệp có phân cấp hay không phân cấp cho đơn vị trực thuộc lập Báo cáo tài chính.
Theo đó, việc tổ chức bộ máy kế toán và công tác hạch toán kế toán tại đơn vị trực thuộc doanh nghiệp được thực hiện như sau:
- Doanh nghiệp được quyền phân cấp cho đơn vị trực thuộc trong việc ghi nhận khoản vốn mà doanh nghiệp cấp cho đơn vị trực thuộc là nợ phải trả hoặc vốn chủ sở hữu, ghi nhận hoặc không ghi nhận doanh thu, giá vốn khi luân chuyển sản phẩm, hàng hóa, dịch vụ giữa các khâu trong nội bộ mà không phụ thuộc vào hình thức của chứng từ kế toán (hóa đơn hay chứng từ luân chuyển nội bộ) phù hợp với mô hình và yêu cầu quản lý hoạt động sản xuất kinh doanh của doanh nghiệp;
- Doanh nghiệp được quyền phân cấp cho đơn vị trực thuộc lập Báo cáo tài chính hay không lập Báo cáo tài chính. Tuy nhiên, Báo cáo tài chính của doanh nghiệp khi nộp cho cơ quan có thẩm quyền hoặc công khai theo quy định đều phải bao gồm thông tin tài chính của cả trụ sở chính và các đơn vị trực thuộc doanh nghiệp bất kể doanh nghiệp có phân cấp hay không phân cấp cho đơn vị trực thuộc lập Báo cáo tài chính.
Xem thêm:
>> Hành vi mua bán hóa đơn VAT trái phép xử lý thế nào?
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];