Khoáng sản nguyên khai là gì?
Khoáng sản nguyên khai được giải thích theo khoản 3 Điều 2 Nghị định 158/2016/NĐ-CP quy định cụ thể:
Khoáng sản nguyên khai là sản phẩm tài nguyên của khoáng sản, đã khai thác, không còn ở trạng thái tự nhiên nhưng chưa qua đập, nghiền, sàng, phân loại hoặc các hoạt động khác để nâng cao giá trị khoáng sản sau khai thác.
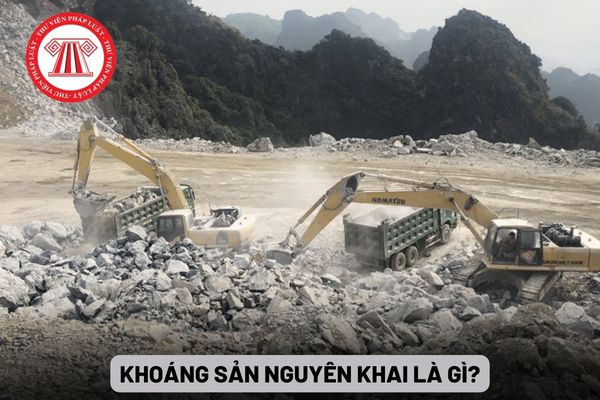
Khoáng sản nguyên khai (Hình từ Internet)
Sản lượng khoáng sản khai thác thực tế có gồm khoáng sản nguyên khai đang lưu trữ ở kho chứa chưa tiêu thụ không?
Việc xác định sản lượng khoáng sản khai thác thực tế được quy định tại khoản 1 Điều 42 Nghị định 158/2016/NĐ-CP như sau:
Xác định sản lượng khoáng sản khai thác thực tế
1. Việc xác định sản lượng khoáng sản khai thác thực tế thực hiện trên cơ sở các thông tin, số liệu của sổ sách, chứng từ, tài liệu quy định tại khoản 2, khoản 3 Điều 41 Nghị định này là tổng của các khối lượng sau đây:
a) Khoáng sản nguyên khai đã tiêu thụ; đã đưa vào đập, nghiền, sàng hoặc các hoạt động khác để làm giàu khoáng sản;
b) Khoáng sản nguyên khai đang lưu trữ ở các kho chứa nhưng chưa tiêu thụ hoặc chưa vận chuyển ra ngoài khu vực khai thác.
2. Tổ chức, cá nhân khai thác khoáng sản, trừ hộ kinh doanh phải lắp đặt trạm cân tại vị trí đưa khoáng sản nguyên khai ra khỏi khu vực khai thác; lắp đặt camera giám sát tại các kho chứa để lưu trữ thông tin, số liệu liên quan.
3. Định kỳ hàng tháng, tổ chức, cá nhân khai thác khoáng sản phải thống kê, tính toán, cập nhật số liệu trong sổ sách, tài liệu quy định tại Điều 41 Nghị định này để khai báo sản lượng tính thuế tài nguyên khoáng sản và xác định sản lượng khai thác hàng năm trong báo cáo định kỳ khai thác khoáng sản để gửi cơ quan thuế theo quy định của pháp luật về thuế.
4. Bộ Tài nguyên và Môi trường hướng dẫn quy trình, phương pháp xác định và các mẫu biểu thống kê sản lượng khoáng sản khai thác thực tế.
Theo đó, việc xác định sản lượng khoáng sản khai thác thực tế thực hiện trên cơ sở các thông tin, số liệu của sổ sách, chứng từ, tài liệu quy định tại khoản 2, khoản 3 Điều 41 Nghị định 158/2016/NĐ-CP là tổng của các khối lượng sau đây:
- Khoáng sản nguyên khai đã tiêu thụ; đã đưa vào đập, nghiền, sàng hoặc các hoạt động khác để làm giàu khoáng sản;
- Khoáng sản nguyên khai đang lưu trữ ở các kho chứa nhưng chưa tiêu thụ hoặc chưa vận chuyển ra ngoài khu vực khai thác.
Như vậy, sản lượng khoáng sản khai thác thực tế có gồm khoáng sản nguyên khai đang lưu trữ ở các kho chứa nhưng chưa tiêu thụ hoặc chưa vận chuyển ra ngoài khu vực khai thác.
Hợp đồng mua bán khoáng sản nguyên khai có phải chứng từ, tài liệu về tài chính làm căn cứ xác định sản lượng khoáng sản khai thác thực tế không?
Sổ sách, chứng từ, tài liệu về tài chính làm căn cứ xác định sản lượng khoáng sản khai thác thực tế được quy định tại khoản 3 Điều 41 Nghị định 158/2016/NĐ-CP như sau:
Sổ sách, chứng từ, tài liệu để xác định sản lượng khoáng sản khai thác thực tế
1. Tùy thuộc vào từng loại, nhóm khoáng sản khác nhau, sản lượng khoáng sản khai thác thực tế được xác định trên cơ sở một trong các loại sổ sách, chứng từ, tài liệu về kỹ thuật hoặc về tài chính quy định tại khoản 2, khoản 3 Điều này.
2. Sổ sách, chứng từ, tài liệu về kỹ thuật làm căn cứ xác định sản lượng khoáng sản khai thác thực tế, gồm:
a) Sổ theo dõi, thống kê khối lượng khoáng sản nguyên khai và khối lượng đất đá thải (nếu có); hộ chiếu nổ mìn, phiếu xuất kho vật liệu nổ công nghiệp;
b) Biên bản nghiệm thu khối lượng của từng khâu công nghệ khai thác, gồm: Chuẩn bị đất đá, xúc bốc, vận tải, thải đá;
c) Bản đồ hiện trạng, mặt cắt hiện trạng khu vực khai thác khoáng sản;
d) Kết quả đo đạc, tính toán tổn thất, làm nghèo khoáng sản.
3. Sổ sách, chứng từ, tài liệu về tài chính làm căn cứ xác định sản lượng khoáng sản khai thác thực tế, gồm:
a) Hóa đơn mua vào/phiếu xuất kho nguyên, nhiên liệu cung cấp cho các khâu công nghệ khai thác nêu tại điểm b khoản 2 Điều này;
b) Hóa đơn bán hàng/phiếu xuất khoáng sản nguyên khai vận chuyển ra ngoài khu vực khai thác khoáng sản;
c) Hợp đồng mua bán khoáng sản nguyên khai hoặc khoáng sản đã qua đập, nghiền, sàng, tuyển rửa; biên bản nghiệm thu khối lượng; bản thanh lý hợp đồng mua bán khoáng sản.
Theo quy định trên, hợp đồng mua bán khoáng sản nguyên khai hoặc khoáng sản đã qua đập, nghiền, sàng, tuyển rửa là một trong những chứng từ, tài liệu về tài chính làm căn cứ xác định sản lượng khoáng sản khai thác thực tế.
Ngoài ra, sổ sách, chứng từ, tài liệu về tài chính làm căn cứ xác định sản lượng khoáng sản khai thác thực tế còn gồm:
- Hóa đơn mua vào/phiếu xuất kho nguyên, nhiên liệu cung cấp cho các khâu công nghệ khai thác: Chuẩn bị đất đá, xúc bốc, vận tải, thải đá;
- Hóa đơn bán hàng/phiếu xuất khoáng sản nguyên khai vận chuyển ra ngoài khu vực khai thác khoáng sản;
- Biên bản nghiệm thu khối lượng; bản thanh lý hợp đồng mua bán khoáng sản.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];