- Cách tải về mẫu Bảng kê chi tiết vật tư còn lại cuối kỳ dành cho kế toán? Tải về mẫu số 04 VT Thông tư 99?
- Hướng dẫn ghi Bảng kê chi tiết vật tư còn lại cuối kỳ dành cho kế toán theo Thông tư 99?
- Công tác kế toán khi doanh nghiệp lựa chọn đơn vị tiền tệ trong kế toán không phải là Đồng Việt Nam ra sao?
Cách tải về mẫu Bảng kê chi tiết vật tư còn lại cuối kỳ dành cho kế toán? Tải về mẫu số 04 VT Thông tư 99?
Mẫu Bảng kê chi tiết vật tư còn lại cuối kỳ dành cho kế toán doanh nghiệp hiện nay được quy định tại Mẫu số 04-VT Tải về Phụ lục I ban hành kèm theo Thông tư 99/2025/TT-BTC, cụ thể như sau:
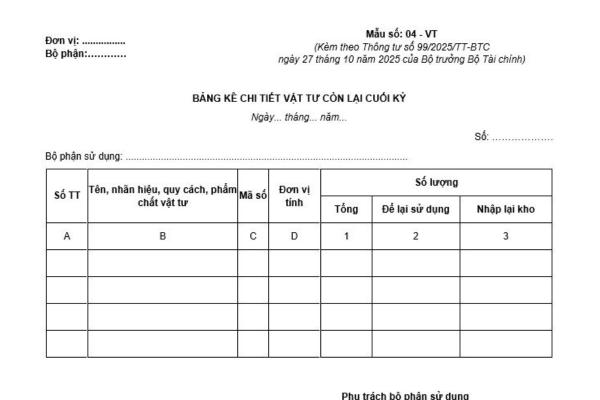
>>> Tải về Mẫu Bảng kê chi tiết vật tư còn lại cuối kỳ dành cho kế toán doanh nghiệp 2026
>>> Xem thêm: Hướng dẫn ghi mẫu Phiếu nhập kho cho kế toán theo Thông tư 99? Cách tải về mẫu Phiếu nhập kho? Tải mẫu số 01 VT Thông tư 99?
Hướng dẫn ghi Bảng kê chi tiết vật tư còn lại cuối kỳ dành cho kế toán theo Thông tư 99? Tải về mẫu số 04 VT Thông tư 99? (Hình từ Internet)
Hướng dẫn ghi Bảng kê chi tiết vật tư còn lại cuối kỳ dành cho kế toán theo Thông tư 99?
Theo quy định tại Phụ lục I ban hành kèm theo Thông tư 99/2025/TT-BTC, Bảng kê chi tiết vật tư còn lại cuối kỳ dùng để theo dõi số lượng vật tư còn lại cuối kỳ hạch toán ở đơn vị sử dụng, làm căn cứ tính giá thành sản phẩm và kiểm tra tình hình thực hiện định mức sử dụng vật tư.
Cụ thể, phương pháp và trách nhiệm ghi Bảng kê chi tiết vật tư còn lại cuối kỳ như sau:
Góc bên trái của Phiếu báo vật tư còn lại cuối kỳ ghi rõ tên đơn vị (hoặc đóng dấu đơn vị), bộ phận sử dụng.
Số lượng vật tư còn lại cuối kỳ ở đơn vị sử dụng được phân thành hai loại:
- Nếu vật tư không cần sử dụng nữa thì lập Phiếu nhập kho (Mẫu số 02 - VT Phụ lục I ban hành kèm theo Thông tư 99/2025/TT-BTC) và nộp lại kho.
- Nếu vật tư còn sử dụng tiếp thì bộ phận sử dụng lập Bảng kê chi tiết vật tư còn lại cuối kỳ thành 2 bản.
Phụ trách bộ phận sử dụng ký tên:
- 1 bản giao cho phòng vật tư (nếu có);
- 1 bản giao cho phòng kế toán.
Công tác kế toán khi doanh nghiệp lựa chọn đơn vị tiền tệ trong kế toán không phải là Đồng Việt Nam ra sao?
Căn cứ theo quy định tại Điều 6 Thông tư 99/2025/TT-BTC, công tác kế toán khi doanh nghiệp lựa chọn đơn vị tiền tệ trong kế toán không phải là Đồng Việt Nam được quy định cụ thể như sau:
(1) Báo cáo tài chính mang tính pháp lý để doanh nghiệp công bố ra công chúng và nộp cho các cơ quan có thẩm quyền tại Việt Nam là Báo cáo tài chính được trình bày bằng Đồng Việt Nam.
Do đó, doanh nghiệp phải chuyển đổi Báo cáo tài chính từ đơn vị tiền tệ trong kế toán sang Đồng Việt Nam theo hướng dẫn tại khoản 3 Điều 6 Thông tư 99/2025/TT-BTC, trừ trường hợp pháp luật có quy định khác.
(2) Trường hợp pháp luật quy định Báo cáo tài chính của doanh nghiệp phải được kiểm toán bởi tổ chức kiểm toán độc lập thì Báo cáo tài chính được kiểm toán là Báo cáo tài chính được trình bày bằng Đồng Việt Nam.
(3) Phương pháp chuyển đổi Báo cáo tài chính lập bằng ngoại tệ sang Đồng Việt Nam
- Khi chuyển đổi Báo cáo tài chính được lập bằng ngoại tệ sang Đồng Việt Nam, doanh nghiệp phải quy đổi các chỉ tiêu của Báo cáo tài chính theo nguyên tắc sau:
+ Tài sản và nợ phải trả được quy đổi ra Đồng Việt Nam theo tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch tại thời điểm kết thúc kỳ kế toán;
+ Vốn chủ sở hữu (vốn góp của chủ sở hữu, thặng dư vốn, vốn khác, quyền chọn chuyển đổi trái phiếu) được quy đổi ra Đồng Việt Nam theo tỷ giá giao dịch thực tế tại ngày góp vốn;
+ Chênh lệch đánh giá lại tài sản được quy đổi ra Đồng Việt Nam theo tỷ giá giao dịch thực tế tại ngày đánh giá;
+ Lợi nhuận sau thuế chưa phân phối, các quỹ trích từ lợi nhuận sau thuế chưa phân phối phát sinh trong từng kỳ được quy đổi ra Đồng Việt Nam bằng cách tính toán theo các khoản mục của Báo cáo kết quả hoạt động kinh doanh. Lợi nhuận sau thuế chưa phân phối còn lại phải được quy đổi ra Đồng Việt Nam theo tỷ giá ghi sổ của khoản mục lợi nhuận sau thuế chưa phân phối;
+ Các khoản mục thuộc Báo cáo kết quả hoạt động kinh doanh và Báo cáo lưu chuyển tiền tệ được quy đổi ra Đồng Việt Nam theo tỷ giá giao dịch thực tế tại thời điểm phát sinh giao dịch.
Trường hợp tỷ giá bình quân kỳ kế toán xấp xỉ với tỷ giá thực tế tại thời điểm phát sinh giao dịch (chênh lệch không vượt quá biên độ tỷ giá giao ngay theo quy định của Ngân hàng Nhà nước Việt Nam) thì có thể áp dụng theo tỷ giá bình quân kỳ kế toán (nếu lựa chọn).
- Phương pháp kế toán chênh lệch tỷ giá do chuyển đổi Báo cáo tài chính được lập bằng ngoại tệ ra Đồng Việt Nam.
Chênh lệch tỷ giá phát sinh khi chuyển đổi Báo cáo tài chính được lập bằng ngoại tệ ra Đồng Việt Nam được ghi nhận trên chỉ tiêu “Chênh lệch tỷ giá hối đoái” thuộc phần vốn chủ sở hữu của Báo cáo tình hình tài chính.
- Khi chuyển đổi Báo cáo tài chính được lập bằng ngoại tệ sang Đồng Việt Nam, doanh nghiệp phải trình bày rõ trên Bản thuyết minh Báo cáo tài chính những ảnh hưởng phát sinh đối với Báo cáo tài chính do việc chuyển đổi Báo cáo tài chính từ ngoại tệ sang Đồng Việt Nam.
- Bảng kê chi tiết vật tư còn lại cuối kỳ
- Mẫu bảng kê chi tiết vật tư còn lại cuối kỳ
- Hướng dẫn ghi Bảng kê chi tiết vật tư còn lại cuối kỳ dành cho kế toán
- Tải về mẫu Bảng kê chi tiết vật tư còn lại cuối kỳ dành cho kế toán doanh nghiệp 2026
- Cách tải về mẫu Bảng kê chi tiết vật tư còn lại cuối kỳ dành cho kế toán
- Tải về mẫu số 04 VT Thông tư 99
- Công tác kế toán khi doanh nghiệp lựa chọn đơn vị tiền tệ trong kế toán không phải là Đồng Việt Nam
- Kế toán
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];