Cách tải về mẫu Phiếu xuất kho? Tải mẫu số 02 VT Thông tư 99?
Mẫu Phiếu xuất kho dành cho kế toán doanh nghiệp hiện nay được quy định tại Mẫu số 02-VT Phụ lục I Tải về ban hành kèm theo Thông tư 99/2025/TT-BTC, cụ thể như sau:
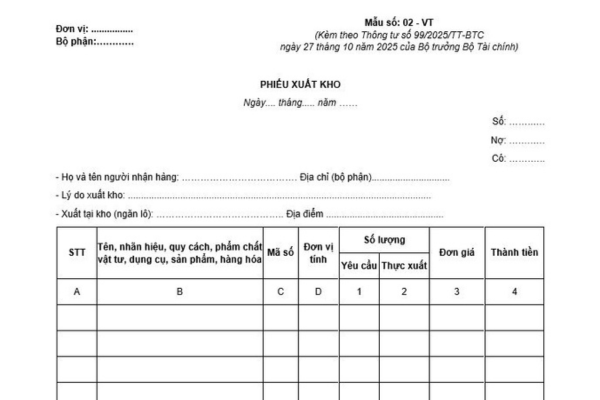
>>> Tải về Mẫu Phiếu xuất kho dành cho kế toán doanh nghiệp 2026
Hướng dẫn ghi mẫu Phiếu xuất kho dành cho kế toán theo Thông tư 99? Cách tải về mẫu Phiếu xuất kho? Tải mẫu số 02 VT Thông tư 99? (Hình từ Internet)
Hướng dẫn ghi mẫu Phiếu xuất kho dành cho kế toán theo Thông tư 99?
Theo quy định tại Phụ lục I ban hành kèm theo Thông tư 99/2025/TT-BTC, ghi Phiếu xuất kho nhằm mục đích theo dõi chặt chẽ số lượng vật tư, công cụ, dụng cụ, sản phẩm, hàng hóa xuất kho cho các bộ phận sử dụng trong doanh nghiệp, làm căn cứ để hạch toán chi phí sản xuất, tính giá thành sản phẩm, dịch vụ và kiểm tra việc sử dụng, thực hiện định mức tiêu hao vật tư.
Cụ thể, phương pháp và trách nhiệm ghi Phiếu xuất kho dành cho kế toán như sau:
Góc bên trái của Phiếu xuất kho phải ghi rõ tên của đơn vị (hoặc đóng dấu đơn vị), bộ phận xuất kho. Phiếu xuất kho lập cho một hoặc nhiều thứ vật tư, công cụ, dụng cụ, sản phẩm, hàng hóa cùng một kho dùng cho một đối tượng hạch toán chi phí hoặc cùng một mục đích sử dụng.
Khi lập phiếu xuất kho phải ghi rõ: Họ tên người nhận hàng, tên, đơn vị (bộ phận): số và ngày, tháng, năm lập phiếu; lý do xuất kho và kho xuất vật tư, công cụ, dụng cụ, sản phẩm, hàng hóa.
- Cột A, B, C, D: Ghi số thứ tự, tên, nhãn hiệu, qui cách, phẩm chất, mã số và đơn vị tính của vật tư, công cụ, dụng cụ, sản phẩm, hàng hóa.
- Cột 1: Ghi số lượng vật tư, công cụ, dụng cụ, sản phẩm, hàng hóa theo yêu cầu xuất kho của người (bộ phận) sử dụng.
- Cột 2: Thủ kho ghi số lượng thực tế xuất kho (số lượng thực tế xuất kho chỉ có thể bằng hoặc ít hơn số lượng yêu cầu).
- Cột 3, 4: Kế toán ghi đơn giá (tùy theo quy định hạch toán của doanh nghiệp) và tính thành tiền của từng loại vật tư, công cụ, dụng cụ, sản phẩm, hàng hóa xuất kho (cột 4 = cột 2 x cột 3).
Dòng Cộng: Ghi tổng số tiền của số vật tư, công cụ, dụng cụ, sản phẩm, hàng hóa thực tế đã xuất kho.
Dòng "Tổng số tiền viết bằng chữ": Ghi tổng số tiền viết bằng chữ trên Phiếu xuất kho.
Phiếu xuất kho do các bộ phận xin lĩnh hoặc do bộ phận quản lý, bộ phận kho lập (tùy theo tổ chức quản lý và quy định của từng doanh nghiệp) thành 3 liên (đặt giấy than viết 1 lần).
Sau khi lập phiếu xong, người lập phiếu và kế toán trưởng ký xong chuyển cho giám đốc hoặc người được ủy quyền duyệt (ghi rõ họ tên) giao cho người nhận cầm phiếu xuống kho để nhận hàng.
Sau khi xuất kho, thủ kho ghi vào cột 2 số lượng thực xuất của từng thứ, ghi ngày, tháng, năm xuất kho và cùng người nhận hàng ký tên vào phiếu xuất (ghi rõ họ tên).
Liên 1: Lưu ở bộ phận lập phiếu.
Liên 2: Thủ kho giữ để ghi vào thẻ kho và sau đó chuyển cho kế toán để kế toán ghi vào cột 3, 4 và ghi vào sổ kế toán.
Liên 3: Người nhận vật tư, công cụ, dụng cụ, sản phẩm, hàng hóa giữ để theo dõi ở bộ phận sử dụng.
Thực hiện lập, ký và kiểm soát chứng từ kế toán ra sao?
Theo quy định tại Điều 10 Thông tư 99/2025/TT-BTC như sau:
Lập, ký và kiểm soát chứng từ kế toán
1. Mọi nghiệp vụ kinh tế, tài chính phát sinh liên quan đến hoạt động của doanh nghiệp phải lập chứng từ kế toán. Chứng từ kế toán chỉ lập một lần cho mỗi nghiệp vụ kinh tế, tài chính phát sinh.
2. Việc lập và ký chứng từ kế toán được thực hiện theo quy định của Luật Kế toán, văn bản hướng dẫn Luật kế toán, hướng dẫn tại Thông tư này và các văn bản sửa đổi, bổ sung, thay thế.
3. Việc phân cấp ký trên chứng từ kế toán của doanh nghiệp phải phù hợp với quy định của pháp luật, yêu cầu quản lý, quy chế quản trị nội bộ để đảm bảo kiểm soát chặt chẽ, an toàn tài sản, nguồn vốn của doanh nghiệp và xác định được trách nhiệm của cá nhân có liên quan.
4. Kế toán trưởng (hoặc người được kế toán trưởng ủy quyền) không được ký “thừa ủy quyền” chức danh của người quản lý, điều hành của doanh nghiệp trên chứng từ kế toán, trừ trường hợp pháp luật có quy định khác.
Theo đó, mọi nghiệp vụ kinh tế, tài chính phát sinh liên quan đến hoạt động của doanh nghiệp phải lập chứng từ kế toán. Chứng từ kế toán chỉ lập một lần cho mỗi nghiệp vụ kinh tế, tài chính phát sinh.
Việc lập và ký chứng từ kế toán được thực hiện theo quy định của Luật kế toán 2015, văn bản hướng dẫn Luật kế toán 2015, hướng dẫn tại Thông tư 99/2025/TT-BTC và các văn bản sửa đổi, bổ sung, thay thế.
Việc phân cấp ký trên chứng từ kế toán của doanh nghiệp phải phù hợp với quy định của pháp luật, yêu cầu quản lý, quy chế quản trị nội bộ để đảm bảo kiểm soát chặt chẽ, an toàn tài sản, nguồn vốn của doanh nghiệp và xác định được trách nhiệm của cá nhân có liên quan.
Kế toán trưởng (hoặc người được kế toán trưởng ủy quyền) không được ký “thừa ủy quyền” chức danh của người quản lý, điều hành của doanh nghiệp trên chứng từ kế toán, trừ trường hợp pháp luật có quy định khác.
- Phiếu xuất kho
- Mẫu phiếu xuất kho
- Phiếu xuất kho mẫu
- Cách viết phiếu xuất kho
- Cách ghi phiếu xuất kho
- Mẫu phiếu xuất kho mới nhất
- Cách tải về mẫu Phiếu xuất kho
- Mẫu phiếu xuất kho áp dụng từ 1 1 2026
- Tải về mẫu Phiếu xuất kho dành cho kế toán doanh nghiệp 2026
- Hướng dẫn ghi mẫu Phiếu xuất kho dành cho kế toán theo Thông tư 99
- Hướng dẫn ghi mẫu Phiếu xuất kho dành cho kế toán
- Tải mẫu số 02 VT Thông tư 99
- Mẫu Phiếu xuất kho dành cho kế toán
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];