Toàn văn Thông tư 35/2025/TT-NHNN về cho vay đặc biệt đối với tổ chức tín dụng cụ thể thế nào? Tải file Thông tư 35?
Ngày 14/10/2025, Ngân hàng nhà nước Việt Nam ban hành Thông tư 35/2025/TT-NHNN quy định về cho vay đặc biệt đối với tổ chức tín dụng.
>>> TẢI VỀ Toàn văn Thông tư 35/2025/TT-NHNN
Theo đó, Thông tư 35/2025/TT-NHNN quy định về việc cho vay đặc biệt của Ngân hàng Nhà nước Việt Nam (sau đây gọi là Ngân hàng Nhà nước), tổ chức tín dụng khác đối với tổ chức tín dụng; áp dụng đối với tổ chức tín dụng và tổ chức, cá nhân khác có liên quan đến việc cho vay đặc biệt của Ngân hàng Nhà nước, của tổ chức tín dụng khác đối với tổ chức tín dụng.
Thông tư 35/2025/TT-NHNN quy định các trường hợp cho vay đặc biệt cụ thể như sau:
- Ngân hàng Nhà nước cho vay đặc biệt bằng nguồn tiền từ thực hiện chức năng của ngân hàng trung ương về phát hành tiền trong các trường hợp sau:
+ Cho vay đặc biệt đối với tổ chức tín dụng bị rút tiền hàng loạt và được kiểm soát đặc biệt là ngân hàng thương mại, ngân hàng hợp tác xã, quỹ tín dụng nhân dân, tổ chức tài chính vi mô để chi trả tiền gửi cho người gửi tiền;
+ Cho vay đặc biệt đối với tổ chức tín dụng được kiểm soát đặc biệt là ngân hàng thương mại, ngân hàng hợp tác xã, công ty tài chính tổng hợp, công ty tài chính chuyên ngành, tổ chức tài chính vi mô để thực hiện phương án phục hồi đã được phê duyệt;
+ Cho vay đặc biệt đối với ngân hàng thương mại được kiểm soát đặc biệt để thực hiện phương án chuyển giao bắt buộc đã được phê duyệt;
+ Cho vay đặc biệt đối với ngân hàng thương mại đã được chuyển giao bắt buộc để thực hiện phương án chuyển giao bắt buộc đã được phê duyệt trước ngày Thông tư 35/2025/TT-NHNN có hiệu lực thi hành.
- Ngân hàng Hợp tác xã Việt Nam cho vay đặc biệt trong các trường hợp sau:
+ Cho vay đặc biệt đối với quỹ tín dụng nhân dân bị rút tiền hàng loạt để chi trả tiền gửi cho người gửi tiền;
+ Cho vay đặc biệt đối với quỹ tín dụng nhân dân được kiểm soát đặc biệt để thực hiện phương án phục hồi đã được phê duyệt.
- Tổ chức tín dụng khác (trừ Ngân hàng Hợp tác xã Việt Nam) cho vay đặc biệt trong các trường hợp sau:
+ Cho vay đặc biệt đối với tổ chức tín dụng bị rút tiền hàng loạt là ngân hàng thương mại, ngân hàng hợp tác xã, quỹ tín dụng nhân dân, tổ chức tài chính vi mô để chi trả tiền gửi cho người gửi tiền;
+ Cho vay đặc biệt đối với tổ chức tín dụng được kiểm soát đặc biệt là ngân hàng thương mại, ngân hàng hợp tác xã, công ty tài chính tổng hợp, công ty tài chính chuyên ngành, tổ chức tài chính vi mô để thực hiện phương án phục hồi đã được phê duyệt;
+ Cho vay đặc biệt đối với ngân hàng thương mại được kiểm soát đặc biệt để thực hiện phương án chuyển giao bắt buộc đã được phê duyệt.
Thông tư 35/2025/TT-NHNN quy định nguyên tắc cho vay đặc biệt, xử lý khoản cho vay đặc biệt đã vay được quy định như sau:
- Đối với khoản cho vay đặc biệt đã vay theo quy định tại điểm a khoản 1 Điều 4 Thông tư 35/2025/TT-NHNN, sau khi phương án cơ cấu lại bên vay đặc biệt được phê duyệt, việc xử lý khoản cho vay đặc biệt, bao gồm khoản cho vay đặc biệt có tài sản bảo đảm hoặc không có tài sản bảo đảm, thời hạn, tài sản bảo đảm (nếu có) của khoản cho vay đặc biệt và các nội dung khác có liên quan được thực hiện theo phương án xử lý khoản vay đặc biệt đã vay tại phương án cơ cấu lại bên vay đặc biệt đã được phê duyệt; đối với nội dung không được quy định tại phương án cơ cấu lại bên vay đặc biệt đã được phê duyệt thì tiếp tục thực hiện theo quy định tại Chương II Thông tư 35/2025/TT-NHNN.
- Đối với khoản cho vay đặc biệt quy định tại điểm b, điểm c khoản 1 Điều 4 Thông tư 35/2025/TT-NHNN, việc cho vay đặc biệt được thực hiện theo quy định tại Chương III Thông tư 35/2025/TT-NHNN và phương án phục hồi, phương án chuyển giao bắt buộc bên vay đặc biệt đã được phê duyệt.
- Đối với khoản cho vay đặc biệt quy định tại điểm d khoản 1 Điều 4 Thông tư 35/2025/TT-NHNN, việc cho vay đặc biệt được thực hiện theo phương án chuyển giao bắt buộc bên vay đặc biệt đã được phê duyệt, Quyết định của Thủ tướng Chính phủ về cho vay đặc biệt đã được ban hành trước ngày Thông tư 35/2025/TT-NHNN có hiệu lực thi hành, Quyết định cho vay đặc biệt của Ngân hàng Nhà nước và Quy trình cho vay đặc biệt.
- Đối với khoản cho vay đặc biệt quy định tại khoản 2, khoản 3 Điều 4 Thông tư 35/2025/TT-NHNN, số tiền cho vay đặc biệt, mục đích sử dụng tiền vay đặc biệt, việc cho vay đặc biệt có tài sản bảo đảm hoặc không có tài sản bảo đảm, lãi suất, thời hạn, tài sản bảo đảm (nếu có) của khoản cho vay đặc biệt, việc ký hợp đồng cho vay đặc biệt, nhận tài sản bảo đảm (nếu có), giải ngân, trả nợ cho vay đặc biệt, việc miễn, giảm tiền lãi cho vay đặc biệt, việc xử lý đối với khoản cho vay đặc biệt đã cho vay (bao gồm cả việc gia hạn thời hạn cho vay đặc biệt, lãi suất đối với nợ gốc cho vay đặc biệt quá hạn) và các nội dung khác có liên quan thực hiện theo quy định nội bộ của bên cho vay đặc biệt, thỏa thuận giữa bên cho vay đặc biệt và bên vay đặc biệt, phù hợp với quy định của pháp luật về cho vay đặc biệt và phương án phục hồi, phương án chuyển giao bắt buộc bên vay đặc biệt đã được phê duyệt (nếu có).
- Đối với khoản cho vay đặc biệt của Ngân hàng Nhà nước, đồng tiền cho vay, trả nợ là đồng Việt Nam.
- Khoản vay đặc biệt được ưu tiên hoàn trả theo quy định tại khoản 1 Điều 194 của Luật Các tổ chức tín dụng 2024.
- Trong trường hợp một bên vay đặc biệt phải trả nợ nhiều khoản vay đặc biệt từ nhiều bên cho vay đặc biệt, nếu bên vay đặc biệt không đủ nguồn để trả hết nợ vay đặc biệt thì trả nợ theo tỷ lệ phần trăm tương ứng với số dư nợ (bao gồm cả gốc, lãi) của từng bên cho vay đặc biệt tại thời điểm trả nợ.
- Việc nhận, xử lý tài sản bảo đảm cho khoản vay đặc biệt thực hiện theo quy định tại Thông tư 35/2025/TT-NHNN và quy định của pháp luật về bảo đảm thực hiện nghĩa vụ.
*Thông tư 35/2025/TT-NHNN có hiệu lực thi hành từ 15/10/2025.
*Trên đây là "Toàn văn Thông tư 35/2025/TT-NHNN về cho vay đặc biệt đối với tổ chức tín dụng cụ thể thế nào? Tải file Thông tư 35?"
Toàn văn Thông tư 35/2025/TT-NHNN về cho vay đặc biệt đối với tổ chức tín dụng cụ thể thế nào? Tải file Thông tư 35? (Hình từ Internet)
Quy định về mục đích sử dụng tiền vay đặc biệt theo Thông tư 35 ra sao?
Theo Điều 10 Thông tư 35/2025/TT-NHNN quy định về mục đích sử dụng tiền vay đặc biệt như sau:
(1) Bên vay đặc biệt chỉ được sử dụng tiền vay đặc biệt để chi trả tiền gửi của người gửi tiền là cá nhân tại bên vay đặc biệt; việc sử dụng tiền vay đặc biệt để chi trả tiền gửi của người gửi tiền là tổ chức do Thống đốc Ngân hàng Nhà nước hoặc Giám đốc Ngân hàng Nhà nước Khu vực quyết định đối với từng bên vay đặc biệt cụ thể trên cơ sở đề xuất của Ban kiểm soát đặc biệt.
(2) Các đối tượng người gửi tiền được chi trả quy định tại khoản 1 Điều 10 Thông tư 35/2025/TT-NHNN không bao gồm:
- Người có liên quan của bên vay đặc biệt theo quy định tại khoản 24 Điều 4 Luật Các tổ chức tín dụng 2024;
- Người điều hành, người quản lý của bên vay đặc biệt theo quy định tại khoản 25, khoản 26 Điều 4 Luật Các tổ chức tín dụng 2024, trừ người điều hành, người quản lý do cơ quan nhà nước có thẩm quyền cử, chỉ định, bổ nhiệm;
- Người có liên quan của cá nhân, tổ chức là người quản lý, người điều hành (trừ người quản lý, người điều hành do cơ quan nhà nước có thẩm quyền cử, chỉ định, bổ nhiệm), thành viên góp vốn hoặc cổ đông sở hữu từ 5% vốn điều lệ hoặc vốn cổ phần có quyền biểu quyết trở lên của bên vay đặc biệt theo quy định tại khoản 24 Điều 4 Luật Các tổ chức tín dụng 2024 và hướng dẫn của Ngân hàng Nhà nước về người có liên quan của cá nhân, tổ chức (nếu có).
(3) Đối tượng quy định tại điểm a, điểm b và điểm c khoản 2 Điều 10 Thông tư 35/2025/TT-NHNN được xác định kể từ ngày:
- Bên vay đặc biệt có văn bản báo cáo Ngân hàng Nhà nước khi bị rút tiền hàng loạt theo quy định tại khoản 1 Điều 191 của Luật Các tổ chức tín dụng 2024;
- Ngân hàng Nhà nước có văn bản đặt bên vay đặc biệt vào kiểm soát đặc biệt (trong trường hợp bên vay đặc biệt được kiểm soát đặc biệt trước ngày được quy định tại điểm a khoản 3 Điều 10 Thông tư 35/2025/TT-NHNN).
Tài sản bảo đảm cho khoản cho vay đặc biệt được Thông tư 35 quy định thế nào?
Theo Điều 14 Thông tư 35/2025/TT-NHNN quy định về tài sản bảo đảm cho khoản cho vay đặc biệt như sau:
(1) Trường hợp khoản cho vay đặc biệt có tài sản bảo đảm thì tài sản bảo đảm theo thứ tự ưu tiên như sau:
- Cầm cố: Tín phiếu Ngân hàng Nhà nước; trái phiếu Chính phủ (gồm: tín phiếu Kho bạc, trái phiếu Kho bạc, trái phiếu công trình Trung ương, công trái xây dựng Tổ quốc, trái phiếu Chính phủ do Ngân hàng Phát triển Việt Nam (trước đây là Quỹ Hỗ trợ phát triển) được Thủ tướng Chính phủ chỉ định phát hành); trái phiếu được Chính phủ bảo lãnh thanh toán 100% giá trị gốc, lãi khi đến hạn; trái phiếu Chính quyền địa phương trong Danh mục giấy tờ có giá được sử dụng trong các giao dịch của Ngân hàng Nhà nước;
- Cầm cố trái phiếu được phát hành bởi ngân hàng thương mại do Nhà nước nắm giữ trên 50% vốn điều lệ;
- Cầm cố trái phiếu được phát hành bởi tổ chức tín dụng không được kiểm soát đặc biệt (trừ ngân hàng thương mại quy định tại điểm b khoản 1 Điều 14 Thông tư 35/2025/TT-NHNN), trái phiếu được phát hành bởi doanh nghiệp khác.
(2) Trường hợp bên vay đặc biệt đã sử dụng hết tài sản bảo đảm quy định tại khoản 1 Điều 14 Thông tư 35/2025/TT-NHNN, bên vay đặc biệt được sử dụng các tài sản sau đây làm tài sản bảo đảm để vay đặc biệt, gia hạn thời hạn vay đặc biệt:
- Thế chấp quyền đòi nợ gốc;
- Thế chấp khoản lãi phải thu.
(3) Giá trị, giá trị quy đổi của tài sản bảo đảm:
- Giá trị của tài sản bảo đảm quy định tại khoản 1, khoản 2 Điều 14 Thông tư 35/2025/TT-NHNN được xác định theo Phụ lục IV ban hành kèm theo 14 Thông tư 35/2025/TT-NHNN;
- Giá trị quy đổi của từng tài sản bảo đảm được xác định theo công thức sau:
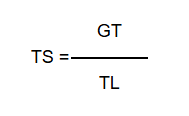
Trong đó:
TS: Giá trị quy đổi của từng tài sản bảo đảm;
GT: Giá trị của từng tài sản bảo đảm được xác định theo Phụ lục IV ban hành kèm theo Thông tư này;
TL: Tỷ lệ quy đổi tài sản bảo đảm tương ứng với từng tài sản bảo đảm.
- Tỷ lệ quy đổi tài sản bảo đảm (TL) được xác định như sau:
(i) Đối với giấy tờ có giá quy định tại điểm a khoản 1 Điều 14 Thông tư 35/2025/TT-NHNN, TL bằng tỷ lệ tối thiểu giữa giá trị giấy tờ có giá và số tiền cho vay có bảo đảm bằng cầm cố giấy tờ có giá của Ngân hàng Nhà nước đối với tổ chức tín dụng theo quy định của Ngân hàng Nhà nước về cho vay có bảo đảm bằng cầm cố giấy tờ có giá của Ngân hàng Nhà nước đối với tổ chức tín dụng;
(ii) Đối với tài sản bảo đảm quy định tại điểm b, điểm c khoản 1, khoản 2 Điều 14 Thông tư 35/2025/TT-NHNN, TL bằng 120%;
- Tại thời điểm đề nghị vay đặc biệt, gia hạn thời hạn vay đặc biệt, tổ chức tín dụng phải bảo đảm tổng giá trị quy đổi của các tài sản bảo đảm cho khoản cho vay đặc biệt đáp ứng đủ các điều kiện quy định tại Thông tư 35/2025/TT-NHNN (sau đây gọi là tài sản bảo đảm đủ điều kiện) không thấp hơn số tiền đề nghị vay đặc biệt, đề nghị gia hạn thời hạn vay đặc biệt.
(4) Trường hợp có tài sản bảo đảm quy định tại điểm c khoản 1 Điều 14 Thông tư 35/2025/TT-NHNN không đáp ứng đủ các điều kiện quy định tại khoản 2 Điều 15 Thông tư 35/2025/TT-NHNN này dẫn đến tổng giá trị quy đổi của các tài sản bảo đảm đủ điều kiện thấp hơn số dư nợ gốc vay đặc biệt thì bên vay đặc biệt phải bổ sung, thay thế tài sản bảo đảm để tổng giá trị quy đổi của các tài sản bảo đảm đủ điều kiện không thấp hơn số dư nợ gốc vay đặc biệt.
(5) Việc bổ sung, thay thế tài sản bảo đảm quy định tại khoản 4 Điều 14 Thông tư 35/2025/TT-NHNN được thực hiện như sau:
- Định kỳ hàng tháng, trường hợp tổng giá trị quy đổi của tài sản bảo đảm đủ điều kiện tại ngày làm việc cuối cùng của tháng trước liền kề (tháng T-1) thấp hơn số dư nợ gốc vay đặc biệt, trong thời hạn tối đa 05 ngày làm việc đầu tiên của tháng hiện hành (tháng T), bên vay đặc biệt gửi Ban kiểm soát đặc biệt văn bản đề nghị bổ sung, thay thế tài sản bảo đảm kèm theo Danh mục tài sản bảo đảm đề nghị bổ sung, Danh mục tài sản bảo đảm đề nghị thay thế được lập theo Phụ lục IIIA ban hành kèm theo 14 Thông tư 35/2025/TT-NHNN;
- Trong thời hạn tối đa 05 ngày làm việc kể từ ngày nhận được văn bản đề nghị và Danh mục tài sản bảo đảm của bên vay đặc biệt quy định tại điểm a khoản 5 Điều 14 Thông tư 35/2025/TT-NHNN, Ban kiểm soát đặc biệt gửi Ngân hàng Nhà nước chi nhánh Khu vực đang hạch toán khoản cho vay đặc biệt văn bản phê duyệt việc bổ sung, thay thế tài sản bảo đảm kèm theo các văn bản của bên vay đặc biệt quy định tại điểm a khoản 5 Điều 14 Thông tư 35/2025/TT-NHNN;
- Sau khi nhận được các văn bản do Ban kiểm soát đặc biệt gửi theo quy định tại điểm b khoản 5 Điều 14 Thông tư 35/2025/TT-NHNN, Ngân hàng Nhà nước chi nhánh Khu vực đang hạch toán khoản cho vay đặc biệt thực hiện hoặc phối hợp với đơn vị liên quan thực hiện ký phụ lục hợp đồng cho vay đặc biệt xác nhận việc bổ sung, thay thế tài sản bảo đảm cho khoản cho vay đặc biệt bảo đảm hoàn thành chậm nhất ngày làm việc cuối cùng của tháng hiện hành (tháng T).
(6) Bên vay đặc biệt không phải thực hiện quy định tại khoản 4, khoản 5 Điều 14 Thông tư 35/2025/TT-NHNN trong các trường hợp sau đây:
- Bên vay đặc biệt đang sử dụng các tài sản quy định tại điểm a, điểm b khoản 2 Điều 14 Thông tư 35/2025/TT-NHNN làm tài sản bảo đảm cho khoản vay đặc biệt;
- Bên vay đặc biệt đang có khoản vay đặc biệt không có tài sản bảo đảm theo quy định tại Điều 16 Thông tư 35/2025/TT-NHNN.
(7) Chấm dứt cầm cố, chấm dứt thế chấp tài sản bảo đảm trong trường hợp bên vay đặc biệt trả nợ một phần nợ gốc vay đặc biệt:
- Tài sản bảo đảm cho khoản vay đặc biệt được chấm dứt cầm cố, chấm dứt thế chấp sau khi bên vay đặc biệt trả nợ gốc số tiền không thấp hơn giá trị của tài sản bảo đảm trong Danh mục tài sản bảo đảm mới nhất kèm theo hợp đồng cho vay đặc biệt đã ký;
- Trường hợp có nhu cầu chấm dứt cầm cố, chấm dứt thế chấp tài sản bảo đảm khi bảo đảm quy định tại điểm a khoản 7 Điều 14 Thông tư 35/2025/TT-NHNN, bên vay đặc biệt gửi văn bản đề nghị chấm dứt cầm cố, chấm dứt thế chấp tài sản bảo đảm đến Ngân hàng Nhà nước chi nhánh Khu vực đang hạch toán khoản cho vay đặc biệt; Ngân hàng Nhà nước chi nhánh Khu vực đang hạch toán khoản cho vay đặc biệt và bên vay đặc biệt ký phụ lục hợp đồng để xác nhận sự thay đổi của Danh mục tài sản bảo đảm cho khoản cho vay đặc biệt.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];