Toàn văn Quyết định 795/QĐ-ВТС về thủ tục hành chính sửa đổi lĩnh vực kinh doanh bảo hiểm 2026 ra sao?
Ngày 3/4/2026, Bộ Tài chính đã ban hành Quyết định 795/QĐ-ВТС năm 2026 về việc công bố thủ tục hành chính được sửa đổi, bổ sung trong lĩnh vực kinh doanh bảo hiểm thuộc phạm vi chức năng quản lý của Bộ Tài chính
>>> TẢI VỀ Toàn văn Quyết định 795/QĐ-ВТС năm 2026
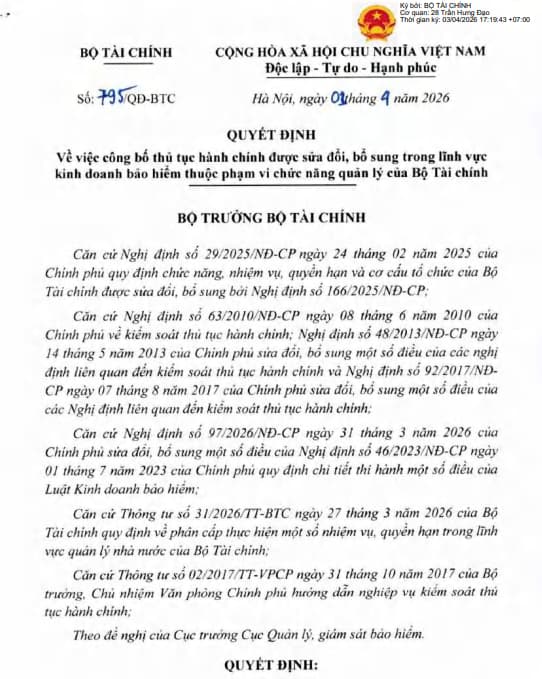
Theo đó, ban hành kèm theo Quyết định 795/QĐ-ВТС năm 2026 là danh mục thủ tục hành chính được sửa đổi, bổ sung trong lĩnh vực kinh doanh bảo hiểm thuộc phạm vi chức năng quản lý của Bộ Tài chính, chi tiết như sau:
Xem chi tiết >> Tải về
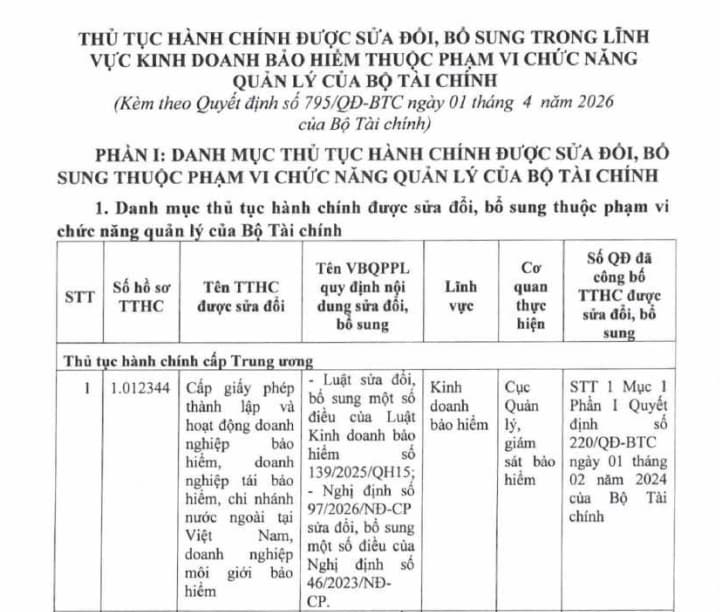
*Lưu ý: Quyết định 795/QĐ-ВТС năm 2026 có hiệu lực từ ngày 3/4/2026
Toàn văn Quyết định 795/QĐ-ВТС về thủ tục hành chính sửa đổi lĩnh vực kinh doanh bảo hiểm 2026 ra sao? (Hình từ Internet)
Hoạt động kinh doanh bảo hiểm bao gồm hoạt động nào?
Căn cứ theo tại Điều 4 Luật Kinh doanh bảo hiểm 2022 quy định như sau:
Điều 4. Giải thích từ ngữ
Trong Luật này, các từ ngữ dưới đây được hiểu như sau:
1. Hoạt động kinh doanh bảo hiểm bao gồm kinh doanh bảo hiểm, kinh doanh tái bảo hiểm, nhượng tái bảo hiểm và các hoạt động có liên quan đến hoạt động kinh doanh bảo hiểm bao gồm đại lý bảo hiểm, môi giới bảo hiểm, dịch vụ phụ trợ bảo hiểm.
2. Kinh doanh bảo hiểm là hoạt động của doanh nghiệp bảo hiểm, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài, tổ chức tương hỗ cung cấp bảo hiểm vi mô chấp nhận rủi ro của người được bảo hiểm, trên cơ sở bên mua bảo hiểm đóng phí bảo hiểm để doanh nghiệp bảo hiểm, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài, tổ chức tương hỗ cung cấp bảo hiểm vi mô bồi thường, trả tiền bảo hiểm khi xảy ra sự kiện bảo hiểm theo thỏa thuận trong hợp đồng bảo hiểm.
3. Kinh doanh tái bảo hiểm là hoạt động của doanh nghiệp bảo hiểm, doanh nghiệp tái bảo hiểm, chi nhánh nước ngoài tại Việt Nam nhận một khoản phí tái bảo hiểm của doanh nghiệp bảo hiểm, doanh nghiệp tái bảo hiểm, chi nhánh nước ngoài tại Việt Nam khác, doanh nghiệp bảo hiểm nước ngoài, doanh nghiệp tái bảo hiểm nước ngoài, tổ chức bảo hiểm nước ngoài để cam kết bồi thường cho các trách nhiệm đã nhận bảo hiểm.
4. Nhượng tái bảo hiểm là hoạt động của doanh nghiệp bảo hiểm, doanh nghiệp tái bảo hiểm, chi nhánh nước ngoài tại Việt Nam chuyển giao một phần trách nhiệm đã nhận tái bảo hiểm cho doanh nghiệp bảo hiểm, doanh nghiệp tái bảo hiểm, chi nhánh nước ngoài tại Việt Nam khác, doanh nghiệp bảo hiểm nước ngoài, doanh nghiệp tái bảo hiểm nước ngoài, tổ chức bảo hiểm nước ngoài trên cơ sở thanh toán phí nhượng tái bảo hiểm.
5. Hoạt động đại lý bảo hiểm là một hoặc một số hoạt động theo ủy quyền của doanh nghiệp bảo hiểm, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài, tổ chức tương hỗ cung cấp bảo hiểm vi mô, bao gồm: tư vấn sản phẩm bảo hiểm; giới thiệu sản phẩm bảo hiểm; chào bán sản phẩm bảo hiểm; thu xếp việc giao kết hợp đồng bảo hiểm; thu phí bảo hiểm; thu thập hồ sơ để phục vụ việc giải quyết bồi thường, trả tiền bảo hiểm.
...
Như vậy, hoạt động kinh doanh bảo hiểm bao gồm kinh doanh bảo hiểm, kinh doanh tái bảo hiểm, nhượng tái bảo hiểm và các hoạt động có liên quan đến hoạt động kinh doanh bảo hiểm bao gồm đại lý bảo hiểm, môi giới bảo hiểm, dịch vụ phụ trợ bảo hiểm.
Hoạt động thanh tra, kiểm tra chuyên ngành hoạt động kinh doanh bảo hiểm từ 01/01/2026
Hoạt động thanh tra, kiểm tra chuyên ngành hoạt động kinh doanh bảo hiểm từ 01/01/2026 quy định tại Điều 154 Luật Kinh doanh bảo hiểm 2022 (được sửa đổi bởi khoản 13 Điều 1 Luật Kinh doanh bảo hiểm sửa đổi 2025) như sau:
- Cơ quan quản lý nhà nước về hoạt động kinh doanh bảo hiểm thực hiện chức năng kiểm tra chuyên ngành hoạt động kinh doanh bảo hiểm.
- Khi xét thấy cần thiết, để thực hiện kiểm tra chuyên ngành hoạt động kinh doanh bảo hiểm, cơ quan quy định tại khoản 1 Điều 154 Luật Kinh doanh bảo hiểm 2022 có quyền thuê tổ chức kiểm toán độc lập, công ty tư vấn hoặc chuyên gia đánh giá, có ý kiến về chuyên môn đối với một số nội dung sau đây có dấu hiệu ảnh hưởng tới sự an toàn, lành mạnh của đối tượng kiểm tra và phải bảo đảm tính độc lập, khách quan, không xung đột lợi ích:
+ Dự phòng nghiệp vụ;
+ Khả năng thanh toán;
+ Tái bảo hiểm;
+ Đầu tư;
+ Tách nguồn vốn chủ sở hữu và nguồn phí bảo hiểm, phân chia thặng dư;
+ Quy tắc, điều khoản, biểu phí bảo hiểm.
- Tổ chức kiểm toán độc lập, công ty tư vấn hoặc chuyên gia được thuê chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, khách quan của số liệu, tài liệu đánh giá, ý kiến về các nội dung đưa ra.
- Thanh tra hoạt động kinh doanh bảo hiểm thực hiện theo quy định của pháp luật thanh tra; kiểm tra chuyên ngành hoạt động kinh doanh bảo hiểm thực hiện theo Luật Kinh doanh bảo hiểm 2022 và quy định của pháp luật về kiểm tra chuyên ngành.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];