- Toàn văn Quyết định 482/QĐ-TTg 2026 áp dụng mức thuế BVMT, thuế GTGT, thuế TTĐB 0% đối với xăng dầu và nhiên liệu bay từ 26/3/2026 thế nào?
- Quy định thời gian áp dụng giảm thuế nhập khẩu một số mặt hàng xăng dầu về 0% theo Nghị định 72/2026 ra sao?
- Quyền và nghĩa vụ của thương nhân phân phối xăng dầu là gì?
Toàn văn Quyết định 482/QĐ-TTg 2026 áp dụng mức thuế BVMT, thuế GTGT, thuế TTĐB 0% đối với xăng dầu và nhiên liệu bay từ 26/3/2026 thế nào?
>>> MỚI: Bảng giá xăng dầu chiều nay 28/3 cập nhật mới nhất
Mới nhất: Giá xăng 15h chiều 27/3/2026
MỚI: Bảng giá xăng dầu chiều nay 27/3
MỚi: Áp dụng mức thuế tiêu thụ đặc biệt đối với xăng các loại là 0% từ 0h hôm nay 27/3/2026
NÓNG: Bảng giá xăng Vùng 1 Vùng 2 giảm mạnh 5.625 đồng/lít từ 0h hôm nay 27/3/2026
MỚI: Thông tin bãi bỏ Nghị định 100 về xử phạt nồng độ cồn 2026
Ngày 26/3/2026, Thủ tướng Chính phủ Phạm Minh Chính ký Quyết định 482/QĐ-TTg năm 2026 về việc áp dụng mức thuế bảo vệ môi trường, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt đối với xăng, dầu và nhiên liệu bay trong trường hợp cần thiết vì lợi ích quốc gia.
Toàn văn Quyết định 482/QĐ-TTg năm 2026
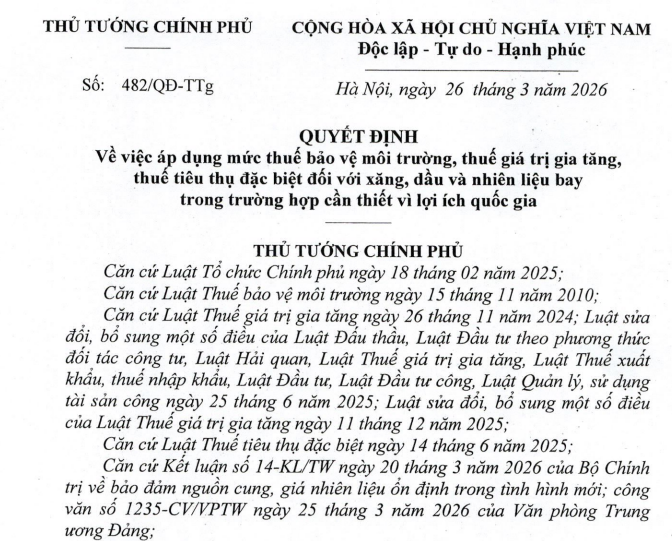
Theo đó, Quyết định 482/QĐ-TTg năm 2026 quy định về mức thuế bảo vệ môi trường, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt đối với xăng, dầu và nhiên liệu bay như sau:
- Mức thuế bảo vệ môi trường đối với xăng (trừ etanol), dầu diezel và nhiên liệu bay là 0 đồng/lít.
- Xăng, dầu diezel và nhiên liệu bay thuộc đối tượng không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào.
- Mức thuế suất thuế tiêu thụ đặc biệt đối với xăng các loại là 0%.
Quyết định 482/QĐ-TTg năm 2026 có hiệu lực thi hành kể từ 24 giờ 00 phút ngày 26/3/2026 đến hết ngày 15/4/2026.
Trong thời gian Quyết định 482/QĐ-TTg năm 2026 có hiệu lực thi hành:
- Các văn bản quy phạm pháp luật có quy định mức thuế bảo vệ môi trường, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt đối với xăng, dầu và nhiên liệu bay khác quy định tại Quyết định 482/QĐ-TTg năm 2026 thì thực hiện theo quy định của Quyết định 482/QĐ-TTg năm 2026.
- Cơ sở kinh doanh, người nhập khẩu xăng, dầu diezel và nhiên liệu bay không phải kê khai, tính nộp thuế giá trị gia tăng khi bán ra và ở khâu nhập khẩu.
- Các nội dung khác mức thuế quy định tại Quyết định 482/QĐ-TTg năm 2026 được thực hiện theo quy định hiện hành của pháp luật về thuế, pháp luật về quản lý thuế và pháp luật có liên quan.
*Trên đây là "Toàn văn Quyết định 482 QĐ TTg 2026 áp dụng mức thuế BVMT thuế GTGT thuế TTĐB 0% đối với xăng dầu và nhiên liệu bay từ 26/3/2026 thế nào?"
Toàn văn Quyết định 482 QĐ TTg 2026 áp dụng mức thuế BVMT thuế GTGT thuế TTĐB 0% đối với xăng dầu và nhiên liệu bay từ 26/3/2026 thế nào? (Hình từ Internet)
Quy định thời gian áp dụng giảm thuế nhập khẩu một số mặt hàng xăng dầu về 0% theo Nghị định 72/2026 ra sao?
Ngày 09/03/2026, Chính phủ ban hành Nghị định 72/2026/NĐ-CP sửa đổi mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng dầu, nguyên liệu sản xuất xăng, dầu tại Biểu thuế nhập khẩu ưu đãi ban hành kèm theo Nghị định 26/2023/NĐ-CP ngày 31/5/2023 của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan.
Theo đó, Nghị định 72/2026/NĐ-CP sửa đổi mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu tại Biểu thuế nhập khẩu ưu đãi ban hành kèm theo Nghị định 26/2023/NĐ-CP về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan như sau:
Sửa đổi mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu quy định tại Phụ lục II - Biểu thuế nhập khẩu ưu đãi theo Danh mục mặt hàng chịu thuế ban hành kèm theo Nghị định 26/2023/NĐ-CP về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan thành các mức thuế suất thuế nhập khẩu ưu đãi mới quy định tại Phụ lục ban hành kèm theo Nghị định 72/2026/NĐ-CP.
Tại Điều 2 Nghị định 72/2026/NĐ-CP về hiệu lực thi hành như sau:
Hiệu lực thi hành
1. Nghị định này có hiệu lực kể từ ngày ký đến ngày 30 tháng 4 năm 2026. Sau ngày Nghị định này hết hiệu lực, mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu quy định tại Phụ lục ban hành kèm theo Nghị định này được thực hiện theo quy định tại Nghị định số 26/2023/NĐ-CP, trừ trường hợp quy định tại khoản 2 Điều này.
2. Trường hợp đáp ứng yêu cầu cấp bách về đảm bảo phát triển kinh tế -xã hội, ổn định thị trường xăng, dầu cần phải kéo dài thời gian có hiệu lực của Nghị định, Bộ Công Thương có ý kiến đề xuất gửi Bộ Tài chính chủ trì, tổng hợp trình Chính phủ ban hành Nghị quyết quy phạm pháp luật để kéo dài thời hạn áp dụng của Nghị định này.
3. Các Bộ trưởng, Thủ trưởng cơ quan ngang bộ, Chủ tịch Ủy ban nhân dân các tỉnh, thành phố trực thuộc trung ương và các tổ chức, cá nhân có liên quan chịu trách nhiệm thi hành Nghị định này.
Như vậy, theo quy định trên thì thời gian áp dụng giảm thuế nhập khẩu một số mặt hàng xăng dầu về 0% là từ ngày 9/3/2026 đến ngày 30/4/2026, sau đó sẽ tiếp tục áp dụng mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu theo quy định tại Nghị định 26/2023/NĐ-CP.
Trong trường hợp đáp ứng yêu cầu cấp bách về đảm bảo phát triển kinh tế -xã hội, ổn định thị trường xăng, dầu cần phải kéo dài thời gian có hiệu lực của Nghị định, Bộ Công Thương có ý kiến đề xuất gửi Bộ Tài chính chủ trì, tổng hợp trình Chính phủ ban hành Nghị quyết quy phạm pháp luật để kéo dài thời hạn áp dụng của Nghị định 72/2026/NĐ-CP.
Quyền và nghĩa vụ của thương nhân phân phối xăng dầu là gì?
Căn cứ theo Điều 15 Nghị định 83/2014/NĐ-CP (được sửa đổi, bổ sung bởi khoản 5 Điều 1 Nghị định 80/2023/NĐ-CP và khoản 12 Điều 1 Nghị định 95/2021/NĐ-CP) quy định về quyền và nghĩa vụ của thương nhân phân phối xăng dầu như sau:
[1] Được mua xăng dầu từ nhiều thương nhân đầu mối kinh doanh xăng dầu và thương nhân phân phối xăng dầu khác theo Hợp đồng mua bán xăng dầu.
[2] Được kinh doanh xăng dầu theo hình thức là bên giao đại lý cho đại lý bán lẻ xăng dầu thuộc hệ thống phân phối của mình và trả thù lao đại lý cho các đại lý đó.
Được kinh doanh xăng dầu theo phương thức nhượng quyền thương mại cho thương nhân nhận quyền bán lẻ xăng dầu theo quy định của pháp luật.
[3] Áp dụng thống nhất giá bán lẻ xăng dầu trong toàn hệ thống phân phối của mình, tuân thủ quy định tại Điều 38 Nghị định 83/2014/NĐ-CP.
[4] Ngoài việc bán lẻ tại cửa hàng bán lẻ xăng dầu trực thuộc thương nhân, nhượng quyền thương mại cho thương nhân nhận quyền bán lẻ xăng dầu, bán xăng dầu cho các đơn vị trực tiếp sử dụng xăng dầu phục vụ sản xuất, chỉ được giao xăng dầu bằng hình thức đại lý quy định tại Luật Thương mại 2005 cho thương nhân làm đại lý quy định tại Điều 19 và thương nhân này không vi phạm quy định tại khoản 2 và 3 Điều 21 Nghị định 83/2014/NĐ-CP.
[5] Thương nhân đã ký hợp đồng mua bán xăng dầu với thương nhân đầu mối, không được ký thêm hợp đồng làm tổng đại lý hoặc đại lý cho thương nhân đầu mối; làm đại lý cho tổng đại lý.
[6] Chịu trách nhiệm về chất lượng, số lượng, giá xăng dầu bán ra trên toàn bộ hệ thống phân phối của mình theo quy định.
[7] Thực hiện chế độ ghi chép chứng từ phù hợp với hình thức kinh doanh theo quy định của Bộ Tài chính.
[8] Tuân thủ các quy định của pháp luật về phòng cháy, chữa cháy và bảo vệ môi trường trong quá trình hoạt động kinh doanh.
[9] Phải quy định thống nhất việc ghi tên thương nhân phân phối xăng dầu tại cửa hàng bán lẻ xăng dầu thuộc hệ thống phân phối của mình và tổ chức kiểm tra, giám sát các thương nhân nhận quyền bán lẻ xăng dầu, đại lý bán lẻ xăng dầu thuộc hệ thống phân phối của mình. Việc đăng ký, sử dụng, chuyển giao quyền sử dụng biểu tượng (lô gô), nhãn hiệu, chỉ dẫn thương mại của thương nhân phân phối xăng dầu phải phù hợp với Luật Thương mại 2005 về nhượng quyền thương mại, Luật Sở hữu trí tuệ 2005 và các quy định khác của pháp luật.
[10] Kiểm tra, giám sát hoạt động của đại lý bán lẻ xăng dầu, thương nhân nhận quyền bán lẻ xăng dầu trong hệ thống phân phối của mình. Liên đới chịu trách nhiệm đối với các hành vi vi phạm của các thương nhân này trong hoạt động kinh doanh xăng dầu theo quy định hiện hành của pháp luật.
[11] Chịu trách nhiệm kiểm tra, giám sát hành trình của phương tiện vận tải xăng dầu từ nơi giao hoặc nhận đến nơi nhận hoặc giao xăng dầu.
[12] Phải đăng ký thời gian bán hàng của cửa hàng bán lẻ xăng dầu thuộc sở hữu của thương nhân với Sở Công Thương địa phương nơi cấp Giấy chứng nhận cửa hàng đủ điều kiện bán lẻ xăng dầu cho cửa hàng đó.
[13] Phải đăng ký hệ thống phân phối với Bộ Công Thương là cơ quan xác nhận đủ điều kiện làm thương nhân phân phối xăng dầu, với Sở Công Thương địa phương nơi thương nhân có hệ thống phân phối.
[14] Phải xây dựng, áp dụng, duy trì có hiệu lực hệ thống quản lý chất lượng; hệ thống quản lý năng lực phòng thử nghiệm, trừ trường hợp thuê dịch vụ thử nghiệm.
[15] Thực hiện lộ trình áp dụng tỷ lệ phối trộn nhiên liệu sinh học với nhiên liệu truyền thống theo quy định của Thủ tướng Chính phủ.
Lưu ý: Nhiệm vụ, quyền hạn của Thủ tướng Chính phủ về quy định lộ trình áp dụng tỷ lệ phối trộn nhiên liệu sinh học với nhiên liệu truyền thống do Bộ Công Thương thực hiện theo quy định tại khoản 2 Điều 15 Nghị định 146/2025/NĐ-CP (VB hết hiệu lực: 01/03/2027)
[16] Thương nhân phân phối xăng dầu có trách nhiệm báo cáo định kỳ hàng quý tình hình sử dụng kho xăng dầu theo quy định của Bộ Công Thương.
[17] Trường hợp doanh nghiệp bị chia, hợp nhất, sáp nhập, chuyển đổi hình thức hoặc không tiếp tục làm thương nhân phân phối xăng dầu, trừ trường hợp việc thay đổi trên không ảnh hưởng đến điều kiện kinh doanh, thương nhân phải thông báo cho Bộ Công Thương để tiến hành thu hồi Giấy xác nhận đủ điều kiện làm thương nhân phân phối xăng dầu
- Quyết định 482
- Toàn văn Quyết định 482
- Quyết định 482 QĐ TTg 2026
- Quyết định 482 QĐ TTg 2026 áp dụng mức thuế
- Quyết định 482 QĐ TTg 2026 áp dụng mức thuế BVMT thuế GTGT thuế TTĐB 0
- Xăng dầu
- Nhiên liệu bay
- Mức thuế BVMT thuế GTGT thuế TTĐB 0
- Mức thuế BVMT thuế GTGT thuế TTĐB 0 đối với xăng dầu
- Thuế bảo vệ môi trường
- Thuế giá trị gia tăng
- Giá xăng dầu
- Điều chỉnh giá xăng dầu
- Bình ổn giá xăng dầu

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];