Toàn văn Công văn 6193/CT-CS về chính sách thuế GTGT đối với hoạt động đào tạo sát hạch lái xe?
Ngày 23/12/2025, Cục Thuế ban hành Công văn 6193/CT-CS năm 2025 hướng dẫn chính sách thuế GTGT đối với hoạt động đào tạo sát hạch lái xe.
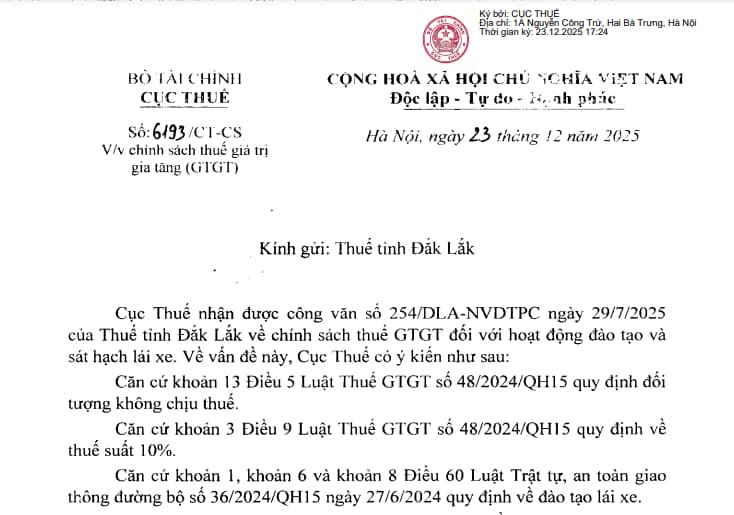
>>> Tải về Toàn văn Công văn 6193/CT-CS năm 2025
Theo đó, Cục Thuế hướng dẫn chính sách thuế GTGT đối với hoạt động đào tạo sát hạch lái xe tại Công văn 6193/CT-CS năm 2025 như sau:
Căn cứ khoản 13 Điều 5 Luật Thuế Giá trị gia tăng 2024 quy định đối tượng không chịu thuế.
Căn cứ khoản 3 Điều 9 Luật Thuế Giá trị gia tăng 2024 quy định về thuế suất 10%.
Căn cứ khoản 1, khoản 6 và khoản 8 Điều 60 Luật Trật tự, an toàn giao thông đường bộ 2024 quy định về đào tạo lái xe.
Căn cứ khoản 1, khoản 3, khoản 4 và khoản 5 Điều 61 Luật Trật tự, an toàn giao thông đường bộ 2024 quy định về sát hạch lái xe.
Ngày 27/11/2025, Bộ Xây dựng có Công văn 14199/BXD-VT&ATGT năm 2025 phúc đáp Công văn 5040/CT-CS năm 2025 của Cục Thuế về việc chính sách thuế đối với hoạt động đào tạo lái xe.
Căn cứ các quy định nêu trên và ý kiến của Bộ Xây dựng, Cục Thuế có ý kiến như sau:
Hoạt động đào tạo lái xe được quy định tại khoản 1, khoản 6 và khoản 8 Điều 60 Luật Trật tự, an toàn giao thông đường bộ 2024 và khoản 1 Điều 6 Nghị định 160/2024/NĐ-CP quy định về hoạt động đào tạo và sát hạch lái xe. Theo đó, hoạt động đào tạo lái xe là hoạt động dạy học theo quy định của pháp luật chuyên ngành về đào tạo lái xe, thuộc phạm vi quản lý nhà nước của Bộ Xây dựng; không thuộc đối tượng, phạm vi điều chỉnh của Luật Giáo dục 2019 và Luật Giáo dục nghề nghiệp 2014, do đó thuộc đối tượng chịu thuế GTGT theo quy định.
- Đối với hoạt động sát hạch lái xe được quy định tại khoản 1, khoản 3, khoản 4 và khoản 5 Điều 61 Luật Trật tự, an toàn giao thông đường bộ 2024. Theo đó, hoạt động sát hạch lái xe do cơ quan nhà nước có thâm quyền thực hiện, trung tâm sát hạch lái xe là đơn vị cung cấp dịch vụ sát hạch lái xe, căn cứ quy định tại khoan 3 Điều 9 Luật Thuế Giá trị gia tăng 2024, hoạt động sát hạch lái xe thuộc đối tượng chịu thuế GTGT theo quy định.
Toàn văn Công văn 6193/CT-CS về chính sách thuế GTGT đối với hoạt động đào tạo sát hạch lái xe? (Hình ảnh từ Internet)
Trách nhiệm của người nộp thuế như thế nào?
Theo quy định tại Điều 17 Luật Quản lý thuế 2019 được sửa đổi bởi khoản 4 Điều 6 Luật sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024 thì trách nhiệm của người nộp thuế gồm:
- Thực hiện đăng ký thuế, sử dụng mã số thuế theo quy định của pháp luật.
- Khai chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng thời hạn; chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế và các tài liệu cung cấp cho cơ quan thuế trong quá trình giải quyết hồ sơ thuế theo quy định của pháp luật về thuế.
- Nộp tiền thuế, tiền chậm nộp, tiền phạt đầy đủ, đúng thời hạn, đúng địa điểm.
- Chấp hành chế độ kế toán, thống kê và quản lý, sử dụng hóa đơn, chứng từ theo quy định của pháp luật.
- Ghi chép chính xác, trung thực, đầy đủ những hoạt động phát sinh nghĩa vụ thuế, khấu trừ thuế và giao dịch phải kê khai thông tin về thuế.
- Lập và giao hóa đơn, chứng từ cho người mua theo đúng số lượng, chủng loại, giá trị thực thanh toán khi bán hàng hóa, cung cấp dịch vụ theo quy định của pháp luật.
- Cung cấp chính xác, đầy đủ, kịp thời thông tin, tài liệu liên quan đến việc xác định nghĩa vụ thuế, bao gồm cả thông tin về giá trị đầu tư; số hiệu và nội dung giao dịch của tài khoản được mở tại ngân hàng thương mại, tổ chức tín dụng khác; giải thích việc tính thuế, khai thuế, nộp thuế theo yêu cầu của cơ quan quản lý thuế.
- Chấp hành quyết định, thông báo, yêu cầu của cơ quan quản lý thuế, công chức quản lý thuế theo quy định của pháp luật.
- Chịu trách nhiệm thực hiện nghĩa vụ thuế theo quy định của pháp luật trong trường hợp người đại diện theo pháp luật hoặc đại diện theo ủy quyền thay mặt người nộp thuế thực hiện thủ tục về thuế sai quy định.
- Người nộp thuế thực hiện hoạt động kinh doanh tại địa bàn có cơ sở hạ tầng về công nghệ thông tin phải thực hiện kê khai, nộp thuế, giao dịch với cơ quan quản lý thuế thông qua phương tiện điện tử theo quy định của pháp luật.
- Căn cứ tình hình thực tế và điều kiện trang bị công nghệ thông tin, Chính phủ quy định chi tiết việc người nộp thuế không phải nộp các chứng từ trong hồ sơ khai, nộp thuế, hồ sơ hoàn thuế và các hồ sơ thuế khác mà cơ quan quản lý nhà nước đã có.
Việc người nộp thuế không phải nộp các chứng từ trong hồ sơ khai thuế, nộp thuế, hồ sơ hoàn thuế và các hồ sơ thuế khác mà cơ quan quản lý nhà nước đã có, căn cứ tình hình thực tế và điều kiện trang bị công nghệ thông tin theo quy định tại khoản 11 Điều 17 Luật Quản lý thuế 2019.
- Xây dựng, quản lý, vận hành hệ thống hạ tầng kỹ thuật bảo đảm việc thực hiện giao dịch điện tử với cơ quan quản lý thuế, áp dụng kết nối thông tin liên quan đến việc thực hiện nghĩa vụ thuế với cơ quan quản lý thuế.
- Người nộp thuế có phát sinh giao dịch liên kết có nghĩa vụ lập, lưu trữ, kê khai, cung cấp hồ sơ thông tin về người nộp thuế và các bên liên kết của người nộp thuế bao gồm cả thông tin về các bên liên kết cư trú tại các quốc gia, vùng lãnh thổ ngoài Việt Nam theo quy định của Chính phủ.
Người nộp thuế GTGT là ai?
Căn cứ tại Điều 3 Nghị định 181/2025/NĐ-CP quy định người nộp thuế GTGT thực hiện theo quy định tại Điều 4 Luật Thuế giá trị gia tăng 2024.
Một số trường hợp được quy định chi tiết như sau:
(1) Người nộp thuế quy định tại khoản 1 Điều 4 Luật Thuế giá trị gia tăng 2024 bao gồm:
- Các tổ chức được thành lập và đăng ký kinh doanh theo Luật Doanh nghiệp 2020, Luật Hợp tác xã 2023 và pháp luật chuyên ngành khác.
- Các tổ chức kinh tế của tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức xã hội, tổ chức xã hội - nghề nghiệp, đơn vị vũ trang nhân dân, tổ chức sự nghiệp và các tổ chức khác.
- Các doanh nghiệp có vốn đầu tư nước ngoài và bên nước ngoài tham gia hợp tác kinh doanh theo Luật Đầu tư, các tổ chức, cá nhân nước ngoài hoạt động kinh doanh ở Việt Nam nhưng không thành lập pháp nhân tại Việt Nam.
- Doanh nghiệp chế xuất thực hiện các hoạt động kinh doanh khác theo quy định của pháp luật về quản lý khu công nghiệp và khu kinh tế.
- Hộ, cá nhân sản xuất, kinh doanh; nhóm người kinh doanh độc lập.
- Tổ chức, cá nhân khác có hoạt động sản xuất, kinh doanh.
(2) Người nộp thuế quy định tại khoản 4, khoản 5 Điều 4 Luật Thuế giá trị gia tăng 2024 gồm:
- Nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam có hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số với tổ chức, cá nhân tại Việt Nam (sau đây gọi là nhà cung cấp nước ngoài); tổ chức là nhà quản lý nền tảng số nước ngoài thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài; tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tỉnh thuế giá trị gia tăng là phương pháp khẩu trừ thuế mua dịch vụ của nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam thông qua kênh thương mại diện từ hoặc các nền tảng số thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài.
Việc thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài của người nộp thuế quy định tại điểm này thực hiện theo quy định của pháp luật về quản lý thuế.
- Người nộp thuế quy định tại khoản 5 Điều 4 Luật Thuế giá trị gia tăng 2024 là tổ chức quản lý sàn giao dịch thương mại điện tử, tổ chức quản lý nên tăng số có chức năng thanh toán thực hiện theo quy định của Nghị định 117/2025/NĐ-CP quy định quản lý thuế đối với hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số của hộ, cá nhân.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];