Toàn văn Công văn 5938/CT-CS của Cục Thuế hướng dẫn chính sách thuế giá trị gia tăng chi tiết thế nào?
Ngày 12/12/2025, Cục Thuế ban hành Công văn 5938/CT-CS năm 2025 về việc hướng dẫn chính sách thuế giá trị gia tăng.
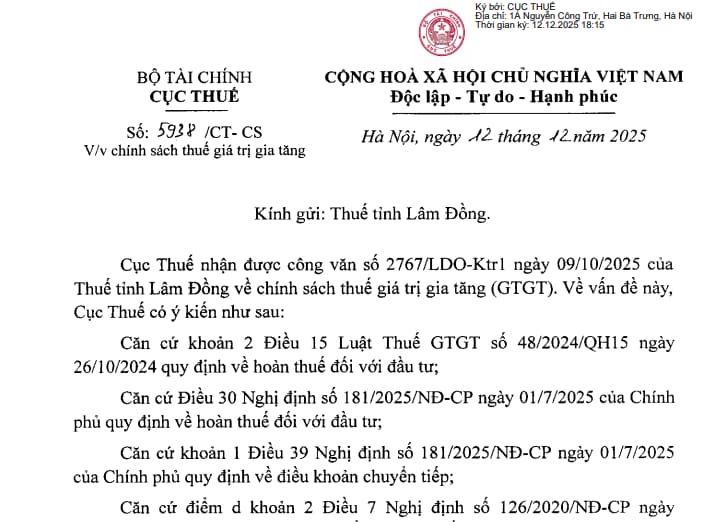
>>> Tải về Toàn văn Công văn 5938/CT-CS năm 2025
Theo đó, chính sách thuế giá trị gia tăng được Cục Thuế hướng dẫn tại Công văn 5938/CT-CS năm 2025 như sau:
Căn cứ khoản 2 Điều 15 Luật Thuế giá trị gia tăng 2024 quy định về hoàn thuế GTGT đối với đầu tư;
Căn cứ Điều 30 Nghị định 181/2025/NĐ-CP quy định về hoàn thuế đối với đầu tư;
Căn cứ khoản 1 Điều 39 Nghị định 181/2025/NĐ-CP quy định về điều khoản chuyển tiếp;
Căn cứ điểm d khoản 2 Điều 7 Nghị định 126/2020/NĐ-CP quy định hồ sơ khai thuế;
Căn cứ khoản 1 Điều 76 Luật Quản lý thuế 2019 quy định về thẩm quyền quyết định hoàn thuế;
Căn cứ điểm d khoản 1 Điều 112 Luật Quản lý thuế 2019 quy định về nhiệm vụ, quyền hạn của thủ trưởng cơ quan quản lý thuế ra quyết định kiểm tra thuế và công chức quản lý thuế trong việc kiểm tra thuế;
Căn cứ các quy định trên, về nguyên tắc, trường hợp cơ sở kinh doanh có dự án đầu tư đã được đầu tư trước ngày 01/7/2025 mà vẫn đang trong giai đoạn đầu tư kể từ ngày Nghị định 181/2025/NĐ-CP có hiệu lực thi hành (ngày 01/7/2025) thì được áp dụng quy định hoàn thuế đối với đầu tư tại Điều 30 Nghị định 181/2025/NĐ-CP.
Cơ sở kinh doanh đang hoạt động có dự án đầu tư thuộc diện được hoàn thuế giá trị gia tăng thì phải lập hồ sơ khai thuế giá trị gia tăng riêng cho dự án đầu tư (trên tờ khai 02/GTGT) theo quy định pháp luật quản lý thuế.
Toàn văn Công văn 5938/CT-CS của Cục Thuế hướng dẫn chính sách thuế giá trị gia tăng chi tiết thế nào? (Hình ảnh từ Internet)
Việc hoàn thuế GTGT đối với đầu tư được quy định ra sao?
Căn cứ theo quy định tại khoản 2 Điều 15 Luật Thuế giá trị gia tăng 2024 thì việc hoàn thuế đối với đầu tư được quy định như sau:
- Cơ sở kinh doanh đã đăng ký nộp thuế giá trị gia tăng theo phương pháp khấu trừ thuế có dự án đầu tư (dự án đầu tư mới, dự án đầu tư mở rộng) theo quy định của pháp luật về đầu tư (bao gồm cả dự án đầu tư được chia thành nhiều giai đoạn đầu tư hoặc nhiều hạng mục đầu tư, trừ trường hợp dự án đầu tư không hình thành tài sản cố định của doanh nghiệp) đang trong giai đoạn đầu tư hoặc dự án tìm kiếm thăm dò, phát triển mỏ dầu khí đang trong giai đoạn đầu tư có số thuế giá trị gia tăng đầu vào phát sinh trong giai đoạn đầu tư mà chưa được hoàn thuế thì cơ sở kinh doanh thực hiện bù trừ với số thuế giá trị gia tăng phải nộp của hoạt động sản xuất, kinh doanh đang thực hiện (nếu có). Sau khi bù trừ nếu số thuế giá trị gia tăng đầu vào của dự án đầu tư chưa được khấu trừ hết từ 300 triệu đồng trở lên thì được hoàn thuế giá trị gia tăng.
Trường hợp dự án đầu tư đã hoàn thành (bao gồm cả dự án đầu tư chia thành nhiều giai đoạn, hạng mục đầu tư có giai đoạn, hạng mục đầu tư đã hoàn thành) nhưng cơ sở kinh doanh chưa thực hiện hoàn thuế giá trị gia tăng phát sinh trong giai đoạn đầu tư (hạng mục đầu tư, giai đoạn đầu tư đã hoàn thành) thì cơ sở kinh doanh thực hiện nộp hồ sơ hoàn thuế giá trị gia tăng theo quy định trong thời hạn 01 năm kể từ ngày dự án đầu tư hoặc ngày giai đoạn đầu tư, hạng mục đầu tư hoàn thành.
Ngày dự án đầu tư hoặc ngày giai đoạn, hạng mục đầu tư hoàn thành là ngày phát sinh doanh thu của dự án đầu tư hoặc ngày phát sinh doanh thu của giai đoạn, hạng mục đầu tư. Doanh thu quy định tại khoản này không bao gồm doanh thu phát sinh trong giai đoạn chạy thử, doanh thu hoạt động tài chính, thanh lý nguyên vật liệu của dự án đầu tư;
- Cơ sở kinh doanh không được hoàn thuế giá trị gia tăng mà được kết chuyển số thuế chưa được khấu trừ của dự án đầu tư theo quy định của pháp luật về đầu tư sang kỳ tiếp theo đối với các trường hợp sau đây:
+ Dự án đầu tư của cơ sở kinh doanh không góp đủ số vốn điều lệ như đã đăng ký tại thời điểm nộp hồ sơ hoàn thuế; kinh doanh ngành, nghề đầu tư kinh doanh có điều kiện khi chưa đủ các điều kiện kinh doanh theo quy định của pháp luật về đầu tư hoặc không bảo đảm duy trì đủ điều kiện kinh doanh trong quá trình hoạt động, trừ dự án đầu tư trong giai đoạn đầu tư, theo quy định của pháp luật về đầu tư, pháp luật chuyên ngành chưa phải đề nghị cơ quan nhà nước có thẩm quyền cấp giấy kinh doanh ngành, nghề đầu tư kinh doanh có điều kiện, dự án đầu tư theo quy định của pháp luật về đầu tư, pháp luật chuyên ngành không phải có giấy kinh doanh ngành, nghề đầu tư kinh doanh có điều kiện;
+ Dự án đầu tư khai thác tài nguyên, khoáng sản (không bao gồm dự án tìm kiếm thăm dò, phát triển mỏ dầu khí quy định tại điểm a khoản này) và dự án đầu tư sản xuất sản phẩm là tài nguyên, khoáng sản khai thác đã chế biến thành sản phẩm khác quy định tại khoản 23 Điều 5 Luật Thuế giá trị gia tăng 2024.
Thuế giá trị gia tăng là gì?
Căn cứ theo quy định tại Điều 2 Luật Thuế giá trị gia tăng 2024 thì thuế giá trị gia tăng là thuế tính trên giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong quá trình từ sản xuất, lưu thông đến tiêu dùng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];