Toàn văn Công văn 1066/CT-CS giới thiệu Nghị định 373 về Luật Quản lý thuế 2025 chi tiết như thế nào?
Ngày 12/2/2026, Cục Thuế đã ban hành Công văn 1066/CT-CS năm 2026 về việc giới thiệu Nghị định 373/2025/NĐ-CP.
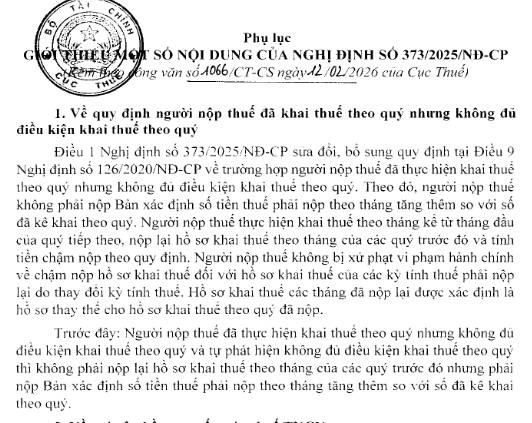
Tải về Công văn 1066/CT-CS năm 2026
Theo đó, ngày 31/12/2025, Chính phủ ký ban hành Nghị định 373/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 126/2020/NĐ-CP quy định chi tiết một số điều của Luật Quản lý thuế. Nghị định có hiệu lực thi hành kể từ ngày 14/02/2026. Cục Thuế giới thiệu một số nội dung của Nghị định 373/2025/NĐ-CP.
Đơn cử nội dung giới thiệu về nơi nộp hồ sơ quyết toán thuế TNCN như sau:
Điều 3 Nghị định 373/2025/NĐ-CP sửa đổi, bổ sung điểm b.2 khoản 8 Điều 11 theo hướng đơn giản hóa việc xác định nơi nộp hồ sơ quyết toán thuế thu nhập cả nhân đối với cá nhân cư trú có thu nhập tiền lương, tiền công thuộc diện tổ chức chi trả khấu trừ tại nguồn từ hai nơi trở lên. Theo đó, cá nhân thực hiện nộp hồ sơ quyết toán thuế tại cơ quan thuế quản lý trực tiếp tổ chức chi trả khoản thu nhập lớn nhất trong năm. Trường hợp có nhiều nguồn thu nhập lớn nhất trong năm mà các nguồn thu nhập đó bằng nhau thì cá nhân nộp hồ sơ quyết toán tại một trong những cơ quan thuế quản lý trực tiếp tổ chức chi trả các nguồn thu nhập lớn nhất trên. Trường hợp cá nhân nộp hồ sơ khai quyết toán thuế thu nhập cá nhân không đúng quy định nếu trên thì cơ quan thuế nơi đã tiếp nhận hồ sơ của cá nhân đó căn cứ thông tin trên hệ thống cơ sở dữ liệu ngành thuế hỗ trợ chuyển hỗ sợ đến cơ quan thuế quản lý trực tiếp tổ chức trả thu nhập để thực hiện quyết toán thuế thu nhập cá nhân theo quy định pháp luật.
Trước đây: Về nơi nộp hồ sơ quyết toán thuế thu nhập cá nhân đối với cá nhân cư trú có thu nhập tiền lương, tiền công thuộc diện tổ chức chỉ trả khấu trừ tại nguồn từ hai nơi trở lên được quy định tại điểm b.2 khoản 8 Điều 11 Nghị định 126/2020/NĐ-CP. Đồng thời, quy định trước đây chưa có cơ chế chuyển hồ sơ tự động giữa các cơ quan thuế.
Xem chi tiết thêm tại Công văn 1066/CT-CS năm 2026 ban hành ngày 12/2/2026.
Toàn văn Công văn 1066/CT-CS giới thiệu Nghị định 373 về Luật Quản lý thuế 2025 chi tiết như thế nào? (Hình từ Internet)
Phân cấp phân quyền trong lĩnh vực quản lý thuế theo nguyên tắc ra sao?
Căn cứ Điều 2 Nghị định 122/2025/NĐ-CP quy định phân cấp phân quyền trong lĩnh vực quản lý thuế thực hiện theo những nguyên tắc sau:
(1) Bảo đảm phù hợp với quy định của Hiến pháp; phù hợp với các nguyên tắc, quy định về phân quyền, phân cấp của Luật Tổ chức Chính phủ, Luật Tổ chức chính quyền địa phương.
(2) Bảo đảm phân cấp triệt để các nhiệm vụ giữa cơ quan nhà nước ở trung ương với chính quyền địa phương, bảo đảm thẩm quyền quản lý thống nhất của Chính phủ, quyền điều hành của người đứng đầu Chính phủ đối với lĩnh vực quản lý nhà nước về quản lý thuế và phát huy tính chủ động, sáng tạo, tự chịu trách nhiệm của chính quyền địa phương trong thực hiện nhiệm vụ quản lý nhà nước trong lĩnh vực quản lý thuế.
(3) Bảo đảm Chính phủ, Thủ tướng Chính phủ, các bộ, cơ quan ngang bộ tập trung thực hiện nhiệm vụ quản lý nhà nước ở tầm vĩ mô;
Xây dựng thể chế, chiến lược, quy hoạch, kế hoạch đồng bộ, thống nhất, giữ vai trò kiến tạo và tăng cường thanh tra, kiểm tra, giám sát.
(4) Đẩy mạnh phân quyền, phân cấp và phân định rõ thẩm quyền của Hội đồng nhân dân, Ủy ban nhân dân, Chủ tịch Ủy ban nhân dân;
Phân định rõ thẩm quyền chung của Ủy ban nhân dân và thẩm quyền riêng của Chủ tịch Ủy ban nhân dân;
Bảo đảm phù hợp với nhiệm vụ, quyền hạn và năng lực của cơ quan, người có thẩm quyền thực hiện nhiệm vụ, quyền hạn được phân định.
(5) Thực hiện phân quyền, phân cấp giữa các ngành, lĩnh vực có liên quan bảo đảm đồng bộ, tổng thể, liên thông, không bỏ sót hoặc chồng lấn, giao thoa nhiệm vụ;
Bảo đảm cơ sở pháp lý cho hoạt động bình thường, liên tục, thông suốt của các cơ quan;
Không để gián đoạn công việc, không để chồng chéo, trùng lặp, bỏ sót chức năng, nhiệm vụ, lĩnh vực, địa bàn.
(6) Bảo đảm quyền con người, quyền công dân;
Bảo đảm công khai, minh bạch, tạo điều kiện thuận lợi cho cá nhân, tổ chức trong việc tiếp cận thông tin, thực hiện các quyền, nghĩa vụ và các thủ tục theo quy định của pháp luật;
Không làm ảnh hưởng đến hoạt động bình thường của xã hội, người dân, doanh nghiệp.
(7) Bảo đảm không làm ảnh hưởng đến việc thực hiện các điều ước quốc tế, thỏa thuận quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
(8) Nguồn lực thực hiện nhiệm vụ được phân quyền, phân cấp do ngân sách nhà nước bảo đảm theo quy định.
Thu nhập được miễn thuế TNCN năm 2026?
Thu nhập được miễn thuế TNCN năm 2026 quy định tại Điều 4 Luật Thuế thu nhập cá nhân 2025 bao gồm:
(1) Thu nhập từ chuyển nhượng, nhận thừa kế, quà tặng là bất động sản giữa vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông nội, bà nội với cháu nội; ông ngoại, bà ngoại với cháu ngoại; anh, chị, em ruột với nhau.
(2) Thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở của cá nhân trong trường hợp cá nhân chỉ có một nhà ở, đất ở duy nhất tại Việt Nam.
(3) Thu nhập từ giá trị quyền sử dụng đất của cá nhân được Nhà nước giao đất.
(4) Thu nhập của hộ gia đình, cá nhân trực tiếp sản xuất sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa qua chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường; sản xuất muối; thu nhập từ lợi tức cổ phần của thành viên hợp tác xã, liên hiệp hợp tác xã nông nghiệp, cá nhân là nông dân ký kết hợp đồng với doanh nghiệp tham gia “Cánh đồng lớn”, trồng rừng sản xuất, nuôi trồng thủy sản.
(5) Thu nhập từ chuyển đổi đất nông nghiệp của hộ gia đình, cá nhân được Nhà nước giao để sản xuất.
(6) Thu nhập từ lãi trái phiếu chính phủ, lãi trái phiếu chính quyền địa phương, lãi tiền gửi tại tổ chức tín dụng, lãi từ hợp đồng bảo hiểm nhân thọ.
(7) Thu nhập từ kiều hối.
(8) Tiền lương làm việc ban đêm, làm thêm giờ; tiền lương, tiền công trả cho những ngày không nghỉ phép theo quy định của pháp luật.
(9) Tiền lương hưu do Quỹ bảo hiểm xã hội chi trả; thu nhập do quỹ bảo hiểm hưu trí bổ sung, quỹ hưu trí tự nguyện chi trả.
(10) Thu nhập từ học bổng, bao gồm:
- Học bổng nhận được từ ngân sách nhà nước;
- Học bổng nhận được từ tổ chức trong nước và ngoài nước theo chương trình hỗ trợ khuyến học của tổ chức đó.
(11) Thu nhập từ bồi thường hợp đồng bảo hiểm nhân thọ, phi nhân thọ, tiền bồi thường tai nạn lao động, khoản bồi thường nhà nước và các khoản bồi thường khác theo quy định của pháp luật.
(12) Thu nhập nhận được từ các tổ chức và quỹ từ thiện được cơ quan nhà nước có thẩm quyền cho phép thành lập hoặc công nhận, hoạt động vì mục đích từ thiện, nhân đạo, không vì mục tiêu lợi nhuận.
(13) Thu nhập nhận được từ nguồn viện trợ nước ngoài vì mục đích từ thiện, nhân đạo dưới hình thức chính phủ và phi chính phủ được cơ quan nhà nước có thẩm quyền phê duyệt.
(14) Thu nhập từ tiền lương, tiền công của thuyền viên là người Việt Nam làm việc cho các hãng tàu nước ngoài hoặc các hãng tàu Việt Nam vận tải quốc tế.
(15) Thu nhập của cá nhân là chủ tàu, cá nhân có quyền sử dụng tàu và cá nhân làm việc trên tàu từ hoạt động cung cấp hàng hóa, dịch vụ trực tiếp phục vụ hoạt động khai thác, đánh bắt thủy sản xa bờ.
(16) Thu nhập từ chuyển nhượng lần đầu kết quả giảm phát thải khí nhà kính của cá nhân được công nhận kết quả giảm phát thải khí nhà kính, tín chỉ các - bon của cá nhân được cấp tín chỉ các – bon; thu nhập từ tiền lãi trái phiếu xanh; thu nhập từ chuyển nhượng lần đầu trái phiếu xanh sau khi phát hành.
(17) Thu nhập từ tiền lương, tiền công từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo.
(18) Thu nhập từ quyền tác giả của nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo khi kết quả nhiệm vụ được thương mại hóa theo quy định của pháp luật về khoa học, công nghệ và đổi mới sáng tạo, pháp luật về sở hữu trí tuệ.
(19) Thu nhập của nhà đầu tư cá nhân, chuyên gia làm việc cho dự án khởi nghiệp sáng tạo, sáng lập viên cho doanh nghiệp khởi nghiệp sáng tạo, nhà đầu tư cá nhân góp vốn vào quỹ đầu tư mạo hiểm.
(20) Thu nhập từ tiền lương, tiền công của chuyên gia nước ngoài làm việc tại chương trình, dự án tài trợ bằng nguồn vốn ODA không hoàn lại, chương trình, dự án phi chính phủ nước ngoài tại Việt Nam; cá nhân là người Việt Nam làm việc tại cơ quan đại diện của tổ chức quốc tế thuộc Hệ thống Liên hợp quốc tại Việt Nam; cá nhân tham gia lực lượng gìn giữ hòa bình Liên hợp quốc.
(21) Thu nhập sau khi đã nộp thuế thu nhập doanh nghiệp của cá nhân là chủ doanh nghiệp tư nhân, cá nhân là chủ công ty trách nhiệm hữu hạn một thành viên.
Lưu ý: Luật Thuế thu nhập cá nhân 2025 có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026
Các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];