Thực hiện thanh toán không dùng tiền mặt 2026 theo Thông báo 4798/TB-TCS3 chi tiết ra sao?
Ngày 07/04/2026, Thuế cơ sở 3 tỉnh Khánh Hòa đã có Thông báo 4798/TB-TCS3 năm 2026 về việc đẩy mạnh thanh toán không dùng tiền mặt.
>>> TẢI VỀ Thông báo 4798/TB-TCS3 năm 2026
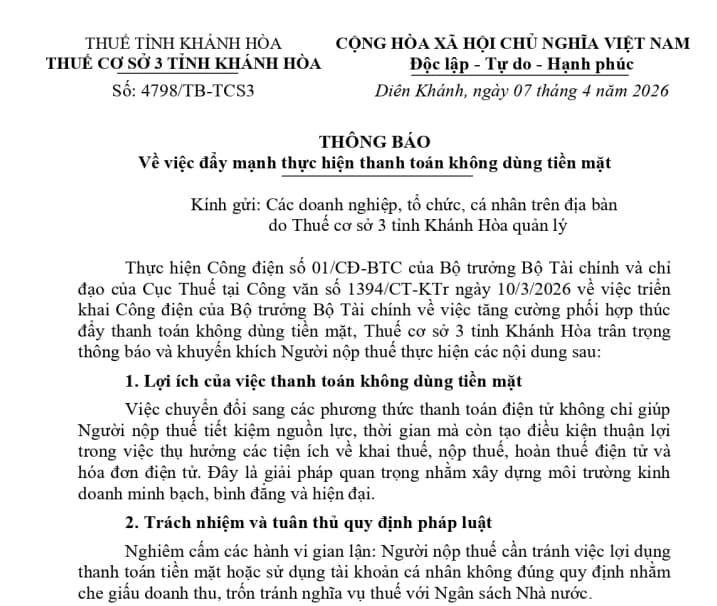
Theo đó, thực hiện Công điện 01/CĐ-BTC năm 2026 và chỉ đạo của Cục Thuế tại Công văn 1394/CT-KTr năm 2026 về việc triển khai Công điện của Bộ trưởng Bộ Tài chính về việc tăng cường phối hợp thúc đẩy thanh toán không dùng tiền mặt.
Thuế cơ sở 3 tỉnh Khánh Hòa trân trọng thông báo và khuyến khích Người nộp thuế thực hiện các nội dung sau:
(1) Lợi ích của việc thanh toán không dùng tiền mặt Việc chuyển đổi sang các phương thức thanh toán điện tử không chi giúp Người nộp thuế tiết kiệm nguồn lực, thời gian mà còn tạo điều kiện thuận lợi trong việc thụ hưởng các tiện ích về khai thuế, nộp thuế, hoàn thuế điện tử và hóa đơn điện tử.
Đây là giải pháp quan trọng nhăm xây dựng môi trường kinh doanh minh bạch, bình đăng và hiện đại.
(2) Trách nhiệm và tuân thủ quy định pháp luật Nghiêm cấm các hành vi gian lận: Người nộp thuế cần tránh việc lợi dụng thanh toán tiền mặt hoặc sử dụng tài khoản cá nhân không đúng quy định nhằm che giấu doanh thu, trốn tránh nghĩa vụ thuế với Ngân sách Nhà nước.
Doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh cần thực hiện nghiêm túc các quy định về thuế, hóa đơn, chứng từ và sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền khi bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng.
(3) Cảnh báo các hành vi vi phạm Cơ quan Thuế sẽ phối hợp chặt chẽ với các cơ quan chức năng để rà soát, kiểm tra và xử lý nghiêm các hành vi vi phạm pháp luật về thuế. Các hành vi thanh toán dùng tiền mặt sai quy định để thu lợi bất chính, chiếm đoạt tiền thuế hoặc trốn thuế sẽ bị xử lý theo quy định của pháp luật.
(4) Khuyến nghị từ Cơ quan Thuế Thuế cơ sở 3 tỉnh Khánh Hòa đề nghị Người nộp thuế chủ động tìm hiểu và áp dụng các giải pháp thanh toán không dùng tiền mặt phù hợp với hoạt động sản xuất kinh doanh. Việc tuân thủ tốt các quy định về thanh toán và hóa đơn chứng từ không chỉ là nghĩa vụ mà còn giúp Người nộp thuể nâng cao uy tín và hạn chế các rủi ro về pháp lý trong quá trình hoạt động.
Thuế cơ sở 3 tỉnh Khánh Hòa cam kết luôn đồng hành, hướng dẫn và tạo mọi điều kiện thuận lợi nhất để Người nộp thuế thực hiện tốt chính sách pháp luật thuế và các giải pháp thanh toán điện tử hiện đại.
Thực hiện thanh toán không dùng tiền mặt 2026 theo Thông báo 4798/TB-TCS3 chi tiết ra sao? (Hình từ Internet)
Quy định về mã số thuế từ ngày 01/7/2026 như thế nào?
Căn cứ tại Điều 11 Luật Quản lý thuế 2025 quy định về mã số thuế như sau:
- Mã số thuế của cá nhân, hộ gia đình, hộ kinh doanh, cá nhân kinh doanh là số định danh cá nhân của cá nhân, chủ hộ gia đình, chủ hộ kinh doanh, cá nhân kinh doanh được cấp theo quy định của pháp luật về căn cước.
- Mã số thuế của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, tổ hợp tác, đơn vị phụ thuộc, tổ chức khác quy định tại khoản 2 Điều 10 Luật Quản lý thuế 2025 là mã số của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, tổ hợp tác, đơn vị phụ thuộc, tổ chức khác được cấp theo quy định của pháp luật.
- Mã số thuế của người nộp thuế không thuộc quy định tại khoản 1 và khoản 2 Điều 11 Luật Quản lý thuế 2025 là mã số do cơ quan thuế cấp để sử dụng trong suốt quá trình hoạt động từ khi đăng ký thuế lần đầu cho đến khi chấm dứt hiệu lực mã số thuế.
- Mã số thuế của tổ chức, cá nhân có trách nhiệm khấu trừ, nộp thay số thuế đã khấu trừ của người nộp thuế khác thực hiện theo quy định của Bộ trưởng Bộ Tài chính.
- Mã số thuế được sử dụng như sau:
+ Được ghi trên hóa đơn, chứng từ, hồ sơ, tài liệu trong thực hiện các giao dịch kinh doanh, thực hiện thủ tục hành chính về thuế và mở tài khoản tại tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, tổ chức cung ứng dịch vụ thanh toán, tổ chức cung ứng dịch vụ trung gian thanh toán;
+ Được sử dụng trong quản lý thuế; trao đổi, chia sẻ, cung cấp thông tin về người nộp thuế với cơ quan quản lý thuế.
- Chính phủ quy định chi tiết khoản 5 Điều 11 Luật Quản lý thuế 2025.
- Bộ trưởng Bộ Tài chính quy định chi tiết các khoản 1, 2, 3 và 4 Điều 11 Luật Quản lý thuế 2025.
Miễn thuế TNDN cho doanh nghiệp được thành lập mới từ hộ kinh doanh từ ngày 15/12/2025 ra sao?
Việc miễn thuế TNDN cho doanh nghiệp được thành lập mới từ hộ kinh doanh được quy định tại khoản 4 Điều 21 Nghị định 320/2025/NĐ-CP như sau:
Doanh nghiệp quy định tại khoản 2 và khoản 3 Điều 11 Nghị định 320/2025/NĐ-CP thành lập mới từ hộ kinh doanh (bao gồm cá nhân kinh doanh chuyển đổi lên doanh nghiệp) được miễn thuế thu nhập doanh nghiệp trong 02 năm liên tục kể từ khi có thu nhập chịu thuế.
- Thời gian miễn thuế quy định tại khoản 4 Điều 21 Nghị định 320/2025/NĐ-CP được tính liên tục từ năm đầu tiên doanh nghiệp có thu nhập chịu thuế, trường hợp không có thu nhập chịu thuế trong ba năm đầu, kể từ năm đầu tiên có doanh thu thì thời gian miễn thuế được tính từ năm thứ 04.
Trường hợp trong kỳ tính thuế đầu tiên của doanh nghiệp có thời gian sản xuất, kinh doanh được miễn thuế dưới 12 tháng, doanh nghiệp được lựa chọn hưởng miễn thuế ngay kỳ tính thuế đó hoặc đăng ký với cơ quan thuế thời gian bắt đầu được miễn thuế từ kỳ tính thuế tiếp theo. Trường hợp doanh nghiệp đăng ký thời gian miễn thuế vào kỳ tính thuế tiếp theo thì phải xác định số thuế phải nộp của kỳ tính thuế đầu tiên để nộp ngân sách nhà nước theo quy định;
- Sau thời gian miễn thuế quy định tại khoản 4 Điều 21 Nghị định 320/2025/NĐ-CP, trường hợp doanh nghiệp thực hiện dự án đầu tư thuộc ngành, nghề, địa bàn ưu đãi thuế quy định tại Điều 18 Nghị định 320/2025/NĐ-CP thì tiếp tục được hưởng mức ưu đãi (thuế suất ưu đãi và miễn thuế, giảm thuế) tương ứng theo quy định tại Điều 19 và Điều 20 Nghị định 320/2025/NĐ-CP.
Hết thời gian miễn thuế và thời gian hưởng ưu đãi thuế (nếu có) quy định tại khoản này, doanh nghiệp thực hiện mức thuế suất thuế thu nhập doanh nghiệp theo quy định tại khoản 2 và khoản 3 Điều 11 Nghị định 320/2025/NĐ-CP;
- Hộ kinh doanh, cá nhân kinh doanh quy định tại khoản này phải đáp ứng điều kiện đã đăng ký và hoạt động theo quy định của pháp luật, đồng thời có thời gian sản xuất, kinh doanh liên tục ít nhất là 12 tháng tính đến ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu;
- Doanh nghiệp thành lập mới được miễn thuế, ưu đãi thuế theo quy định tại khoản này là doanh nghiệp đăng ký kinh doanh lần đầu, không bao gồm trường hợp doanh nghiệp thành lập mới mà người đại diện theo pháp luật (trừ trường hợp người đại diện theo pháp luật không phải là thành viên góp vốn), thành viên hợp danh hoặc người có số vốn góp cao nhất đã tham gia hoạt động kinh doanh với vai trò là người đại diện theo pháp luật, thành viên hợp danh hoặc người có số vốn góp cao nhất trong các doanh nghiệp đang hoạt động hoặc đã giải thể nhưng chưa được 12 tháng tính từ thời điểm giải thể doanh nghiệp cũ đến thời điểm thành lập doanh nghiệp mới.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];