- Thư ngỏ nộp hồ sơ để được giảm tiền thuê đất năm 2025 gửi doanh nghiệp, hộ gia đình và cá nhân đang thuê đất tại Hà Nội ra sao?
- Miễn, giảm tiền sử dụng đất theo Nghị định 230/2025/NĐ-CP được quy định ra sao?
- Cách tính đơn giá thuê đất cho doanh nghiệp, hộ gia đình và cá nhân đang thuê đất mới nhất 2025?
Thư ngỏ nộp hồ sơ để được giảm tiền thuê đất năm 2025 gửi doanh nghiệp, hộ gia đình và cá nhân đang thuê đất tại Hà Nội ra sao?
Ngày 18/11/2025, Cục Thuế TP.Hà Nội ban hành Thư ngỏ gửi người nộp thuế nộp hồ sơ để được giảm tiền thuê đất năm 2025.
Thư ngỏ nộp hồ sơ để được giảm tiền thuê đất năm 2025 gửi doanh nghiệp, hộ gia đình và cá nhân đang thuê đất tại Hà Nội dưới đây:
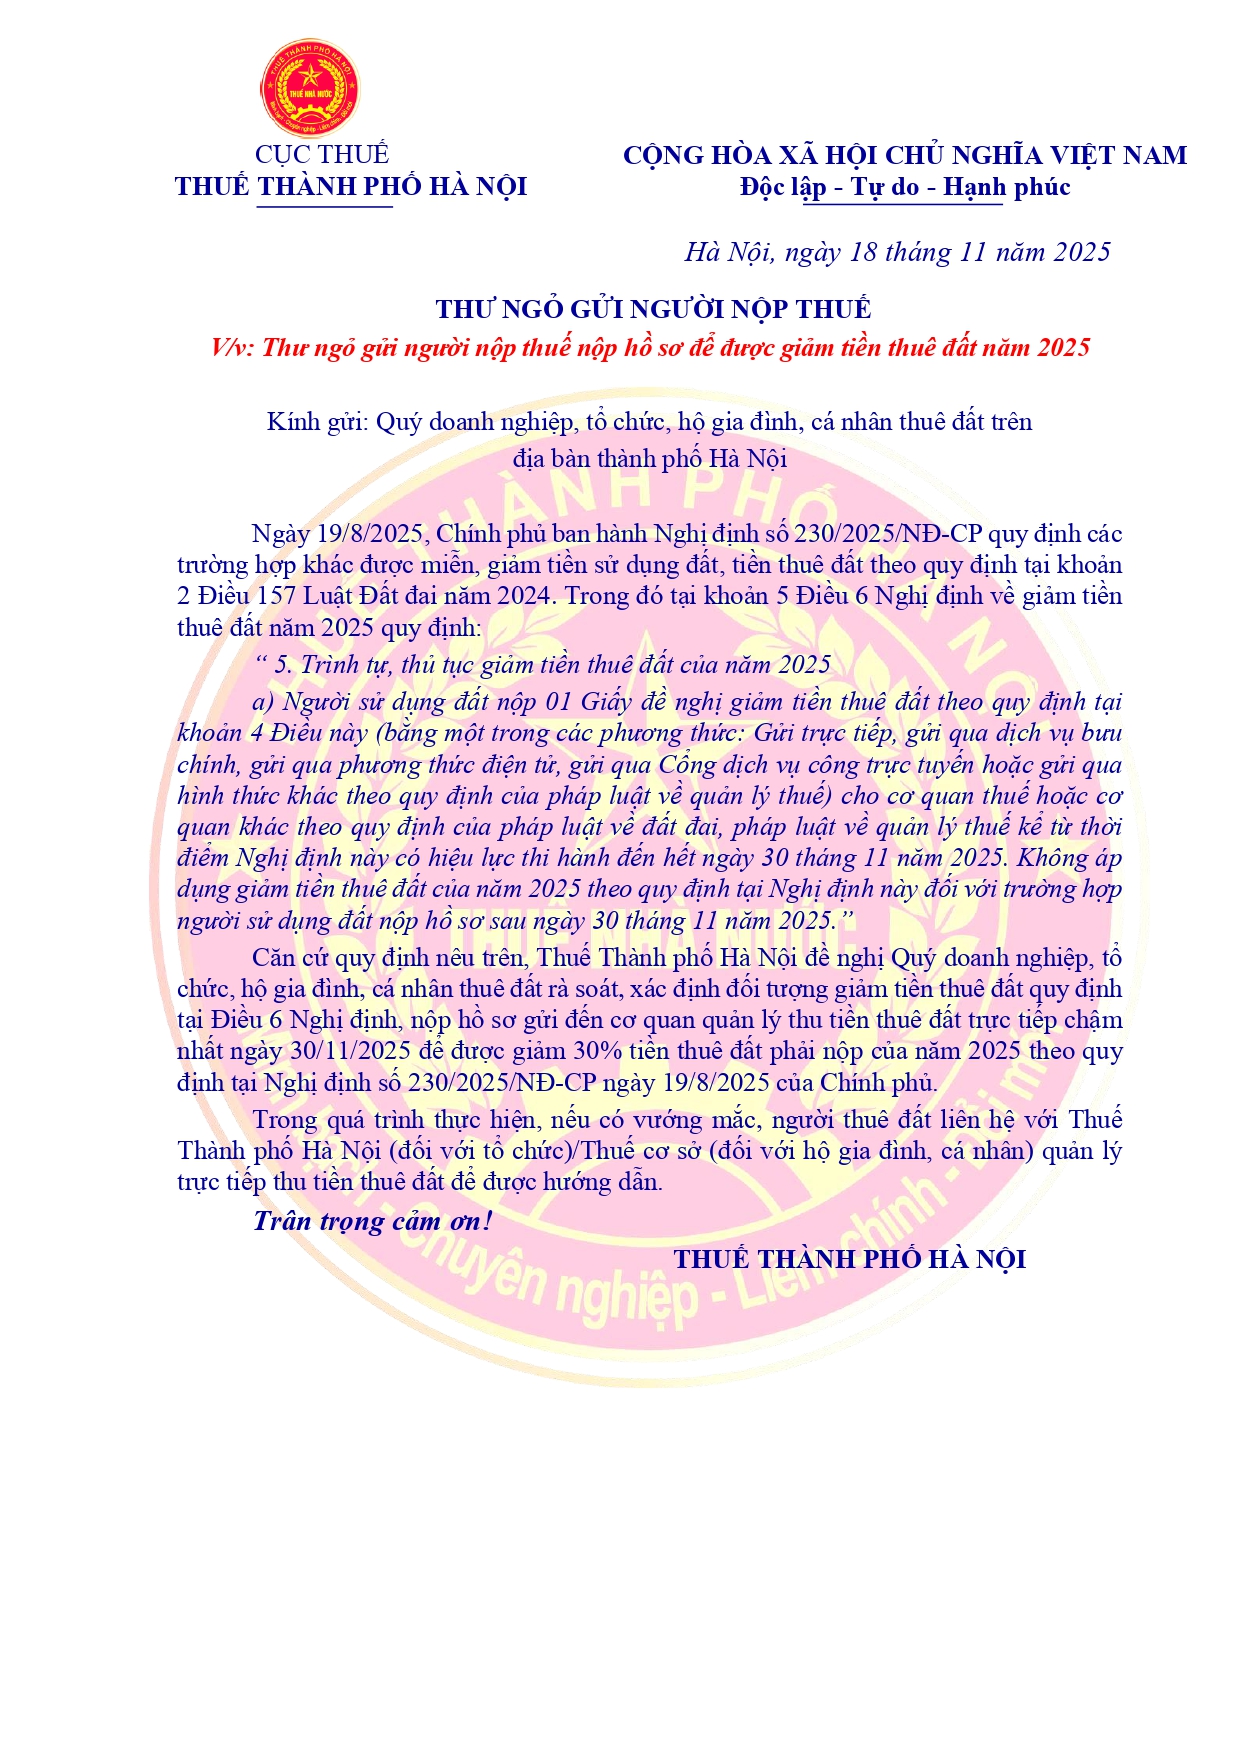
>>> TẢI VỀ Thư ngỏ nộp hồ sơ để được giảm tiền thuê đất năm 2025 gửi doanh nghiệp, hộ gia đình và cá nhân đang thuê đất tại Hà Nội
Hà Nội, ngày 18 tháng 11 năm 2025 THƯ NGỎ GỬI NGƯỜI NỘP THUẾ V/v: Thư ngỏ gửi người nộp thuế nộp hồ sơ để được giảm tiền thuê đất năm 2025 Kính gửi: Quý doanh nghiệp, tổ chức, hộ gia đình, cá nhân thuê đất trên địa bàn thành phố Hà Nội Ngày 19/8/2025, Chính phủ ban hành Nghị định số 230/2025/NĐ-CP quy định các trường hợp khác được miễn, giảm tiền sử dụng đất, tiền thuê đất theo quy định tại khoản 2 Điều 157 Luật Đất đai năm 2024. Trong đó tại khoản 5 Điều 6 Nghị định về giảm tiền thuê đất năm 2025 quy định: “5. Trình tự, thủ tục giảm tiền thuê đất của năm 2025 a) Người sử dụng đất nộp 01 Giấy đề nghị giảm tiền thuê đất theo quy định tại khoản 4 Điều này (bằng một trong các phương thức: Gửi trực tiếp, gửi qua dịch vụ bưu chính, gửi qua phương thức điện tử, gửi qua Cổng dịch vụ công trực tuyến hoặc gửi qua hình thức khác theo quy định của pháp luật về quản lý thuế) cho cơ quan thuế hoặc cơ quan khác theo quy định của pháp luật về đất đai, pháp luật về quản lý thuế kể từ thời điểm Nghị định này có hiệu lực thi hành đến hết ngày 30 tháng 11 năm 2025. Không áp dụng giảm tiền thuê đất của năm 2025 theo quy định tại Nghị định này đối với trường hợp người sử dụng đất nộp hồ sơ sau ngày 30 tháng 11 năm 2025.” Căn cứ quy định nêu trên, Thuế Thành phố Hà Nội đề nghị Quý doanh nghiệp, tổ chức, hộ gia đình, cá nhân thuê đất rà soát, xác định đối tượng giảm tiền thuê đất quy định tại Điều 6 Nghị định, nộp hồ sơ gửi đến cơ quan quản lý thu tiền thuê đất trực tiếp chậm nhất ngày 30/11/2025 để được giảm 30% tiền thuê đất phải nộp của năm 2025 theo quy định tại Nghị định số 230/2025/NĐ-CP ngày 19/8/2025 của Chính phủ. Trong quá trình thực hiện, nếu có vướng mắc, người thuê đất liên hệ với Thuế Thành phố Hà Nội (đối với tổ chức)/Thuế cơ sở (đối với hộ gia đình, cá nhân) quản lý trực tiếp thu tiền thuê đất để được hướng dẫn. Trân trọng cảm ơn! THUẾ THÀNH PHỐ HÀ NỘI |
*Trên đây là "Thư ngỏ nộp hồ sơ để được giảm tiền thuê đất năm 2025 gửi doanh nghiệp hộ gia đình và cá nhân đang thuê đất tại Hà Nội ra sao?"

Thư ngỏ nộp hồ sơ để được giảm tiền thuê đất năm 2025 gửi doanh nghiệp hộ gia đình và cá nhân đang thuê đất tại Hà Nội ra sao? (Hình từ Internet)
Miễn, giảm tiền sử dụng đất theo Nghị định 230/2025/NĐ-CP được quy định ra sao?
Căn cứ theo Điều 4 Nghị định 230/2025/NĐ-CP quy định miễn, giảm tiền sử dụng đất như sau:
(1) Giao đất ở tái định cư hoặc giao đất cho các hộ gia đình, cá nhân trong các cụm, tuyến dân cư vùng ngập lũ theo quyết định của Thủ tướng Chính phủ về việc điều chỉnh, bổ sung đối tượng và cơ chế vay vốn xây dựng nhà ở thuộc chương trình xây dựng cụm, tuyến dân cư và nhà ở vùng thường xuyên bị ngập lũ đồng bằng sông Cửu Long.
(2) Giao đất ở cho các hộ dân làng chài, dân sống trên sông nước, đầm phá di chuyển đến định cư tại các khu, điểm tái định cư theo quy hoạch, kế hoạch và dự án được cấp có thẩm quyền phê duyệt.
(3) Nghị định quy định giảm 30% tiền sử dụng đất hằng năm đối với các trường hợp sử dụng đất quốc phòng kết hợp với hoạt động lao động sản xuất, xây dựng kinh tế quy định tại khoản 2 Điều 201 Luật Đất đai 2024, Nghị định 102/2024/NĐ-CP ngày 30/7/2024 của Chính phủ quy định chi tiết thi hành một số điều của Luật Đất đai 2024.
Bộ trưởng Bộ Quốc phòng có trách nhiệm phân công cơ quan chức năng tính số tiền sử dụng đất được giảm và ghi vào trong thông báo nghĩa vụ tài chính của Bộ Quốc phòng gửi đơn vị, doanh nghiệp nhà nước do Bộ Quốc phòng được giao quản lý; phân công cơ quan chức năng hướng dẫn việc thu, nộp tiền sử dụng đất hằng năm theo quy định tại Nghị định 102/2024/NĐ-CP và Nghị định 230/2025/NĐ-CP với đơn vị, doanh nghiệp nhà nước do Bộ Quốc phòng được giao quản lý.
Trường hợp qua kiểm tra, cơ quan chức năng phát hiện đối tượng sử dụng đất quốc phòng kết hợp với hoạt động lao động sản xuất, xây dựng kinh tế không sử dụng đất đúng với phương án sử dụng đất đã được cấp có thẩm quyền phê duyệt thì phải thực hiện việc nộp lại số tiền sử dụng đất hằng năm đã được giảm theo quy định.
Việc miễn, giảm tiền sử dụng đất trong trường hợp cần thiết để thực hiện chính sách kinh tế - xã hội, ổn định kinh tế vĩ mô, hỗ trợ phát triển sản xuất kinh doanh, bảo đảm an sinh xã hội và giải quyết những vấn đề phát sinh trong thực tiễn điều hành kinh tế - xã hội hằng năm được thực hiện như sau: Căn cứ vào nhiệm vụ, giải pháp tại Kế hoạch phát triển kinh tế - xã hội được cấp có thẩm quyền ban hành hoặc nhiệm vụ được cấp có thẩm quyền giao, Bộ Tài chính trình Chính phủ quy định việc miễn, giảm tiền sử dụng đất của 01 năm theo quy định tại khoản 3 Điều 4 Nghị định 230/2025/NĐ-CP.
Cách tính đơn giá thuê đất cho doanh nghiệp, hộ gia đình và cá nhân đang thuê đất mới nhất 2025?
Căn cứ Điều 26 Nghị định 103/2024/NĐ-CP quy định cách tính đơn giá thuê đất như sau:
(1) Trường hợp thuê đất trả tiền thuê đất hằng năm không thông qua hình thức đấu giá:
Đơn giá thuê đất hằng năm = Tỷ lệ phần trăm tính đơn giá thuê đất x Giá đất tính tiền thuê đất
Trong đó:
- Tỷ lệ phần trăm (%) tính đơn giá thuê đất một năm là từ 0,25% đến 3%. Căn cứ vào thực tế địa phương, Ủy ban nhân dân cấp tỉnh quy định mức tỷ lệ phần trăm (%) tính đơn giá thuê đất theo từng khu vực, tuyến đường tương ứng với từng mục đích sử dụng đất có xem xét đến yếu tố diện tích đất được phép xây dựng, diện tích không được phép xây dựng mà chỉ sử dụng vào mục đích làm cảnh quan, phụ trợ sau khi xin ý kiến của Hội đồng nhân dân cùng cấp. (Được bổ sung bởi điểm i Khoản 22 Điều 1 Nghị định 291/2025/NĐ-CP)
- Giá đất để tính tiền thuê đất là giá đất trong Bảng giá đất (theo quy định tại điểm b, điểm h khoản 1 Điều 159 Luật Đất đai 2024); được xác định theo đơn vị đồng/mét vuông (đồng/m2).
(2) Trường hợp thuê đất trả tiền thuê đất một lần cho cả thời gian thuê không thông qua hình thức đấu giá:
- Trường hợp tính tiền thuê đất khi Nhà nước công nhận quyền sử dụng đất theo hình thức thuê đất trả tiền thuê đất một lần cho cả thời gian thuê đối với hộ gia đình, cá nhân thì đơn giá thuê đất trả tiền thuê đất một lần cho cả thời gian thuê được tính như sau:

- Trường hợp Nhà nước cho thuê đất thu tiền thuê đất một lần cho cả thời gian thuê hoặc trường hợp gia hạn sử dụng đất, điều chỉnh thời hạn sử dụng đất, điều chỉnh quy hoạch xây dựng chi tiết; cho phép chuyển hình thức sử dụng đất thì đơn giá thuê đất trả tiền thuê đất một lần cho cả thời gian thuê là giá đất cụ thể được xác định theo quy định tại Nghị định 71/2024/NĐ-CP về giá đất.
(3) Trường hợp đấu giá quyền sử dụng đất thì đơn giá thuê đất là đơn giá trúng đấu giá tương ứng với hình thức Nhà nước cho thuê đất trả tiền thuê đất hàng năm hoặc cho thuê đất trả tiền thuê đất một lần cho cả thời gian thuê.
- Thư ngỏ nộp hồ sơ để được giảm tiền thuê đất
- Thư ngỏ nộp hồ sơ để được giảm tiền thuê đất năm 2025
- Giảm tiền thuê đất
- Nộp hồ sơ để được giảm tiền thuê đất năm 2025
- Cá nhân đang thuê đất tại Hà Nội
- Doanh nghiệp hộ gia đình và cá nhân đang thuê đất tại Hà Nội
- Tiền thuê đất
- Tính tiền thuê đất
- Hộ gia đình

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];