Thư ngỏ gửi Hiệp hội ngành nghề đại lý thuế công ty kế toán và kiểm toán của Cục Thuế ngày 13/11/2025 chi tiết ra sao?
Ngày 13/11/2025, Cục Thuế đã có Thư ngỏ gửi Hiệp hội ngành nghề, đại lý thuế công ty kế toán và kiểm toán.
Thư ngỏ gửi Hiệp hội ngành nghề đại lý thuế công ty kế toán và kiểm toán của Cục Thuế ngày 13/11/2025 chi tiết dưới đây:
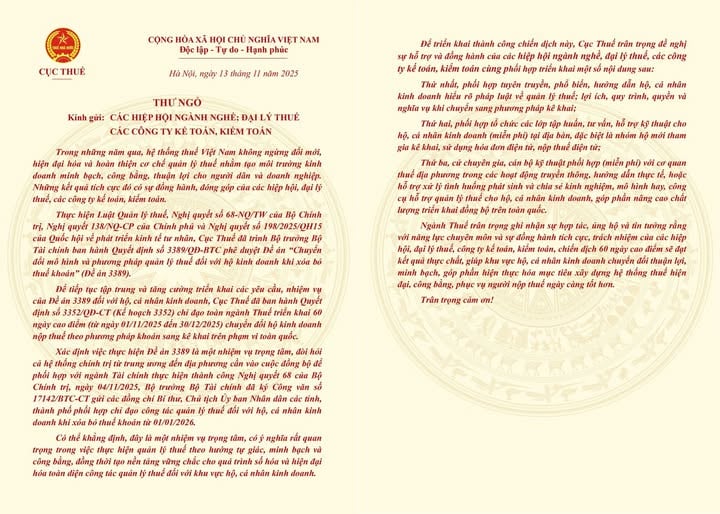
Cụ thể:
THƯ NGỎ Kính gửi: CÁC HIỆP HỘI NGÀNH NGHỀ; ĐẠI LÝ THUẾ CÁC CÔNG TY KẾ TOÁN, KIỂM TOÁN Trong những năm qua, hệ thống thuế Việt Nam không ngừng đổi mới, hiện đại hóa và hoàn thiện cơ chế quản lý thuế nhằm tạo môi trường kinh doanh minh bạch, công bằng, thuận lợi cho người dân và doanh nghiệp. Những kết quả tích cực đó có sự đồng hành, đóng góp của các hiệp hội, đại lý thuế, các công ty kế toán, kiểm toán. Thực hiện Luật Quản lý thuế 2019, Nghị quyết 68-NQ/TW năm 2025 của Bộ Chính trị, Nghị quyết 138/NQ-CP năm 2025 của Chính phủ và Nghị quyết 198/2025/QH15 của Quốc hội về phát triển kinh tế tư nhân, Cục Thuế đã trình Bộ trưởng Bộ Tài chính ban hành Quyết định 3389/QĐ-BTC năm 2025 phê duyệt Đề án “Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xóa bỏ thuế khoản" (Đề án 3389). Để tiếp tục tập trung và tăng cường triển khai các yêu cầu, nhiệm vụ của Đề án 3389 đối với hộ, cá nhân kinh doanh, Cục Thuế đã ban hành Quyết định 3352/QĐ-CT năm 2025 (Kế hoạch 3352) chỉ đạo toàn ngành Thuế triển khai 60 ngày cao điểm (từ ngày 01/11/2025 đến 30/12/2025) chuyển đổi hộ kinh doanh nộp thuế theo phương pháp khoán sang kê khai trên phạm vi toàn quốc. Xác định việc thực hiện Đề án 3389 là một nhiệm vụ trọng tâm, đòi hỏi cả hệ thống chính trị từ trung ương đến địa phương cần vào cuộc đồng bộ đề phối hợp với ngành Tài chính thực hiện thành công Nghị quyết 68 của Bộ Chính trị, ngày 04/11/2025, Bộ trưởng Bộ Tài chính đã ký Công văn 17142/BTC-CT năm 2025 gửi các đồng chí Bí thư, Chủ tịch Ủy ban Nhân dân các tỉnh, thành phố phối hợp chỉ đạo công tác quản lý thuế đối với hộ, cá nhân kinh doanh khi xóa bỏ thuế khoản từ 01/01/2026, Có thể khẳng định, đây là một nhiệm vụ trọng tâm, có ý nghĩa rất quan trọng trong việc thực hiện quản lý thuế theo hướng tự giác, mình bạch và công bằng, đồng thời tạo nền tảng vững chắc cho quá trình số hóa và hiện đại hóa toàn diện công tác quản lý thuế đối với khu vực hộ, cá nhân kinh doanh, Để triển khai thành công chiến dịch này, Cục Thuế trân trọng đề nghị sự hỗ trợ và đồng hành của các hiệp hội ngành nghề, đại lý thuế, các công ty kế toán, kiểm toán cùng phối hợp triển khai một số nội dung sau: Thứ nhất, phối hợp tuyên truyền, phổ biến, hướng dẫn hộ, cá nhân kinh doanh hiểu rõ pháp luật về quản lý thuế: lợi ích, quy trình, quyền và nghĩa vụ khi chuyển sang phương pháp kê khai, Thứ hai, phối hợp tổ chức các lớp tập huấn, tư vấn, hỗ trợ kỹ thuật cho hộ, cá nhân kinh doanh (miễn phí) tại địa bàn, đặc biệt là nhóm hộ mới tham gia kê khai, sử dụng hóa đơn điện tử, nộp thuế điện tử, Thứ ba, cử chuyên gia, cán bộ kỹ thuật phối hợp (miễn phí) với cơ quan thuế địa phương trong các hoạt động truyền thông, hướng dẫn thực tế, hoặc hỗ trợ xử lý tình huống phát sinh và chia sẻ kinh nghiệm, mô hình hay, công cụ hỗ trợ quản lý thuế cho hộ, cá nhân kinh doanh, góp phần nâng cao chất lượng triển khai đồng bộ trên toàn quốc. Ngành Thuế trân trọng ghi nhận sự hợp tác, ủng hộ và tin tưởng rằng với năng lực chuyên môn và sự đồng hành tích cực, trách nhiệm của các hiệp hội, đại lý thuế, công ty kế toán, kiểm toán, chiến dịch 60 ngày cao điểm sẽ đạt kết quả thực chất, giúp khu vực hộ, cá nhân kinh doanh chuyển đổi thuận lợi, minh bạch, góp phần hiện thực hóa mục tiêu xây dựng hệ thống thuế hiện đại, công bằng, phục vụ người nộp thuế ngày càng tốt hơn. Trân trọng cảm ơn! |
*Trên đây là "Thư ngỏ gửi Hiệp hội ngành nghề đại lý thuế công ty kế toán và kiểm toán của Cục Thuế ngày 13/11/2025 chi tiết ra sao?"

Thư ngỏ gửi Hiệp hội ngành nghề đại lý thuế công ty kế toán và kiểm toán của Cục Thuế ngày 13/11/2025 chi tiết ra sao? (Hình từ Internet)
Trách nhiệm của đại lý thuế là gì?
Căn cứ quy định tại Điều 24 Thông tư 10/2021/TT-BTC, trách nhiệm của đại lý thuế như sau:
(1) Kinh doanh dịch vụ theo đúng phạm vi ghi trong giấy xác nhận đủ điều kiện kinh doanh dịch vụ làm thủ tục về thuế đã được Cục Thuế cấp.
(2) Duy trì và đảm bảo các điều kiện được cấp giấy xác nhận đủ điều kiện kinh doanh dịch vụ làm thủ tục về thuế trong suốt thời gian hoạt động.
(3) Tuyển dụng và quản lý nhân viên đại lý thuế theo đúng quy định.
(4) Tuân thủ các quy định của pháp luật về thuế, pháp luật về kế toán doanh nghiệp và các quy định của pháp luật khác có liên quan khi thực hiện các dịch vụ theo hợp đồng đã ký với người nộp thuế.
(5) Không được thông đồng với công chức thuế, người nộp thuế để vi phạm pháp luật về thuế. Trường hợp đại lý thuế có hành vi giúp người nộp thuế thực hiện hành vi trốn thuế, khai thiếu thuế, vi phạm thủ tục về thuế thì người nộp thuế vẫn phải chịu trách nhiệm trước pháp luật về các sai phạm trên; đại lý thuế phải liên đới chịu trách nhiệm và chịu bồi thường cho người nộp thuế theo hợp đồng đã ký kết với người nộp thuế.
(6) Chấp hành các quy định về kiểm tra liên quan đến việc hành nghề kinh doanh dịch vụ làm thủ tục về thuế; thay mặt người nộp thuế cung cấp, giải trình theo yêu cầu của cơ quan thuế các thông tin, tài liệu trong phạm vi hợp đồng với người nộp thuế để chứng minh tính chính xác của hồ sơ khai thuế, nộp thuế, miễn thuế, giảm thuế, hoàn thuế của người nộp thuế.
(7) Giữ bí mật thông tin cho người nộp thuế sử dụng dịch vụ của đại lý thuế.
(8) Gửi thông báo, báo cáo đến Cục Thuế qua cổng thông tin điện tử của Tổng cục Thuế:
- Trong thời hạn 05 ngày làm việc kể từ ngày có thay đổi thông tin nhân viên đại lý thuế, gửi thông báo thay đổi thông tin nhân viên đại lý thuế TẢI VỀ;
- Chậm nhất là ngày 15/1 hàng năm, gửi báo cáo tình hình hoạt động đại lý thuế TẢI VỀ. Thông tin báo cáo được tính từ ngày 01 tháng 01 đến ngày 31 tháng 12 của năm báo cáo.
Tải về tổng hợp mẫu tờ khai thuế GTGT 2025
Tổng hợp mẫu tờ khai thuế GTGT 2025 được quy định tại Mục II Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC được sửa đổi bởi khoản 7 Điều 1 Thông tư 40/2025/TT-BTC, cụ thể như sau:
Mẫu số | Tên hồ sơ, mẫu biểu | Nội dung |
01/GTGT | Tờ khai thuế GTGT (Áp dụng đối với người nộp thuế tính thuế theo phương pháp khấu trừ có hoạt động sản xuất kinh doanh) | |
01-2/GTGT | Phụ lục bảng phân bổ số thuế giá trị gia tăng phải nộp đối với hoạt động sản xuất thủy điện | |
01-3/GTGT | Phụ lục bảng phân bổ số thuế giá trị gia tăng phải nộp đối với hoạt động kinh doanh xổ số điện toán | |
01-6/GTGT | Phụ lục bảng phân bổ thuế giá trị gia tăng phải nộp (trừ sản xuất thủy điện, kinh doanh xổ số điện toán) | |
05/GTGT | Tờ khai thuế giá trị gia tăng (áp dụng đối với người nộp thuế tính thuế theo phương pháp khấu trừ có hoạt động xây dựng, chuyển nhượng bất động sản tại địa bàn cấp tỉnh khác nơi đóng trụ sở chính) | |
02/GTGT | Tờ khai thuế giá trị gia tăng (áp dụng đối với người nộp thuế tính thuế theo phương pháp khấu trừ có dự án đầu tư thuộc diện được hoàn thuế) | |
03/GTGT | Tờ khai thuế giá trị gia tăng (áp dụng đối với hoạt động mua bán, chế tác vàng bạc, đá quý tính thuế theo phương pháp trực tiếp trên giá trị gia tăng) | |
04/GTGT | Tờ khai thuế giá trị gia tăng (áp dụng đối với người nộp thuế tính thuế theo phương pháp trực tiếp trên doanh thu) |
Lưu ý 04 hình thức nộp tiền thuế GTGT:
Địa điểm và hình thức nộp tiền thuế GTGT được quy định tại Điều 56 Luật Quản lý thuế 2019 như sau:
Địa điểm và hình thức nộp thuế
1. Người nộp thuế nộp tiền thuế vào ngân sách nhà nước theo quy định sau đây:
a) Tại Kho bạc Nhà nước;
b) Tại cơ quan quản lý thuế nơi tiếp nhận hồ sơ khai thuế;
c) Thông qua tổ chức được cơ quan quản lý thuế ủy nhiệm thu thuế;
d) Thông qua ngân hàng thương mại, tổ chức tín dụng khác và tổ chức dịch vụ theo quy định của pháp luật.
...
Theo đó, người nộp thuế nộp tiền thuế GTGT vào ngân sách nhà nước theo 04 phương thức sau:
- Tại Kho bạc Nhà nước;
- Tại cơ quan quản lý thuế nơi tiếp nhận hồ sơ khai thuế;
- Thông qua tổ chức được cơ quan quản lý thuế ủy nhiệm thu thuế;
- Thông qua ngân hàng thương mại, tổ chức tín dụng khác và tổ chức dịch vụ theo quy định của pháp luật.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];