Quy trình kiểm tra đăng ký kinh doanh tại TP HCM năm 2026 theo Quyết định 34/2026/QĐ-UBND ra sao?
Ngày 8/6/2026, UBND TP Hồ Chí Minh đã có Quyết định 34/2026/QĐ-UBND Ban hành Quy trình kiểm tra nội dung về đăng ký kinh doanh đối với doanh nghiệp, liên hiệp hợp tác xã, hợp tác xã, tổ hợp tác, hộ kinh doanh trên địa bàn Thành phố Hồ Chí Minh.
>>> TẢI VỀ Quyết định 34/2026/QĐ-UBND về Quy trình kiểm tra đăng ký kinh doanh tại TP HCM
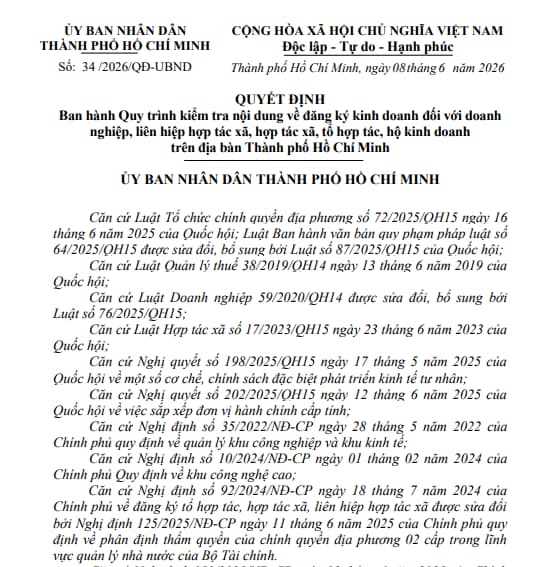
Theo đó, tại Điều 1 Quy trình ban hành kèm theo Quyết định 34/2026/QĐ-UBND quy định về phạm vi điều chỉnh và đối tượng áp dụng như sau:
(1) Phạm vi điều chỉnh
Quy trình kiểm tra đăng ký kinh doanh tại TP HCM ban hành kèm theo Quyết định 34/2026/QĐ-UBND Quy định về nội dung, trình tự, thủ tục hoạt động kiểm tra trong lĩnh vực đăng ký doanh nghiệp/đăng ký kinh doanh (đăng ký kinh doanh) đối với doanh nghiệp, liên hiệp hợp tác xã, hợp tác xã, tổ hợp tác, hộ kinh doanh và các đơn vị phụ thuộc (chi nhánh/văn phòng đại diện), địa điểm kinh doanh có liên quan (sau đây gọi tắt là Quy trình kiểm tra), bao gồm:
- Lập, phê duyệt kế hoạch, điều chỉnh kế hoạch kiểm tra và ban hành Quyết định kiểm tra.
- Nội dung kiểm tra; trình tự, thủ tục kiểm tra.
- Tổ chức thực hiện kết quả kiểm tra.
- Phối hợp trong hoạt động kiểm tra.
(2) Đối tượng áp dụng
- Sở, ngành Thành phố;
- Ban Quản lý các Khu chế xuất và công nghiệp Thành phố Hồ Chí Minh; Ban Quản lý Khu Công nghệ cao Thành phố Hồ Chí Minh (sau đây gọi tắt là Ban Quản lý);
- Ủy ban nhân dân xã, phường, đặc khu (Ủy ban nhân dân cấp xã);
- Các tổ chức, cá nhân có liên quan đến đăng ký kinh doanh.
*Lưu ý: Quyết định 34/2026/QĐ-UBND có hiệu lực từ ngày 8/6/2026.
Trên đây là nội dung về Quy trình kiểm tra đăng ký kinh doanh tại TP HCM năm 2026. Xem chi tiết tại Quyết định 34/2026/QĐ-UBND
Quy trình kiểm tra đăng ký kinh doanh tại TP HCM năm 2026 theo Quyết định 34/2026/QĐ-UBND ra sao?
Nội dung thời hạn kiểm tra, địa điểm kiểm đăng ký kinh doanh tại TP HCM theo định 34/2026/QĐ-UBND?
Căn cứ Điều 6 Quy trình ban hành kèm theo Quyết định 34/2026/QĐ-UBND quy định về nội dung thời hạn kiểm tra, địa điểm kiểm đăng ký kinh doanh tại TP HCM tra như sau:
(1) Cuộc kiểm tra chuyên ngành của Sở, ngành Thành phố, Ban Quản lý thực hiện thời hạn kiểm tra không quá 10 ngày, trường hợp thực tập hoặc địa bàn đi lại khó khăn thì được gia hạn một lần không quá 05 ngày;
(2) Cuộc kiểm tra chuyên ngành của cơ quan chuyên môn thuộc Ủy ban nhân dân cấp xã thực hiện thời hạn kiểm tra không quá 07 ngày, trường hợp phức tạp hoặc địa bàn đi lại khó khăn thì được gia hạn một lần không quá 03 ngày;
(3) Thời hạn kiểm tra được tính từ ngày công bố quyết định kiểm tra. Việc gia hạn thời gian kiểm tra do người ra quyết định kiểm tra quyết định.
(4) Đoàn kiểm tra làm việc tại trụ sở, nơi làm việc của cơ quan, tổ chức, đơn vị, cá nhân là đối tượng kiểm tra, trụ sở cơ quan, đơn vị tiến hành kiểm tra hoặc tại nơi tiến hành kiểm tra, xác minh theo kế hoạch tiến hành kiểm tra.
Địa điểm kê khai thuế và nộp thuế đối với cá nhân kinh doanh 2026 được quy định ra sao?
Căn cứ theo khoản 4 Điều 8 Nghị định 68/2026/NĐ-CP thì địa điểm kê khai thuế và nộp thuế đối với cá nhân kinh doanh 2026 được quy định như sau:
(1) Cá nhân kinh doanh nộp hồ sơ khai thuế bằng phương thức điện tử.
Trường hợp người nộp thuế thuộc đối tượng có hoàn cảnh đặc biệt, bao gồm người cao tuổi, người khuyết tật, người thuộc diện bảo trợ xã hội, người cư trú tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn hoặc thuộc trường hợp bất khả kháng khác, không thể thực hiện giao dịch điện tử thì nộp hồ sơ trực tiếp hoặc gửi hồ sơ qua dịch vụ bưu chính đến Trung tâm Phục vụ hành chính công cấp xã;
(2) Cá nhân kinh doanh bao gồm cả kinh doanh thương mại điện tử có nhiều địa điểm kinh doanh (cửa hàng) hoạt động trên cùng địa bàn một tỉnh, thành phố hoặc khác tỉnh, thành phố, thực hiện khai thuế tổng hợp chung cho các địa điểm kinh doanh trên 01 hồ sơ khai thuế để nộp cho cơ quan thuế quản lý trực tiếp trụ sở của cá nhân kinh doanh được xác định là địa điểm ghi trên tờ khai đăng ký thuế đối với cá nhân kinh doanh. Cá nhân kinh doanh thực hiện nộp thuế cho từng địa điểm kinh doanh.
Trường hợp cá nhân kinh doanh nộp thuế thu nhập cá nhân theo phương pháp thuế suất nhân (x) doanh thu tính thuế thì cá nhân kinh doanh kê khai doanh thu và số thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp theo từng địa điểm kinh doanh.
Trường hợp cá nhân kinh doanh nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) thuế suất thì cá nhân kinh doanh kê khai doanh thu từng địa điểm kinh doanh và thực hiện nộp thuế giá trị gia tăng theo từng địa điểm kinh doanh, nộp thuế thu nhập cá nhân tại trụ sở chính;
(3) Đối với cá nhân kinh doanh chỉ có hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số và không có địa điểm kinh doanh thì thực hiện kê khai, nộp thuế tại cơ quan thuế quản lý địa bàn nơi cá nhân kinh doanh cư trú: nơi ở hiện tại; nơi tạm trú hoặc nơi thường trú;
(4) Cá nhân có hoạt động cho thuê bất động sản thực hiện khai thuế giá trị gia tăng, thuế thu nhập cá nhân và gửi hồ sơ khai thuế cho cơ quan thuế nơi có bất động sản cho thuê.
Cá nhân có nhiều bất động sản cho thuê trên cùng địa bàn một tỉnh, thành phố hoặc khác tỉnh, thành phố, thực hiện khai thuế tổng hợp chung cho các bất động sản trên 01 hồ sơ khai thuế và lựa chọn 01 cơ quan thuế nơi có bất động sản cho thuê để nộp hồ sơ khai thuế trừ trường hợp tổ chức đi thuê khai thuế thay, nộp thuế thay. Cá nhân thực hiện kê khai doanh thu, thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp và nộp thuế theo từng địa điểm nơi có bất động sản cho thuê;
(5) Thông báo địa điểm kinh doanh
Cá nhân kinh doanh có địa điểm kinh doanh ngoài trụ sở chính thì thực hiện thông báo địa điểm kinh doanh với cơ quan thuế quản lý trực tiếp trụ sở của cá nhân kinh doanh trong thời hạn 10 ngày làm việc kể từ ngày địa điểm kinh doanh đi vào hoạt động theo mẫu do Bộ trưởng Bộ Tài chính quy định.
Trường hợp cá nhân kinh doanh thay đổi thông tin, tạm ngừng, chấm dứt hoạt động đối với địa điểm kinh doanh thì thực hiện thông báo đến cơ quan thuế quản lý trực tiếp trụ sở của cá nhân kinh doanh trong thời hạn 10 ngày làm việc kể từ ngày thay đổi thông tin, tạm ngừng, chấm dứt hoạt động theo quy định của Bộ trưởng Bộ Tài chính.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];