Phụ lục Nghị định 139/2026/NĐ-CP về biểu mẫu báo cáo thống kê cấp quốc gia áp dụng từ 1/7/2026 đầy đủ, chi tiết thế nào?
Ngày 07/4/2026, Chính phủ ban hành Nghị định 139/2026/NĐ-CP quy định chi tiết nội dung chế độ báo cáo thống kê cấp quốc gia.
Nghị định 139/2026/NĐ-CP có hiệu lực từ ngày 1/7/2026.
Theo đó, Phụ lục Nghị định 139/2026/NĐ-CP về biểu mẫu báo cáo thống kê cấp quốc gia áp dụng từ 1/7/2026 đầy đủ, chi tiết như sau:
Phụ lục Nghị định 139/2026/NĐ-CP về biểu mẫu báo cáo thống kê cấp quốc gia
Phụ lục | Nội dung Phụ lục |
Phụ lục I | Danh mục biểu mẫu báo cáo thống kê áp dụng đối với bộ, ngành |
Phụ lục II | Biểu mẫu báo cáo thống kê và giải thích biểu mẫu báo cáo áp dụng đối với bộ, ngành |
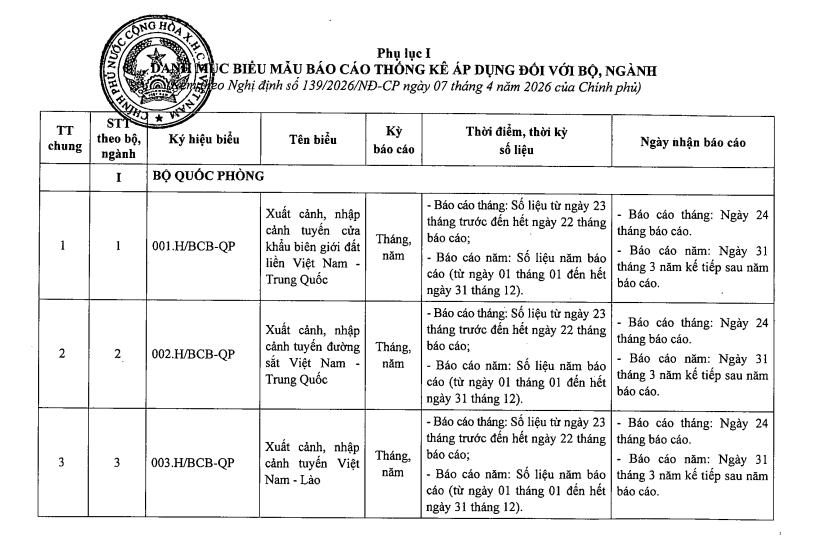
>> TẢI VỀ Danh mục biểu mẫu báo cáo thống kê áp dụng đối với bộ, ngành
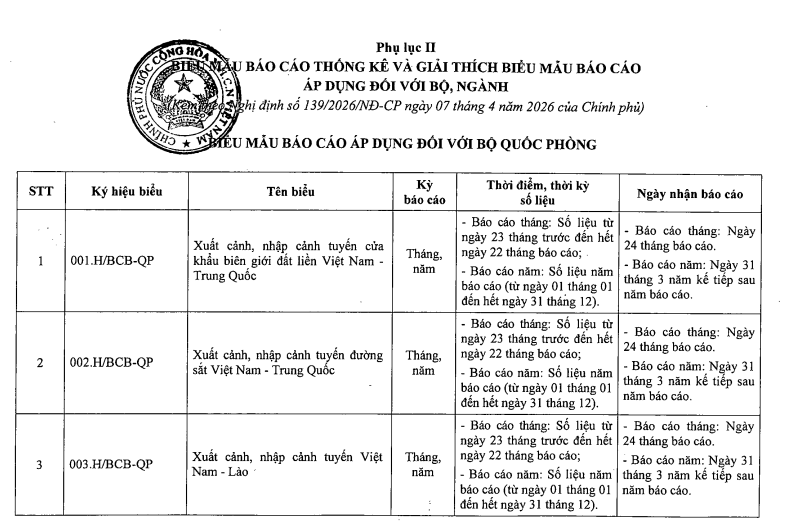
>> TẢI VỀ Biểu mẫu báo cáo thống kê và giải thích biểu mẫu báo cáo áp dụng đối với bộ, ngành
*Trên đây là "Phụ lục Nghị định 139 2026 NĐ CP về biểu mẫu báo cáo thống kê cấp quốc gia áp dụng từ 1/7/2026 đầy đủ, chi tiết thế nào?"
Phụ lục Nghị định 139 2026 NĐ CP về biểu mẫu báo cáo thống kê cấp quốc gia áp dụng từ 1/7/2026 đầy đủ, chi tiết thế nào? (Hình từ Internet)
Không nộp báo cáo thống kê năm 2026 có bị phạt không?
Dưới đây là thông tin về "Không nộp báo cáo thống kê năm 2026 có bị phạt không?"
Vi phạm quy định về thời hạn báo cáo thống kê gửi cơ quan thống kê nhà nước theo quy định của pháp luật được quy định tại Điều 7 Nghị định 95/2016/NĐ-CP, cụ thể như sau:
HÀNH VI | MỨC PHẠT TIỀN CÁ NHÂN | MỨC PHẠT TIỀN TỔ CHỨC |
Chậm nộp dưới 15 ngày | Phạt cảnh cáo | Phạt cảnh cáo |
Chậm nộp từ 15 ngày đến dưới 20 ngày | Từ 1.000.000 đồng đến 3.000.000 đồng | Từ 2.000.000 đồng đến 6.000.000 đồng |
Chậm nộp từ 20 ngày đến dưới 30 ngày | Từ 3.000.000 đồng đến 5.000.000 đồng | Từ 6.000.000 đồng đến 10.000.000 đồng |
Chậm nộp từ 30 ngày đến 45 ngày | Từ 5.000.000 đồng đến 10.000.000 đồng | Từ 10.000.000 đồng đến 20.000.000 đồng |
Không báo cáo thống kê năm | Từ 10.000.000 đồng đến 20.000.000 đồng | Từ 20.000.000 đồng đến 40.000.000 đồng |
Lưu ý: Hành vi không báo cáo thống kê năm được quy định là không nộp sau 45 ngày chưa gửi báo cáo thống kê năm cho cơ quan thống kê có thẩm quyền.
Như vậy, trường hợp cá nhân, tổ chức sau 45 ngày kể từ ngày đến hạn nộp báo cáo thống kê năm 2026 mà chưa gửi báo cáo thống kê năm cho cơ quan thống kê có thẩm quyền thì có thể bị phạt tiền như mức nêu trên.
Cơ quan, tổ chức thực hiện chế độ báo cáo thống kê có nghĩa vụ gì?
Theo Điều 44 Luật thống kê 2015 được sửa đổi bởi khoản 29 Điều 1 Luật Thống kê sửa đổi 2025 quy định như sau:
Quyền và nghĩa vụ của cơ quan, tổ chức thực hiện chế độ báo cáo thống kê
1. Cơ quan, tổ chức thực hiện chế độ báo cáo thống kê có các quyền sau đây:
a) Độc lập về chuyên môn, nghiệp vụ trong thực hiện nhiệm vụ thu thập, tổng hợp thông tin;
b) Được hướng dẫn nghiệp vụ thực hiện chế độ báo cáo thống kê;
c) Được cung cấp, sử dụng dữ liệu từ cơ sở dữ liệu hành chính thuộc quyền quản lý của cơ quan nhà nước có liên quan để tổng hợp số liệu thống kê;
d) Khiếu nại quyết định hành chính, hành vi hành chính khi có căn cứ cho rằng quyết định, hành vi đó vi phạm quy định về chế độ báo cáo thống kê.
2. Cơ quan, tổ chức thực hiện chế độ báo cáo thống kê có các nghĩa vụ sau đây:
a) Thu thập, tổng hợp, lập và nộp báo cáo theo quy định của chế độ báo cáo thống kê và hướng dẫn của cơ quan nhà nước có thẩm quyền; chịu trách nhiệm về tính chính xác của thông tin thống kê;
b) Bảo đảm bí mật thông tin liên quan đến cơ quan, tổ chức, cá nhân trong quá trình thực hiện chế độ báo cáo thống kê;
c) Không được từ chối hoặc cản trở việc thực hiện chế độ báo cáo thống kê;
Như vậy, cơ quan, tổ chức thực hiện chế độ báo cáo thống kê có các nghĩa vụ sau đây:
- Thu thập, tổng hợp, lập và nộp báo cáo theo quy định của chế độ báo cáo thống kê và hướng dẫn của cơ quan nhà nước có thẩm quyền; chịu trách nhiệm về tính chính xác của thông tin thống kê;
- Bảo đảm bí mật thông tin liên quan đến cơ quan, tổ chức, cá nhân trong quá trình thực hiện chế độ báo cáo thống kê;
- Không được từ chối hoặc cản trở việc thực hiện chế độ báo cáo thống kê;
- Phụ lục Nghị định 139
- Nghị định 139
- Nghị định 139 2026
- Phụ lục Nghị định 139 2026
- Nghị định 139 2026 NĐ CP
- Phụ lục Nghị định 139 2026 NĐ CP
- Phụ lục Nghị định 139 2026 NĐ CP về biểu mẫu báo cáo thống kê
- Phụ lục Nghị định 139 2026 NĐ CP về biểu mẫu báo cáo thống kê cấp quốc gia
- Biểu mẫu báo cáo thống kê
- Biểu mẫu báo cáo thống kê cấp quốc gia
- Báo cáo thống kê
- Chế độ báo cáo thống kê
- Báo cáo thống kê cấp quốc gia

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];